

496
Hydrologie quantitative
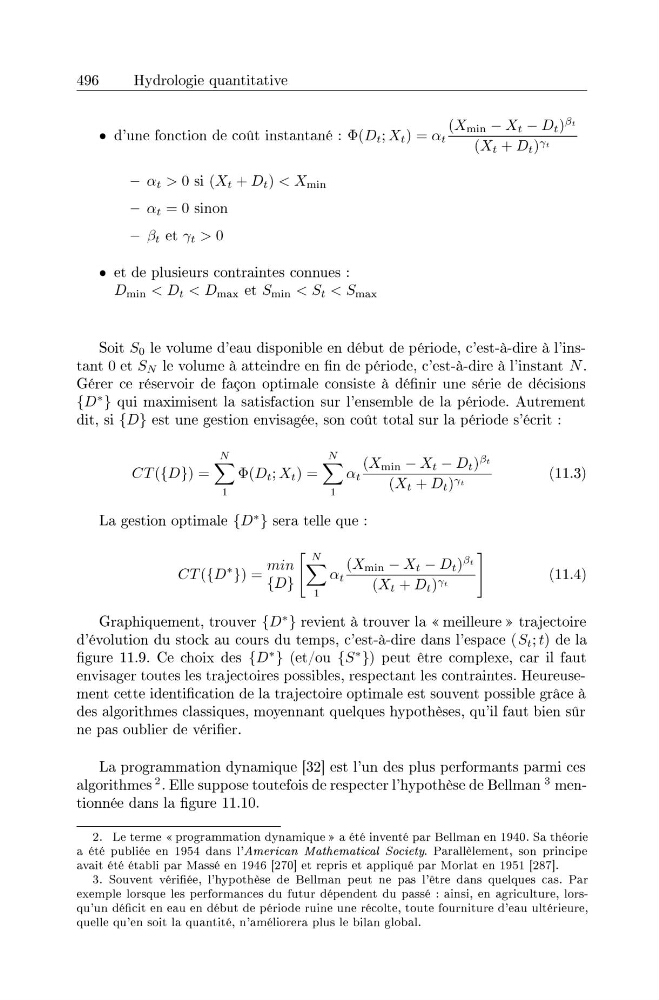
• d'une fonction de cout instantane : (D . X ) = (X
min - X t - D t )f3t
t, t
at
(X t + Dt),t
at = 0 sinon
(3t et It > 0
• et de plusieurs contraintes connues :
D min < Dt < D max et Smin < St < Smax
Soit So Ie volume d'eau disponible en debut de periode, c'est-a-dire a l'instant 0 et SN Ie volume a atteindre en fin de periode, c'est-a-dire a l'instant N.
Gerer ce reservoir de fa<;on optimale consiste a definir une serie de decisions
{D*} qui maximisent la satisfaction sur l'ensemble de la periode. Autrement
dit, si {D} est une gestion envisagee, son cout total sur la periode s'ecrit :
CT({D}) = ~ (D . X ) = ~ (X min - X t - D t )f3t
~
t, t
~ at
(X + D ),t
l I t
t
La gestion optimale {D*} sera telle que :
(11.3)
(11.4)
Graphiquement, trouver {D*} revient a trouver la « meilleure » trajectoire
d'evolution du stock au cours du temps, c'est-a-dire dans l'espace (St; t) de la
figure 11.9. Ce choix des {D*} (et/ou {S*}) peut etre complexe, car il faut
envisager toutes les trajectoires possibles, respectant les contraintes. Heureusement cette identification de la trajectoire optimale est souvent possible grace a
des algorithmes classiques, moyennant quelques hypotheses, qu'il faut bien sur
ne pas oublier de verifier.
La programmation dynamique [32] est l'un des plus performants parmi ces
algorithmes 2. Elle suppose toutefois de respecter l'hypothese de Bellman 3 mentionnee dans la figure 11.10.
2. Le terme « programmation dynamique » a ete invente par Bellman en 1940. Sa theorie
a ete publiee en 1954 dans I'American Mathematical Society. Parallelement, son principe
avait ete etabli par Masse en 1946 [270] et repris et applique par Morlat en 1951 [287].
3. Souvent verifiee, l'hypothese de Bellman peut ne pas l'etre dans quelques cas. Par
exemple lorsque les performances du futur dependent du passe: ainsi, en agriculture, lorsqu'un deficit en eau en debut de periode ruine une recolte, toute fourniture d'eau ulterieure,
quelle qu'en soit la quantite, n'ameliorera plus Ie bilan global.