

9. Prevision hydrologique : cas general
431
Exercice 9.1 Qu'apportent les debits du passe a la qua1ite de 1a
prevision?
On suppose que Ie debit Q(t) est un processus de Poisson filtre de la forme
suivante:
t - t i
Q(t) = L qi(ti) . e T
(9.1)
ou chaque qi(t i ) est une impulsion aleatoire dont la urvenue a une probabilite
dtlI d'intervenir pendant un intervalIe de temp dt et dont l'intensite qi(ti)
est une variable aleatoire suivant une loi exponentielle de parametre qE.
q(t)
o
horizon
de prevision
Iq. '"""',",, 'mp"I",,,
~
1II : temps moyen entre impulsion
C
»
T: tem s de tarissement
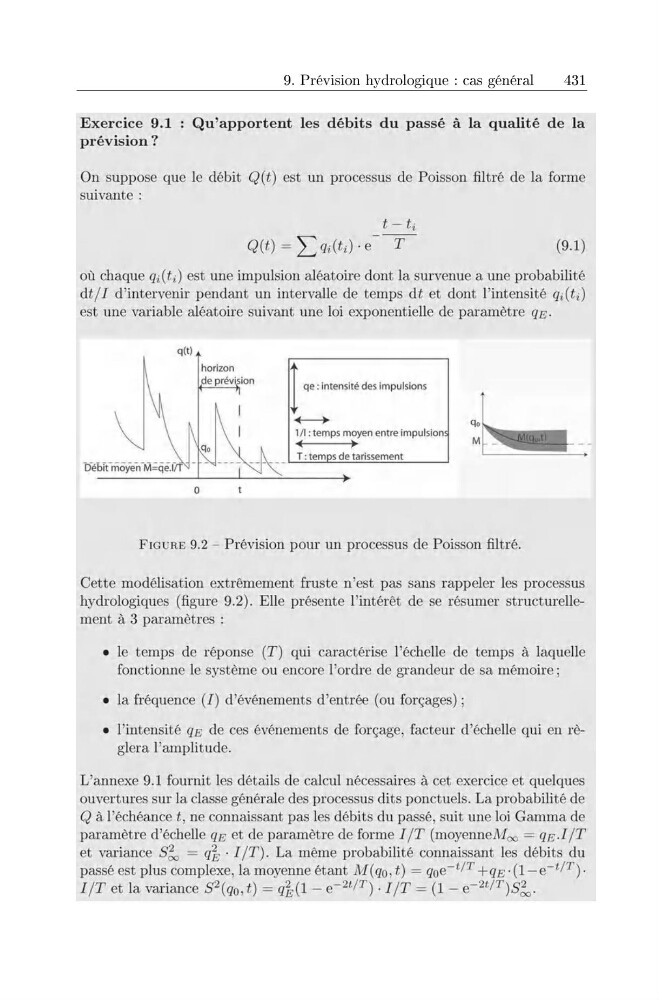
FIG R 9.2 - Prevision pour un processus de Poisson filtre.
Cette modeli ation extr~mement fruste n'e t pa sans rappeler les processus
hydrologique (figure 9.2). Elle pre ente l'interet de se re umer tructurellement a 3 parametres:
• Ie temps de reponse (T) qui caracterise l'echelle de temps a laquelle
fonctionne Ie systeme ou encore l'ordre de grandeur de sa memoire;
• la frequence (I) d evenements d'entree (ou forc,;ages) ;
• l'in ensite qE de ces evenements de forc,;age, facteur d'echelle qui en reglera l'amplitude.
L'annexe 9.1 fournit les details de calcul necessaires a cet exercice et quelques
ouvertures sur la classe generale des processus dits ponctuels. La probabilite de
Q a l'echeance t, ne connaissant pas les debits du passe, suit une loi Gamma de
parametre d'echelle qE et de parametre de forme I IT (moyenneM oo = qE.IIT
et variance S;, = q~ . I IT). La m~me probabilite connaissant les debits du
pas e est plus complexe, la moyenne etant M(qo t) = qOe- tjT +qE· (l_e- tjT ).
I IT et la variance S2(qO' t) = q~(l - e- 2tjT ) . I IT = (1 - e- 2tjT ) ;,.