

368
Hydrologie quantitative
_oV_(",---a..:..,:.; (3....:...;....:..."(;' ---. ,--,-.) = 0
oa
oV(a; (3; "(; ... )
0(3
= 0
oV(a;(3;"(; ... ) =0
0"(
etc.
(7.38)
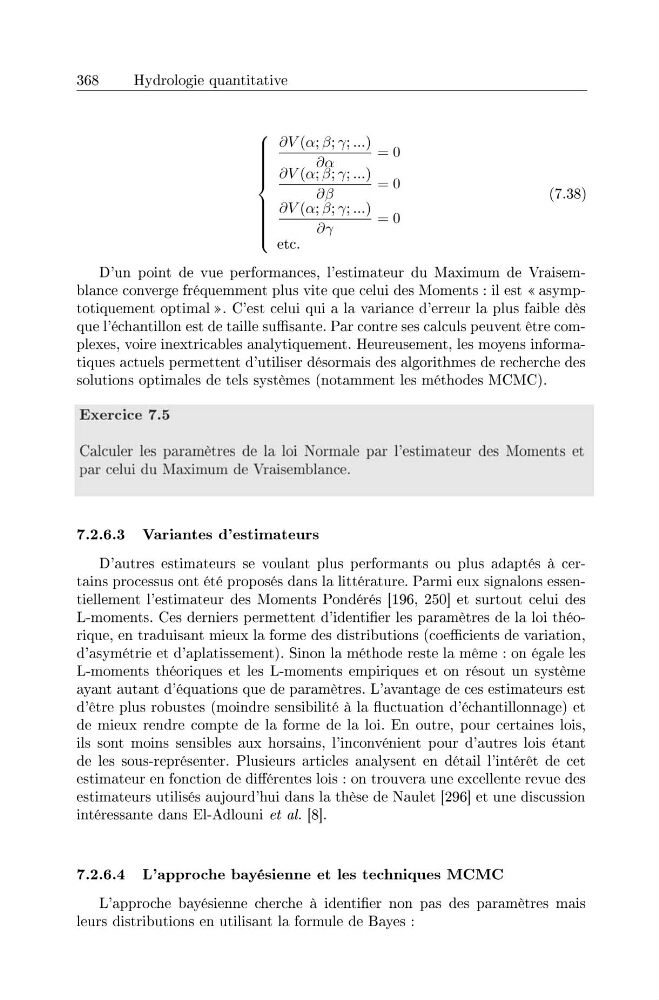
D'un point de vue performances, l'estimateur du Maximum de Vraisemblance converge fn?quemment plus vite que celui des Moments: il est «asymptotiquement optimal». C'est celui qui a la variance d'erreur la plus faible des
que l'echantillon est de taille suffisante. Par contre ses calculs peuvent etre complexes, voire inextricables analytiquement. Heureusement, les moyens informatiques actuels permettent d'utiliser desormais des algorithmes de recherche des
solutions optimales de tels systemes (notamment les methodes MCMC).
Exercice 7.5
Calculer Ie parametrc de la loi Jormalc par l'e timatcur de Moment et
par celui du Maximum de \ raisemblance.
7.2.6.3 Variantes d'estimateurs
D'autres estimateurs se voulant plus performants ou plus adaptes it certains processus ont ete proposes dans la litterature. Parmi eux signalons essentiellement l'estimateur des Moments Ponderes [196, 250] et surtout celui des
L-moments. Ces derniers permettent d'identifier les parametres de la loi theorique, en traduisant mieux la forme des distributions (coefficients de variation,
d'asymetrie et d'aplatissement). Sinon la methode reste la meme : on egale les
L-moments theoriques et les L-moments empiriques et on resout un systeme
ayant autant d'equations que de parametres. L'avantage de ces estimateurs est
d'etre plus robustes (moindre sensibilite it la fluctuation d'echantillonnage) et
de mieux rendre compte de la forme de la loi. En outre, pour certaines lois,
ils sont moins sensibles aux horsains, l'inconvenient pour d'autres lois etant
de les sous-representer. Plusieurs articles analysent en detail l'interet de cet
estimateur en fonction de differentes lois: on trouvera une excellente revue des
estimateurs utilises aujourd'hui dans la these de Naulet [296] et une discussion
interessante dans EI-Adlouni et al. [8].
7.2.6.4 L'approche bayesienne et les techniques MCMC
L'approche bayesienne cherche it identifier non pas des parametres mais
leurs distributions en utilisant la for mule de Bayes: