

126
5 Le modèle de Hartree-Fock
et telle que
lim
n−→+∞
E
HF (φ 1,n , φ 2,n , · · · , φ N,n ) = I
HF .
(5.13)
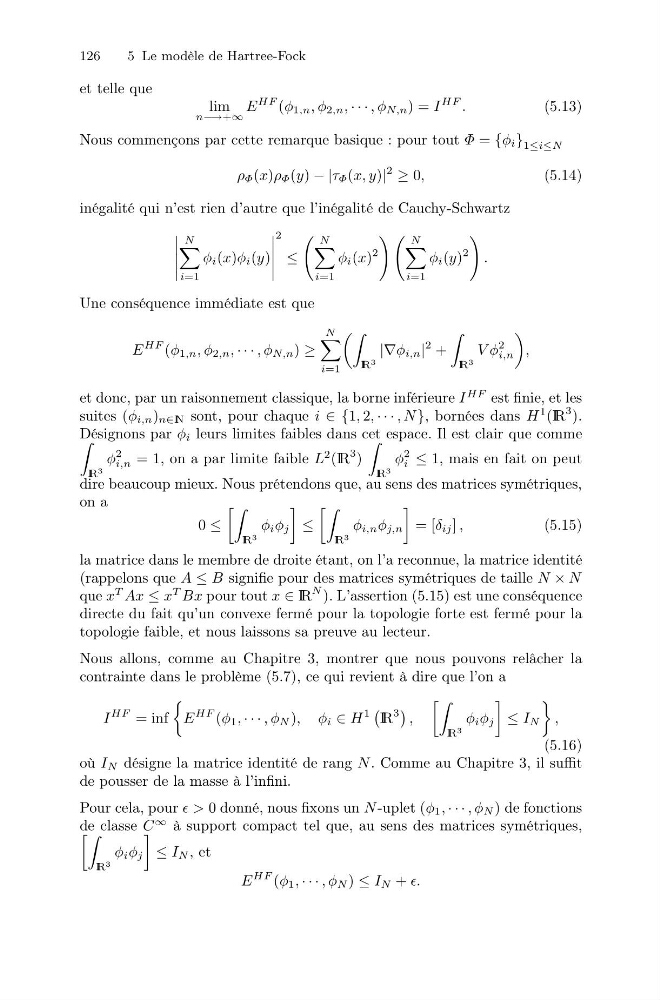
Nous commençons par cette remarque basique : pour tout Φ = {φ i } 1≤i≤N
ρ Φ (x)ρ Φ (y) − |τ Φ (x, y)|
2
≥ 0,
(5.14)
inégalité qui n’est rien d’autre que l’inégalité de Cauchy-Schwartz
N
i=1
φ i (x)φ i (y)
2
≤
N
i=1
φ i (x)
2
N
i=1
φ i (y)
2
.
Une conséquence immédiate est que
E
HF (φ 1,n , φ 2,n , · · · , φ N,n ) ≥
N
i=1
I R 3
|∇φ i,n |
2 +
I R 3
V φ
2
i,n
,
et donc, par un raisonnement classique, la borne inférieure I
HF est finie, et les
suites (φ i,n ) n∈I N sont, pour chaque i ∈ {1, 2, · · · , N}, bornées dans H
1 (IR
3 ).
Désignons par φ i leurs limites faibles dans cet espace. Il est clair que comme
I R 3
φ
2
i,n = 1, on a par limite faible L
2 (IR
3 )
I R 3
φ
2
i ≤ 1, mais en fait on peut
dire beaucoup mieux. Nous prétendons que, au sens des matrices symétriques,
on a
0 ≤
I R 3
φ i φ j
≤
I R 3
φ i,n φ j,n
= [δ ij ] ,
(5.15)
la matrice dans le membre de droite étant, on l’a reconnue, la matrice identité
(rappelons que A ≤ B signifie pour des matrices symétriques de taille N × N
que x
T Ax ≤ x
T Bx pour tout x ∈ IR
N ). L’assertion (5.15) est une conséquence
directe du fait qu’un convexe fermé pour la topologie forte est fermé pour la
topologie faible, et nous laissons sa preuve au lecteur.
Nous allons, comme au Chapitre 3, montrer que nous pouvons relâcher la
contrainte dans le problème (5.7), ce qui revient à dire que l’on a
I
HF = inf
E
HF (φ 1 , · · · , φ N ), φ i ∈ H
1
IR
3
,
I R 3
φ i φ j
≤ I N
,
(5.16)
où I N désigne la matrice identité de rang N . Comme au Chapitre 3, il suffit
de pousser de la masse à l’infini.
Pour cela, pour > 0 donné, nous fixons un N -uplet (φ 1 , · · · , φ N ) de fonctions
de classe C
∞ à support compact tel que, au sens des matrices symétriques,
I R 3
φ i φ j
≤ I N , et
E
HF (φ 1 , · · · , φ N ) ≤ I N + .