

116
4 Un cas difficile : fonctionnelle d’énergie non convexe sur l’espace entier
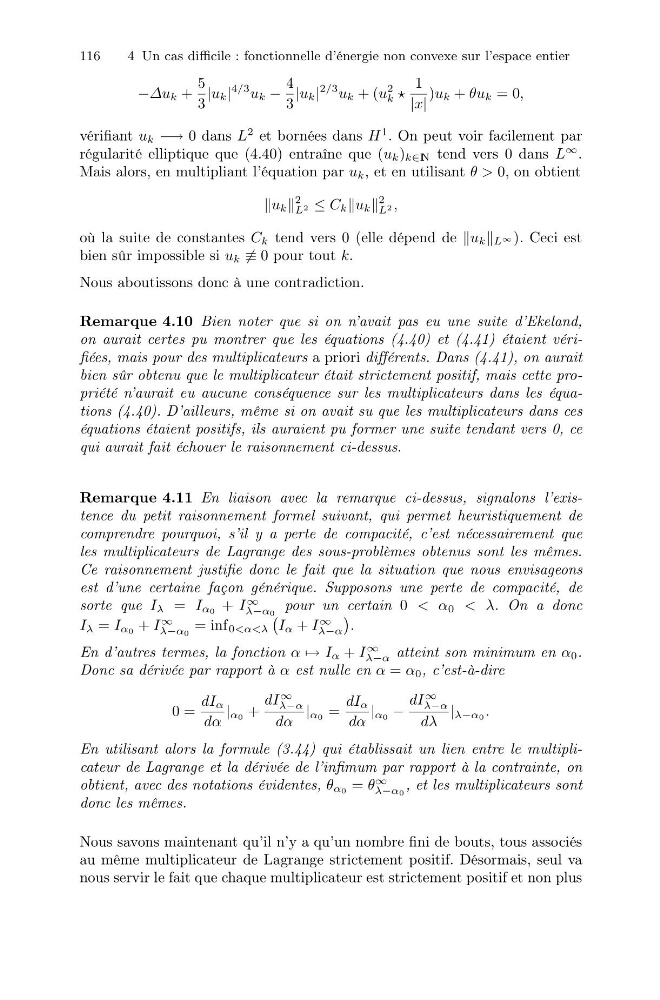
−∆u k +
5
3
|u k |
4/3 u k −
4
3
|u k |
2/3 u k + (u
2
k
1
|x|
)u k + θu k = 0,
vérifiant u k −→ 0 dans L
2 et bornées dans H
1 . On peut voir facilement par
régularité elliptique que (4.40) entraîne que (u k ) k∈I N tend vers 0 dans L
∞ .
Mais alors, en multipliant l’équation par u k , et en utilisant θ > 0, on obtient
k
2
L 2 ≤ C k u k
2
L 2 ,
où la suite de constantes C k tend vers 0 (elle dépend de u k L ∞ ). Ceci est
bien sûr impossible si u k ≡ 0 pour tout k.
Nous aboutissons donc à une contradiction.
Remarque 4.10 Bien noter que si on n’avait pas eu une suite d’Ekeland,
on aurait certes pu montrer que les équations (4.40) et (4.41) étaient vérifiées, mais pour des multiplicateurs a priori différents. Dans (4.41), on aurait
bien sûr obtenu que le multiplicateur était strictement positif, mais cette propriété n’aurait eu aucune conséquence sur les multiplicateurs dans les équations (4.40). D’ailleurs, même si on avait su que les multiplicateurs dans ces
équations étaient positifs, ils auraient pu former une suite tendant vers 0, ce
qui aurait fait échouer le raisonnement ci-dessus.
Remarque 4.11 En liaison avec la remarque ci-dessus, signalons l’existence du petit raisonnement formel suivant, qui permet heuristiquement de
comprendre pourquoi, s’il y a perte de compacité, c’est nécessairement que
les multiplicateurs de Lagrange des sous-problèmes obtenus sont les mêmes.
Ce raisonnement justifie donc le fait que la situation que nous envisageons
est d’une certaine façon générique. Supposons une perte de compacité, de
sorte que I λ = I α0 + I
∞
λ−α0 pour un certain 0 < α 0 < λ. On a donc
I λ = I α0 + I
∞
λ−α0 = inf 0<α<λ
I α + I
∞
λ−α
.
En d’autres termes, la fonction α → I α + I
∞
λ−α atteint son minimum en α 0 .
Donc sa dérivée par rapport à α est nulle en α = α 0 , c’est-à-dire
0 =
dI α
dα
| α0 +
dI
∞
λ−α
dα
| α0 =
dI α
dα
| α0 −
dI
∞
λ−α
dλ
| λ−α0 .
En utilisant alors la formule (3.44) qui établissait un lien entre le multiplicateur de Lagrange et la dérivée de l’infimum par rapport à la contrainte, on
obtient, avec des notations évidentes, θ α0 = θ
∞
λ−α0 , et les multiplicateurs sont
donc les mêmes.
Nous savons maintenant qu’il n’y a qu’un nombre fini de bouts, tous associés
au même multiplicateur de Lagrange strictement positif. Désormais, seul va
nous servir le fait que chaque multiplicateur est strictement positif et non plus