

54
2 Techniques d’homog´ en´ eisation
et o` u on a symboliquement not´ e ∇ x et ∇ y les d´ eriv´ ees partielles de v(x, y) respectivement par rapport `
a son premier argument x et son second y (Bien noter
que chacune est un N -uplet de d´ eriv´ ees partielles du type (
∂
∂x 1
, ...,
∂
∂x N
)).
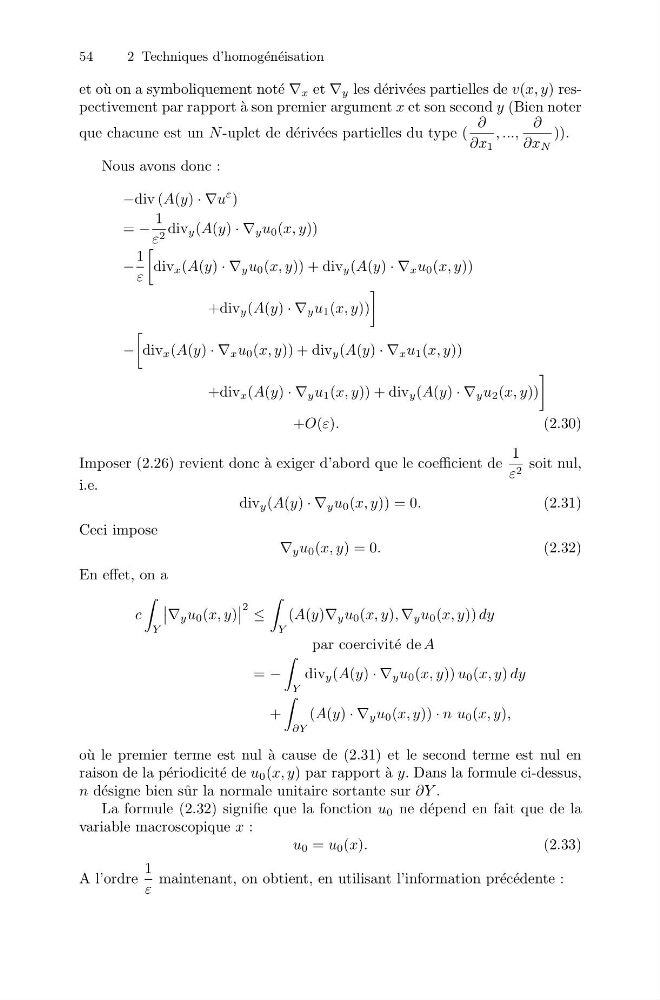
Nous avons donc :
−div (A(y) ·∇u
ε )
= −
1
ε 2 div y (A(y) ·∇ y u 0 (x, y))
−
1
ε
div x (A(y) ·∇ y u 0 (x, y)) + div y (A(y) ·∇ x u 0 (x, y))
+div y (A(y) ·∇ y u 1 (x, y))
−
div x (A(y) ·∇ x u 0 (x, y)) + div y (A(y) ·∇ x u 1 (x, y))
+div x (A(y) ·∇ y u 1 (x, y)) + div y (A(y) ·∇ y u 2 (x, y))
+O(ε).
(2.30)
Imposer (2.26) revient donc `
a exiger d’abord que le coefficient de
1
ε 2 soit nul,
i.e.
div y (A(y) ·∇ y u 0 (x, y)) = 0.
(2.31)
Ceci impose
∇ y u 0 (x, y)=0.
(2.32)
En effet, on a
c
Y
∇ y u 0 (x, y)
2 ≤
Y
(A(y)∇ y u 0 (x, y), ∇ y u 0 (x, y)) dy
par coercivit´ ed eA
= −
Y
div y (A(y) ·∇ y u 0 (x, y)) u 0 (x, y) dy
+
∂Y
(A(y) ·∇ y u 0 (x, y)) · nu 0 (x, y),
o` u le premier terme est nul `
a cause de (2.31) et le second terme est nul en
raison de la p´ eriodicit´ edeu 0 (x, y) par rapport `
a y. Dans la formule ci-dessus,
n d´ esigne bien sˆ ur la normale unitaire sortante sur ∂Y .
La formule (2.32) signifie que la fonction u 0 ne d´ epend en fait que de la
variable macroscopique x :
u 0 = u 0 (x).
(2.33)
A l’ordre
1
ε
maintenant, on obtient, en utilisant l’information pr´ ec´ edente :