

4.4 A lire apr` es le Chapitre 5 : notions de base d’analyse num´ erique des EDS
167
Il est intuitif de voir (et ceci peut ´ evidemment se montrer rigoureusement)
que l’ordre de cette approximation est ∆t, puisque l’erreur d’approximation
est enti` erement due au premier terme d’int´ egrale et est celle de l’habituel
sch´ ema d’Euler explicite. Cependant, cette situation simplifi´ ee o` u σ ≡ 1( l a
dispersion est constante devant le brownien) est une situation trompeuse. En
fait, en toute g´ en´ eralit´ e, on peut montrer que le sch´ ema d’Euler-Maruyama
est fortement convergent d’ordre α =1/2 seulement.
On peut en fait interpr´ eter cet ´ ecart d’un demi-ordre entre le sch´ ema et
son analogue d´ eterministe comme une “erreur de calcul” dans l’´ etablissement
du sch´ ema d’Euler-Maruyama. D’une certaine mani` ere, on a men´ epour´ ecrire
le sch´ ema (4.80) ` ap a r t i rd el ’ ´ equation (4.78) un calcul diff´ erentiel habituel
(c’est-` a-dire d´ eterministe) alors qu’on aurait dˆ u faire un calcul diff´ erentiel
particulier, dit calcul d’Itˆ o, tenant compte du fait que le mouvement brownien
n’est pas ` a variation quadratique born´ ee (ou, en termes plus simples, que
(dB t )
2 est d’ordre dt).
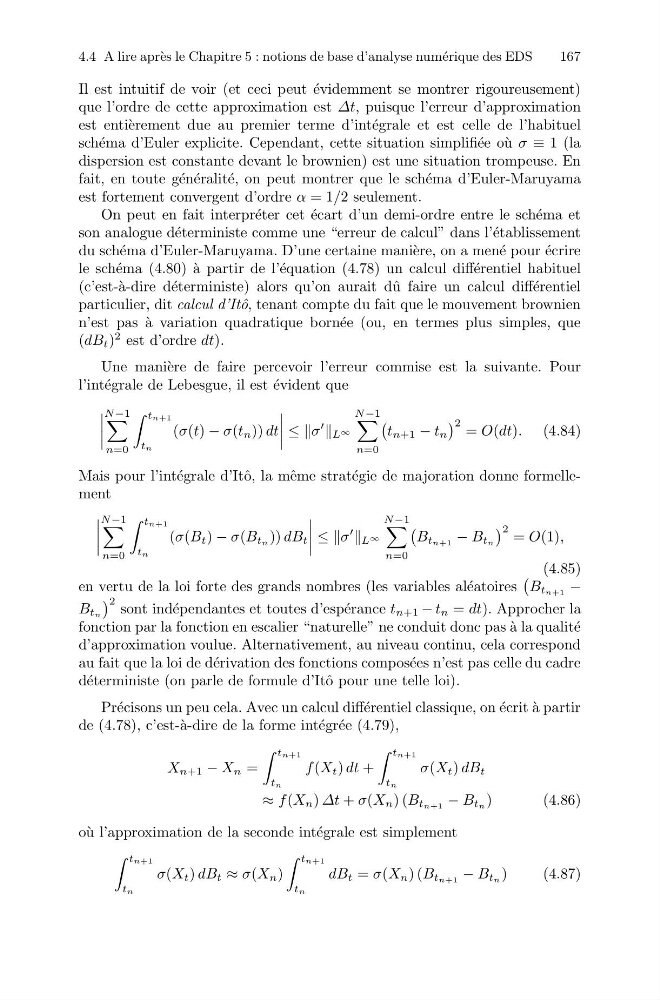
Une mani` ere de faire percevoir l’erreur commise est la suivante. Pour
l’int´ egrale de Lebesgue, il est ´ evident que
N −1
n=0
tn+1
tn
(σ(t) − σ(t n )) dt
≤≤σ
′ L ∞
N −1
n=0
t n+1 − t n
2 = O(dt). (4.84)
Mais pour l’int´ egrale d’Itˆ o, la mˆ eme strat´ egie de majoration donne formellement
N −1
n=0
tn+1
tn
(σ(B t ) − σ(B tn )) dB t
≤≤σ
′ L ∞
N −1
n=0
B tn+1 − B tn
2 = O(1),
(4.85)
en vertu de la loi forte des grands nombres (les variables al´ eatoires
B tn+1 −
B tn
2 sont ind´ ependantes et toutes d’esp´ erance t n+1 − t n = dt). Approcher la
fonction par la fonction en escalier “naturelle” ne conduit donc pas `
alaqualit´ e
d’approximation voulue. Alternativement, au niveau continu, cela correspond
au fait que la loi de d´ erivation des fonctions compos´ ees n’est pas celle du cadre
d´ eterministe (on parle de formule d’Itˆ o pour une telle loi).
Pr´ ecisons un peu cela. Avec un calcul diff´ erentiel classique, on ´ ecrit ` apartir
de (4.78), c’est-` a-dire de la forme int´ egr´ ee (4.79),
X n+1 − X n =
tn+1
tn
f (X t ) dt +
tn+1
tn
σ(X t ) dB t
≈ f (X n ) ∆t + σ(X n )(B tn+1 − B tn )
(4.86)
o` u l’approximation de la seconde int´ egrale est simplement
tn+1
tn
σ(X t ) dB t ≈ σ(X n )
tn+1
tn
dB t = σ(X n )(B tn+1 − B tn )
(4.87)