

4.3 Simulation num´ erique de l’Ecoulement de Couette
151
Dans (4.52), on a not´ e a le coefficient constant (positif) devant le Laplacien et on a omis un terme “constant” en ψ (qui ne pose pas de difficult´ e,
changer mentalement ψ en e
t ψ), ainsi que la d´ ependance des fonctions f ,
g, ψ par rapport au param` etre y. Il s’agit donc formellement d’une ´ equation
d’advection-diffusion dans le plan (P, Q). L’advection correspond au terme de
d´ eriv´ ee premi` ere et la diffusion au Laplacien en les variables P et Q.
Nous discr´ etisons cette ´ equation par un sch´ ema aux diff´ erences finies (on
pourrait faire aussi une discr´ etisation par ´ el´ ements finis). Nous imposons donc
` alafonctionψ d’ˆ etre nulle pour |P | ou |Q| plus grand qu’une grande constante
M (en pratique, il faut quantifier ce M ) et nous discr´ etisons l’´ equation avec
donn´ ee au bord nulle sur le carr´ e[ −M, M]
2 . Pour cela, une des techniques
possibles est la technique de s´ eparation d’op´ erateurs (ou splitting). Cette technique sera ´ etudi´ ee en plus grand d´ etail dans le Chapitre 5. Elle peut ici ˆ etre
appliqu´ ee ` a deux niveaux. A un premier niveau, on d´ ecompose l’´ equation
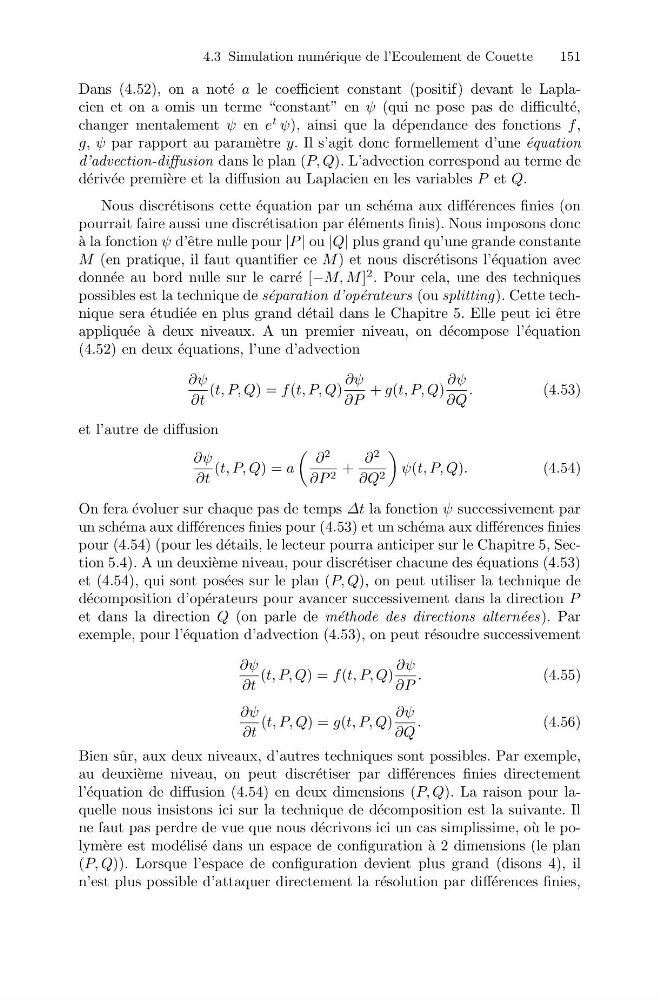
(4.52) en deux ´ equations, l’une d’advection
∂ψ
∂t
(t, P, Q)=f (t, P, Q)
∂ψ
∂P
+ g(t, P, Q)
∂ψ
∂Q
.
(4.53)
et l’autre de diffusion
∂ψ
∂t
(t, P, Q)=a
∂
2
∂P 2 +
∂
2
∂Q 2
ψ(t, P, Q).
(4.54)
On fera ´ evoluer sur chaque pas de temps ∆t la fonction ψ successivement par
un sch´ ema aux diff´ erences finies pour (4.53) et un sch´ ema aux diff´ erences finies
pour (4.54) (pour les d´ etails, le lecteur pourra anticiper sur le Chapitre 5, Section 5.4). A un deuxi` eme niveau, pour discr´ etiser chacune des ´ equations (4.53)
et (4.54), qui sont pos´ ees sur le plan (P, Q), on peut utiliser la technique de
d´ ecomposition d’op´ erateurs pour avancer successivement dans la direction P
et dans la direction Q (on parle de m´ ethode des directions altern´ ees). Par
exemple, pour l’´ equation d’advection (4.53), on peut r´ esoudre successivement
∂ψ
∂t
(t, P, Q)=f (t, P, Q)
∂ψ
∂P
.
(4.55)
∂ψ
∂t
(t, P, Q)=g(t, P, Q)
∂ψ
∂Q
.
(4.56)
Bien sˆ ur, aux deux niveaux, d’autres techniques sont possibles. Par exemple,
au deuxi` eme niveau, on peut discr´ etiser par diff´ erences finies directement
l’´ equation de diffusion (4.54) en deux dimensions (P, Q). La raison pour laquelle nous insistons ici sur la technique de d´ ecomposition est la suivante. Il
ne faut pas perdre de vue que nous d´ ecrivons ici un cas simplissime, o` ul epo -
lym` ere est mod´ elis´ e dans un espace de configuration `
a 2 dimensions (le plan
(P, Q)). Lorsque l’espace de configuration devient plus grand (disons 4), il
n’est plus possible d’attaquer directement la r´ esolution par diff´ erences finies,