

4.3 Simulation num´ erique de l’Ecoulement de Couette
149
w
n+1 − w
n
∆t
= f (t
n ,w
n )
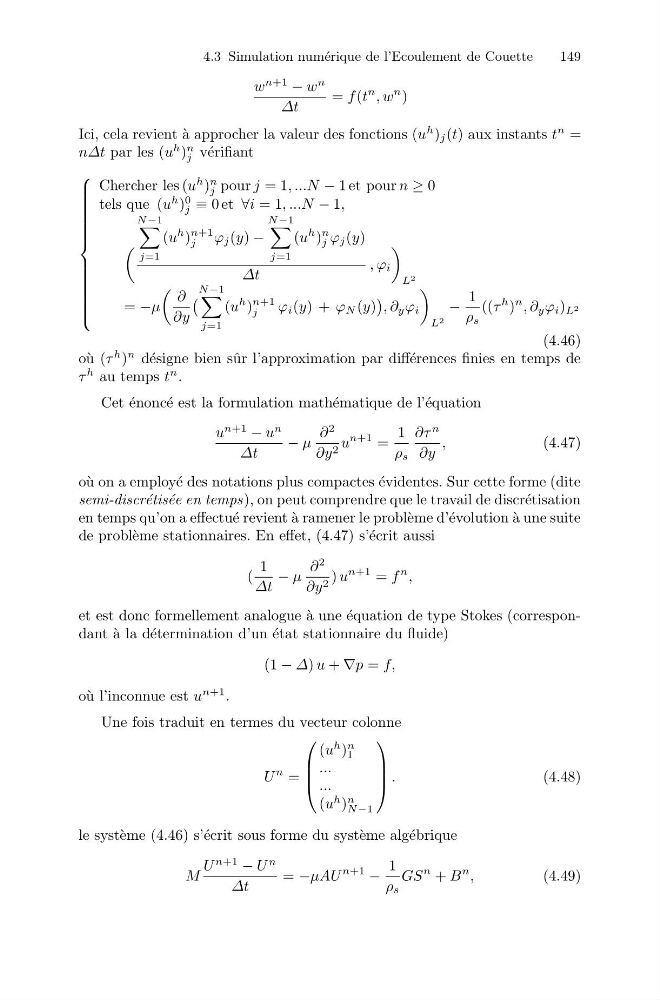
Ici, cela revient ` a approcher la valeur des fonctions (u
h ) j (t)a uxinsta n tst
n =
n∆t par les (u
h )
n
j v´ erifiant
⎧
⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎨
⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎩
Chercher les (u
h )
n
j pour j =1, ...N − 1et pourn ≥ 0
tels que (u
h )
0
j ≡ 0et ∀i =1, ...N − 1,
N −1
j=1
(u
h )
n+1
j
ϕ j (y) −
N −1
j=1
(u
h )
n
j ϕ j (y)
∆t
,ϕ i
L 2
= −µ
∂
∂y
N −1
j=1
(u
h )
n+1
j
ϕ i (y)+ϕ N (y)
,∂ y ϕ i
L 2
−
1
ρ s
((τ
h )
n ,∂ y ϕ i ) L 2
(4.46)
o` u( τ
h )
n d´ esigne bien sˆ ur l’approximation par diff´ erences finies en temps de
τ
h au temps t
n .
Cet ´ enonc´ e est la formulation math´ ematique de l’´ equation
u
n+1 − u
n
∆t
− µ
∂
2
∂y 2 u
n+1 =
1
ρ s
∂τ
n
∂y
,
(4.47)
o` uonaemplo y´ e des notations plus compactes ´ evidentes. Sur cette forme (dite
semi-discr´ etis´ ee en temps), on peut comprendre que le travail de discr´ etisation
en temps qu’on a effectu´ e revient ` a ramener le probl` eme d’´ evolution `
a une suite
de probl` eme stationnaires. En effet, (4.47) s’´ ecrit aussi
(
1
∆t
− µ
∂
2
∂y 2 ) u
n+1 = f
n ,
et est donc formellement analogue ` a une ´ equation de type Stokes (correspondant `
al ad ´ etermination d’un ´ etat stationnaire du fluide)
(1 − ∆) u + ∇p = f,
o` u l’inconnue est u
n+1 .
Une fois traduit en termes du vecteur colonne
U
n =
⎛
⎜
⎜
⎝
(u
h )
n
1
...
...
(u
h )
n
N −1
⎞
⎟
⎟
⎠ .
(4.48)
le syst` eme (4.46) s’´ ecrit sous forme du syst` eme alg´ ebrique
M
U
n+1 − U
n
∆t
= −µAU
n+1 −
1
ρ s
GS
n + B
n ,
(4.49)