

CHAPITRE 12
307
et ` a 2X avec probabilit´ e
1
2 . On voit, en outre, que la somme des deux
variables al´ eatoires normales X, Y n’est pas normale.
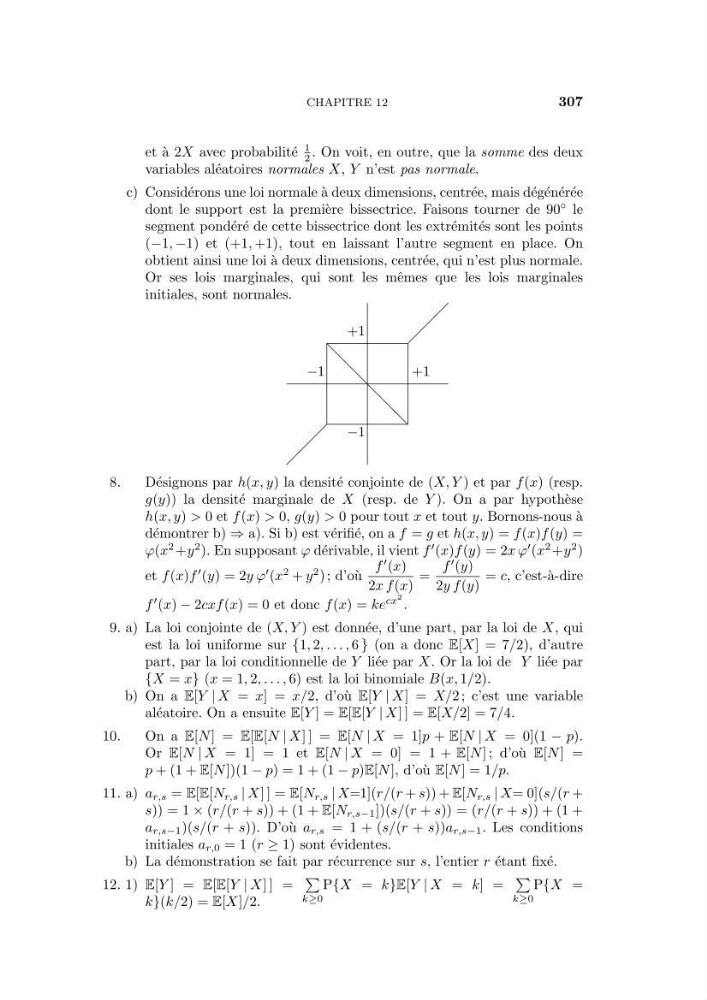
c) Consid´ erons une loi normale `
a deux dimensions, centr´ ee, mais d´ eg´ en´ er´ ee
dont le support est la premi` ere bissectrice. Faisons tourner de 90
◦ le
segment pond´ er´ e de cette bissectrice dont les extr´ emit´ es sont les points
(−1, −1) et (+1, +1), tout en laissant l’autre segment en place. On
obtient ainsi une loi `
a deux dimensions, centr´ ee, qui n’est plus normale.
Or ses lois marginales, qui sont les mˆ emes que les lois marginales
initiales, sont normales.
+1
−1
+ 1
−1
d
d
d
d
d
d
8.
D´ esignons par h(x, y) la densit´ e conjointe de (X, Y ) et par f (x) (resp.
g(y)) la densit´ e marginale de X (resp. de Y ). On a par hypoth` ese
h(x, y) > 0 et f (x) > 0, g(y) > 0 pour tout x et tout y. Bornons-nous `
a
d´ emontrer b) ⇒ a). Si b) est v´ erifi´ e, on a f = g et h(x, y) = f (x)f (y) =
ϕ(x
2 +y
2 ). En supposant ϕ d´ erivable, il vient f
(x)f (y) = 2x ϕ
(x
2 +y
2 )
et f (x)f
(y) = 2y ϕ
(x
2 + y
2 ) ; d’o` u
f
(x)
2x f(x)
=
f
(y)
2y f(y)
= c, c’est-` a-dire
f
(x) − 2cxf (x) = 0 et donc f (x) = ke
cx
2 .
9. a) La loi conjointe de (X, Y ) est donn´ ee, d’une part, par la loi de X, qui
est la loi uniforme sur {1, 2, . . . , 6 } (on a donc E[X] = 7/2), d’autre
part, par la loi conditionnelle de Y li´ ee par X. Or la loi de Y li´ ee par
{X = x} (x = 1, 2, . . . , 6) est la loi binomiale B(x, 1/2).
b) On a E[Y | X = x] = x/2, d’o` u E[Y | X] = X/2 ; c’est une variable
al´ eatoire. On a ensuite E[Y ] = E[E[Y | X] ] = E[X/2] = 7/4.
10.
On a E[N ] = E[E[N | X] ] = E[N | X = 1]p + E[N | X = 0](1 − p).
Or E[N | X = 1] = 1 et E[N | X = 0] = 1 + E[N ] ; d’o` u E[N ] =
p + (1 + E[N ])(1 − p) = 1 + (1 − p)E[N ], d’o` u E[N ] = 1/p.
11. a) a r,s = E[E[N r,s | X] ] = E[N r,s | X=1](r/(r + s)) + E[N r,s | X= 0](s/(r +
s)) = 1 × (r/(r + s)) + (1 + E[N r,s−1 ])(s/(r + s)) = (r/(r + s)) + (1 +
a r,s−1 )(s/(r + s)). D’o` u a r,s = 1 + (s/(r + s))a r,s−1 . Les conditions
initiales a r,0 = 1 (r ≥ 1) sont ´ evidentes.
b) La d´ emonstration se fait par r´ ecurrence sur s, l’entier r ´ etant fix´ e.
12. 1) E[Y ] = E[E[Y | X] ] =
k≥0
P{X = k}E[Y | X = k] =
k≥0
P{X =
k}(k/2) = E[X]/2.