

274
CHAPITRE 20 : APPLICATIONS DES PROBABILIT ´
ES
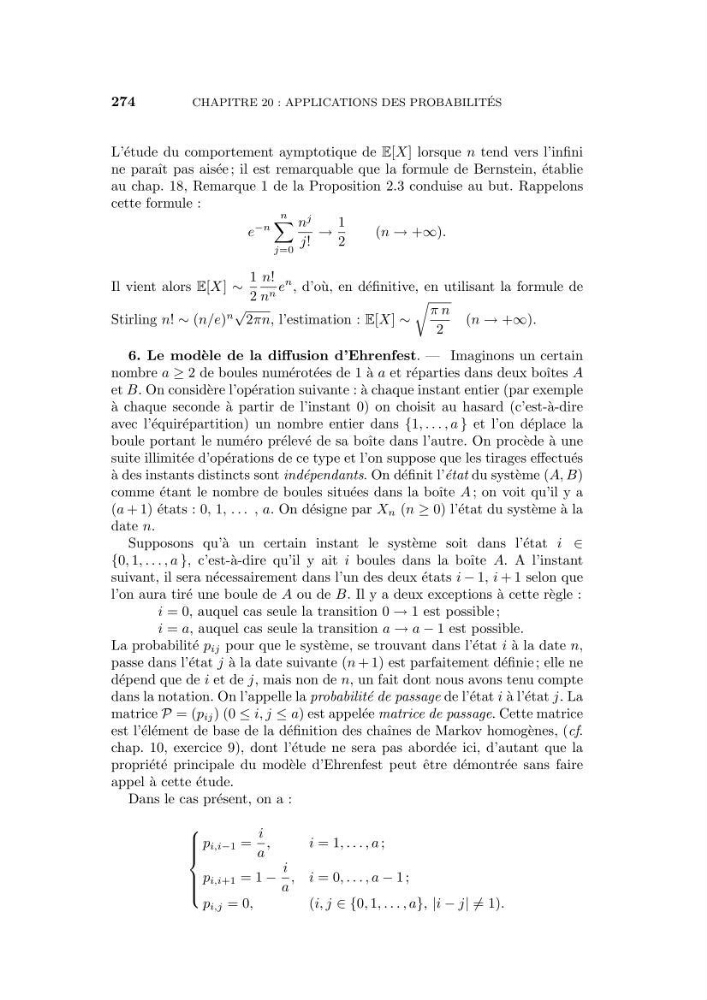
L’´ etude du comportement aymptotique de E[X] lorsque n tend vers l’infini
ne paraˆ ıt pas ais´ ee ; il est remarquable que la formule de Bernstein, ´ etablie
au chap. 18, Remarque 1 de la Proposition 2.3 conduise au but. Rappelons
cette formule :
e
−n
n
j=0
n
j
j!
→
1
2
(n → +∞).
Il vient alors E[X] ∼
1
2
n!
n n e
n , d’o` u, en d´ efinitive, en utilisant la formule de
Stirling n! ∼ (n/e)
n
√
2πn, l’estimation : E[X] ∼
π n
2
(n → +∞).
6. Le mod` ele de la diffusion d’Ehrenfest. — Imaginons un certain
nombre a ≥ 2 de boules num´ erot´ ees de 1 ` a a et r´ eparties dans deux boˆ ıtes A
et B. On consid` ere l’op´ eration suivante : `
a chaque instant entier (par exemple
` a chaque seconde ` a partir de l’instant 0) on choisit au hasard (c’est-` a-dire
avec l’´ equir´ epartition) un nombre entier dans {1, . . . , a } et l’on d´ eplace la
boule portant le num´ ero pr´ elev´ e de sa boˆ ıte dans l’autre. On proc` ede ` a une
suite illimit´ ee d’op´ erations de ce type et l’on suppose que les tirages effectu´ es
` a des instants distincts sont ind´ ependants. On d´ efinit l’´ etat du syst` eme (A, B)
comme ´ etant le nombre de boules situ´ ees dans la boˆ ıte A ; on voit qu’il y a
(a + 1) ´ etats : 0, 1, . . . , a. On d´ esigne par X n (n ≥ 0) l’´ etat du syst` eme ` a la
date n.
Supposons qu’` a un certain instant le syst` eme soit dans l’´ etat i ∈
{0, 1, . . . , a }, c’est-` a-dire qu’il y ait i boules dans la boˆ ıte A. A l’instant
suivant, il sera n´ ecessairement dans l’un des deux ´ etats i − 1, i + 1 selon que
l’on aura tir´ e une boule de A ou de B. Il y a deux exceptions `
a cette r` egle :
i = 0, auquel cas seule la transition 0 → 1 est possible ;
i = a, auquel cas seule la transition a → a − 1 est possible.
La probabilit´ e p ij pour que le syst` eme, se trouvant dans l’´ etat i ` a la date n,
passe dans l’´ etat j ` a la date suivante (n + 1) est parfaitement d´ efinie ; elle ne
d´ epend que de i et de j, mais non de n, un fait dont nous avons tenu compte
dans la notation. On l’appelle la probabilit´ e de passage de l’´ etat i ` a l’´ etat j. La
matrice P = (p ij ) (0 ≤ i, j ≤ a) est appel´ ee matrice de passage. Cette matrice
est l’´ el´ ement de base de la d´ efinition des chaˆ ınes de Markov homog` enes, (cf.
chap. 10, exercice 9), dont l’´ etude ne sera pas abord´ ee ici, d’autant que la
propri´ et´ e principale du mod` ele d’Ehrenfest peut ˆ etre d´ emontr´ ee sans faire
appel `
a cette ´ etude.
Dans le cas pr´ esent, on a :
p i,i−1 =
i
a
,
i= 1, . . . , a ;
p i,i+1 = 1 −
i
a
, i = 0, . . . , a − 1 ;
p i,j = 0,
(i, j ∈ {0, 1, . . . , a}, |i − j| = 1).