

248
CHAPITRE 18 : LE TH ´
EOR `
EME CENTRAL LIMIT
d’o` u
1
C 2
n
n
k=1
|x|≥εC n
x
2 dµ k ≤
1
ε δ
1
(C n ) 2+δ
n
k=1
E
|X k |
2+δ
.
Remarque. — Si les X n sont en outre identiquement distribu´ ees, la condition de Liapounov est automatiquement v´ erifi´ ee et la suite (Z n ) converge en
loi vers une variable al´ eatoire normale de loi N (0, 1).
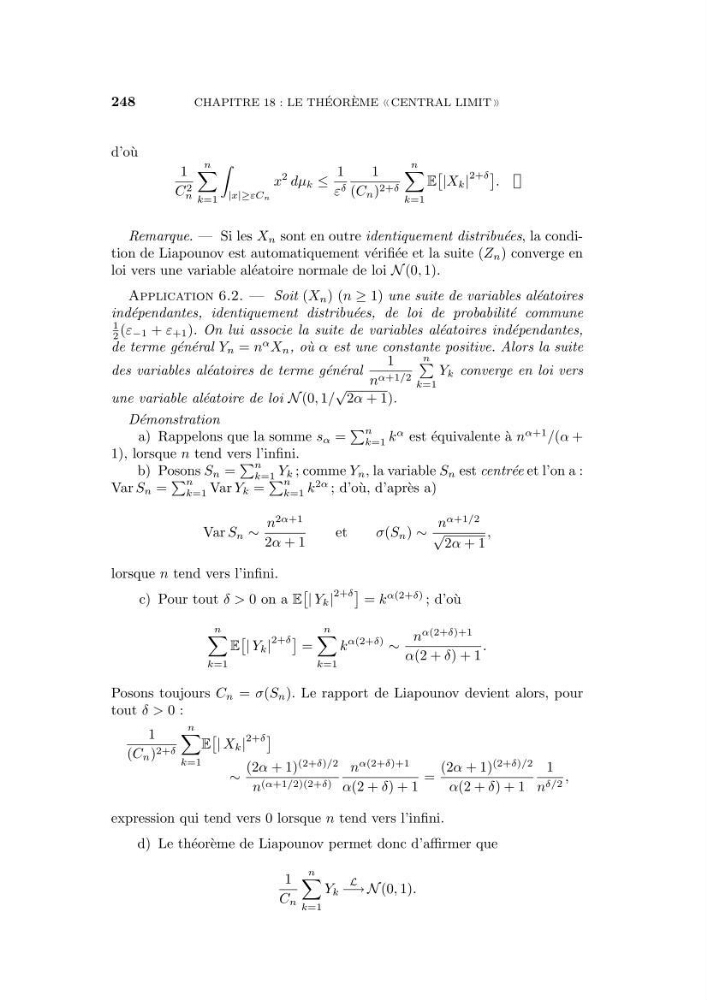
Application 6.2. — Soit (X n ) (n ≥ 1) une suite de variables al´ eatoires
ind´ ependantes, identiquement distribu´ ees, de loi de probabilit´ e commune
1
2 (ε −1 + ε +1 ). On lui associe la suite de variables al´ eatoires ind´ ependantes,
de terme g´ en´ eral Y n = n
α X n , o` u α est une constante positive. Alors la suite
des variables al´ eatoires de terme g´ en´ eral
1
n α+1/2
n
k=1
Y k converge en loi vers
une variable al´ eatoire de loi N (0, 1/
√
2α + 1).
D´ emonstration
a) Rappelons que la somme s α =
n
k=1 k
α est ´ equivalente `
a n
α+1 /(α +
1), lorsque n tend vers l’infini.
b) Posons S n =
n
k=1 Y k ; comme Y n , la variable S n est centr´ ee et l’on a :
Var S n =
n
k=1 Var Y k =
n
k=1 k
2α ; d’o` u, d’apr` es a)
Var S n ∼
n
2α+1
2α + 1
et
σ(S n ) ∼
n
α+1/2
√
2α + 1
,
lorsque n tend vers l’infini.
c) Pour tout δ > 0 on a E
| Y k |
2+δ
= k
α(2+δ) ; d’o` u
n
k=1
E
| Y k |
2+δ
=
n
k=1
k
α(2+δ)
∼
n
α(2+δ)+1
α(2 + δ) + 1
.
Posons toujours C n = σ(S n ). Le rapport de Liapounov devient alors, pour
tout δ > 0 :
1
(C n ) 2+δ
n
k=1
E
| X k |
2+δ
∼
(2α + 1)
(2+δ)/2
n (α+1/2)(2+δ)
n
α(2+δ)+1
α(2 + δ) + 1
=
(2α + 1)
(2+δ)/2
α(2 + δ) + 1
1
n δ/2 ,
expression qui tend vers 0 lorsque n tend vers l’infini.
d) Le th´ eor` eme de Liapounov permet donc d’affirmer que
1
C n
n
k=1
Y k
L
−→ N (0, 1).