

3. ESP ´
ERANCE MATH ´
EMATIQUE CONDITIONNELLE
147
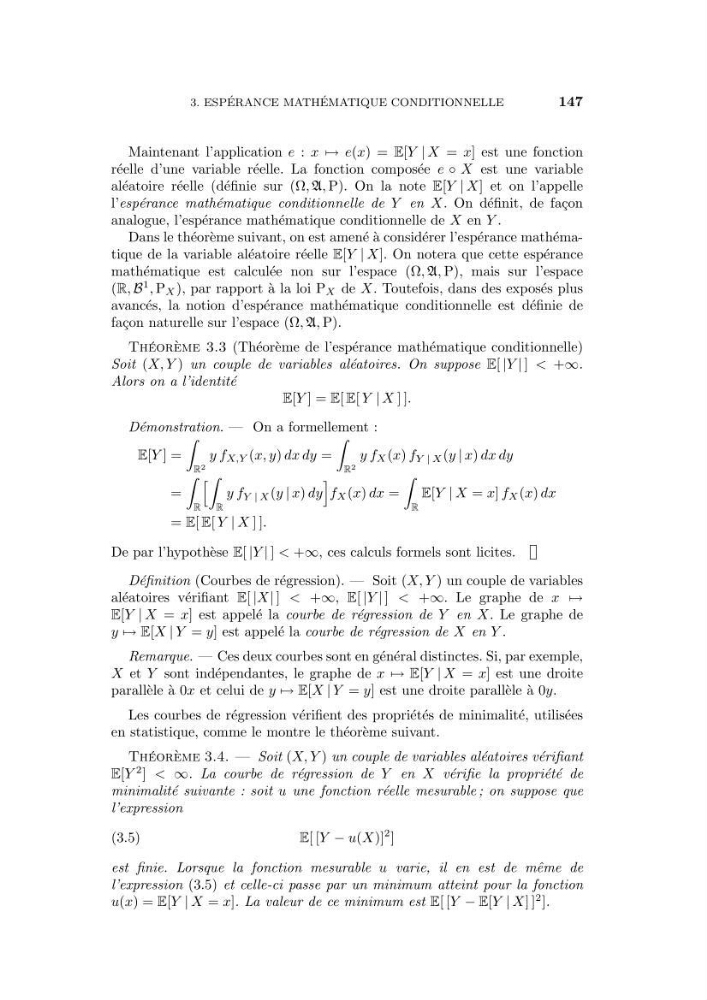
Maintenant l’application e : x → e(x) = E[Y | X = x] est une fonction
r´ eelle d’une variable r´ eelle. La fonction compos´ ee e ◦ X est une variable
al´ eatoire r´ eelle (d´ efinie sur (Ω, A, P). On la note E[Y | X] et on l’appelle
l’esp´ erance math´ ematique conditionnelle de Y en X. On d´ efinit, de fa¸ con
analogue, l’esp´ erance math´ ematique conditionnelle de X en Y .
Dans le th´ eor` eme suivant, on est amen´ e ` a consid´ erer l’esp´ erance math´ ematique de la variable al´ eatoire r´ eelle E[Y | X]. On notera que cette esp´ erance
math´ ematique est calcul´ ee non sur l’espace (Ω, A, P), mais sur l’espace
(R, B
1 , P X ), par rapport `
a la loi P X de X. Toutefois, dans des expos´ es plus
avanc´ es, la notion d’esp´ erance math´ ematique conditionnelle est d´ efinie de
fa¸ con naturelle sur l’espace (Ω, A, P).
Th´ eor` eme 3.3 (Th´ eor` eme de l’esp´ erance math´ ematique conditionnelle)
Soit (X, Y ) un couple de variables al´ eatoires. On suppose E[ |Y | ] < +∞.
Alors on a l’identit´ e
E[Y ] = E[ E[ Y | X ] ].
D´ emonstration. — On a formellement :
E[Y ] =
R 2
y f X,Y (x, y) dx dy =
R 2
y f X (x) f Y | X (y | x) dx dy
=
R
R
y f Y | X (y | x) dy
f X (x) dx =
R
E[Y | X = x] f X (x) dx
= E[ E[ Y | X ] ].
De par l’hypoth` ese E[ |Y | ] < +∞, ces calculs formels sont licites.
D´ efinition (Courbes de r´ egression). — Soit (X, Y ) un couple de variables
al´ eatoires v´ erifiant E[ |X| ] < +∞, E[ |Y | ] < +∞. Le graphe de x →
E[Y | X = x] est appel´ e la courbe de r´ egression de Y en X. Le graphe de
y → E[X | Y = y] est appel´ e la courbe de r´ egression de X en Y .
Remarque. — Ces deux courbes sont en g´ en´ eral distinctes. Si, par exemple,
X et Y sont ind´ ependantes, le graphe de x → E[Y | X = x] est une droite
parall` ele ` a 0x et celui de y → E[X | Y = y] est une droite parall` ele ` a 0y.
Les courbes de r´ egression v´ erifient des propri´ et´ es de minimalit´ e, utilis´ ees
en statistique, comme le montre le th´ eor` eme suivant.
Th´ eor` eme 3.4. — Soit (X, Y ) un couple de variables al´ eatoires v´ erifiant
E[Y
2 ] < ∞. La courbe de r´ egression de Y en X v´ erifie la propri´ et´ e de
minimalit´ e suivante : soit u une fonction r´ eelle mesurable ; on suppose que
l’expression
(3.5)
E[ [Y − u(X)]
2 ]
est finie. Lorsque la fonction mesurable u varie, il en est de mˆ eme de
l’expression (3.5) et celle-ci passe par un minimum atteint pour la fonction
u(x) = E[Y | X = x]. La valeur de ce minimum est E[ [Y − E[Y | X] ]
2 ].