

3. ESP ´
ERANCE MATH ´
EMATIQUE CONDITIONNELLE
145
pour i fix´ e, la s´ erie de terme g´ en´ eral b i (j)y j (j ∈ J) est aussi absolument
convergente. Il est naturel d’appeler la somme de cette s´ erie l’esp´ erance
math´ ematique de Y conditionnelle `
a {X = x i } et de la noter E[Y | X = x i ].
On pose donc
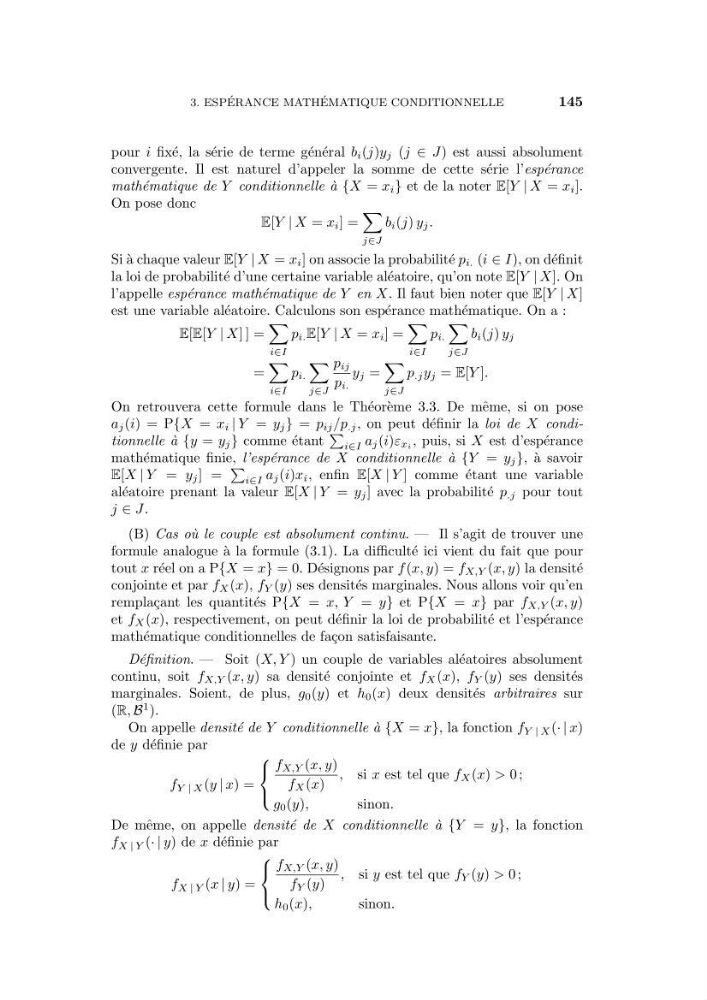
E[Y | X = x i ] =
j∈J
b i (j) y j .
Si `
a chaque valeur E[Y | X = x i ] on associe la probabilit´ e p i. (i ∈ I), on d´ efinit
la loi de probabilit´ e d’une certaine variable al´ eatoire, qu’on note E[Y | X]. On
l’appelle esp´ erance math´ ematique de Y en X. Il faut bien noter que E[Y | X]
est une variable al´ eatoire. Calculons son esp´ erance math´ ematique. On a :
E[E[Y | X] ] =
i∈I
p i. E[Y | X = x i ] =
i∈I
p i.
j∈J
b i (j) y j
=
i∈I
p i.
j∈J
p ij
p i.
y j =
j∈J
p .j y j = E[Y ].
On retrouvera cette formule dans le Th´ eor` eme 3.3. De mˆ eme, si on pose
a j (i) = P{X = x i | Y = y j } = p ij /p .j , on peut d´ efinir la loi de X conditionnelle `
a {y = y j } comme ´ etant
i∈I a j (i)ε x i , puis, si X est d’esp´ erance
math´ ematique finie, l’esp´ erance de X conditionnelle `
a {Y = y j }, `
a savoir
E[X | Y = y j ] =
i∈I a j (i)x i , enfin E[X | Y ] comme ´ etant une variable
al´ eatoire prenant la valeur E[X | Y = y j ] avec la probabilit´ e p .j pour tout
j ∈ J.
(B) Cas o` u le couple est absolument continu. — Il s’agit de trouver une
formule analogue `
a la formule (3.1). La difficult´ e ici vient du fait que pour
tout x r´ eel on a P{X = x} = 0. D´ esignons par f (x, y) = f X,Y (x, y) la densit´ e
conjointe et par f X (x), f Y (y) ses densit´ es marginales. Nous allons voir qu’en
rempla¸ cant les quantit´ es P{X = x, Y = y} et P{X = x} par f X,Y (x, y)
et f X (x), respectivement, on peut d´ efinir la loi de probabilit´ e et l’esp´ erance
math´ ematique conditionnelles de fa¸ con satisfaisante.
D´ efinition. — Soit (X, Y ) un couple de variables al´ eatoires absolument
continu, soit f X,Y (x, y) sa densit´ e conjointe et f X (x), f Y (y) ses densit´ es
marginales. Soient, de plus, g 0 (y) et h 0 (x) deux densit´ es arbitraires sur
(R, B
1 ).
On appelle densit´ e de Y conditionnelle `
a {X = x}, la fonction f Y | X (· | x)
de y d´ efinie par
f Y | X (y | x) =
f X,Y (x, y)
f X (x)
, si x est tel que f X (x) > 0 ;
g 0 (y),
sinon.
De mˆ eme, on appelle densit´ e de X conditionnelle `
a {Y = y}, la fonction
f X | Y (· | y) de x d´ efinie par
f X | Y (x | y) =
f X,Y (x, y)
f Y (y)
, si y est tel que f Y (y) > 0 ;
h 0 (x),
sinon.