

U T I L
Comment etre plus efficace ?
Le compte de resultat
Analyse des ventes
La rentabilite financiere
“D
О
C ZJ
Q
vD I
о
(N
Ol
‘i— >
o.
о
(J
Intitule
A nnee1 Annee 2 Annee 3
V entes
274 400 294124 329 955
100,00 % 100,00 % 100,00 %
P roduit 1
1 6 8 000
180171 202 257
61,22 % 61,26 % 61,30 %
P roduit 2
1 0 6 400
1 1 3 953 1 2 7 698
38,78 % 38,74 % 38,70 %
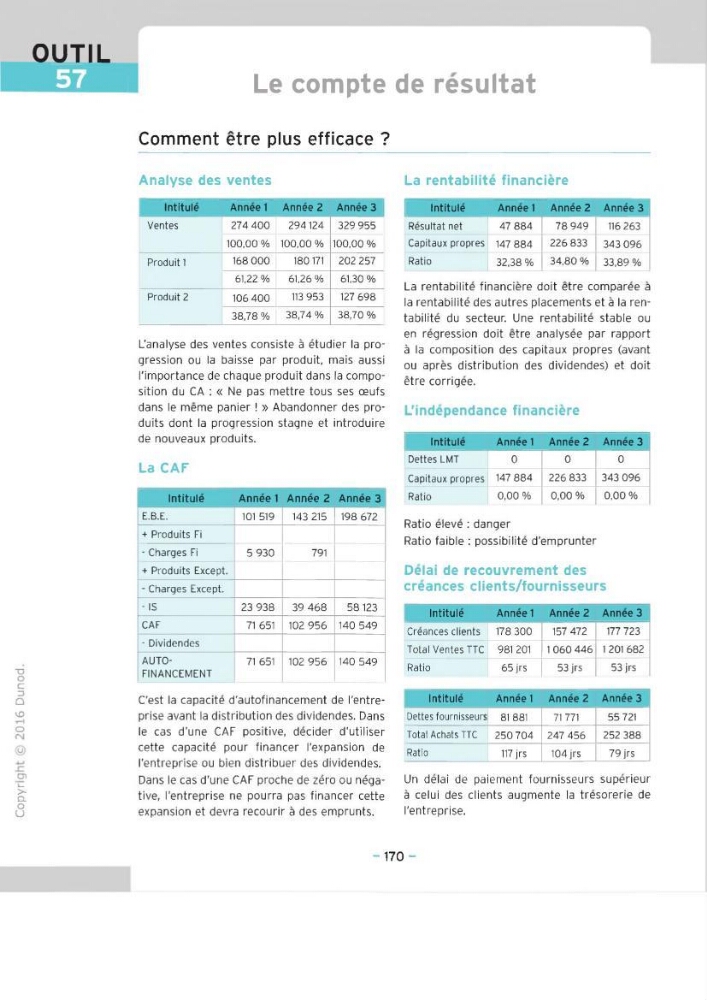
L'analyse des ventes consiste a etudier la progression ou la baisse par produit, m ais aussi
I'im portance de chaque produit dans la com position du C A : « N e pas mettre tous ses ceufs
dans le m em e panier ! » Abandonner des produits dont la progression stagne et introduire
de nouveaux produits.
La CAF
Intitule
Annee 1 Annee 2 Annee 3
E .B .E .
1 0 1 519 143 215 198 672
+ Produits F i
■ C harges F i
5 930
7 9 1
+ Produits E xcept,
- C harges E xcept.
- IS
23 938 39 468
58 1 2 3
C A F
7 1 6 5 1 1 0 2 956 1 40 549
- D ividendes
A U T O -
F IN A N C E M E N T
7 1 6 5 1 1 0 2 956 1 40 549
C'est la capadte d'autofinancement de I'entreprise avant la distribution des dividendes. D ans
le cas d'une C A F positive, decider d'utiliser
cette capacite pour financer I'expansion de
I'entreprise ou bien distribuer des dividendes.
D ans le cas d'une C A F proche de zero ou negative, I'entreprise ne pourra pas financer cette
expansion et devra recourir a des em prunts.
Intitule
Annee 1 Annee 2 Annee 3
R esultat net
47 884
78 949 1 1 6 263
C ap itau x propres 1 4 7 884 226 833 343 096
R atio
32,38 % 34,80 % 33,89 %
L a rentabilite financiere doit etre comparee a
la rentabilite des autres placem ents et a la rentabilite du secteur. U ne rentabilite stable ou
en regression doit etre analysee par rapport
a la com position des capitaux propres (avant
ou apres distribution des dividendes) et doit
etre corrigee.
L'independance financiere
Intitule
Annee 1 Annee 2 Annee 3
D ettes L M T
0
0
0
C apitaux propres 1 4 7 884 226 833 343 096
R atio
0,00 % 0,00 % 0,00 %
R atio eleve : danger
R atio faible : possibilite d'emprunter
Delai de recouvrement des
creances clients/fournisseurs
Intitule
A nnee1 Annee 2 Annee 3
C reances clients 1 7 8 300 1 5 7 472 1 7 7 723
T o tal V entes T T C 9 8 1 2 0 1 1 060 446 1 2 0 1 682
R atio
65 jrs
53 jrs
5 3 jrs
Intitule
A nnee1 Annee 2 Annee 3
D ettes fo u rn isseu rs 8 1 8 8 1
7 1 7 7 1
55 7 2 1
T o ta l A ch ats T T C 250 704 247 456 252 388
R a tio
1 1 7 jrs
1 0 4 jrs
79 jrs
U n delai de paiem ent fournisseurs superieur
a celui des clients augmente la tresorerie de
I'entreprise.
-170 -