

_ Q U T J L _
L e s a m o r t i s s e m e n t s
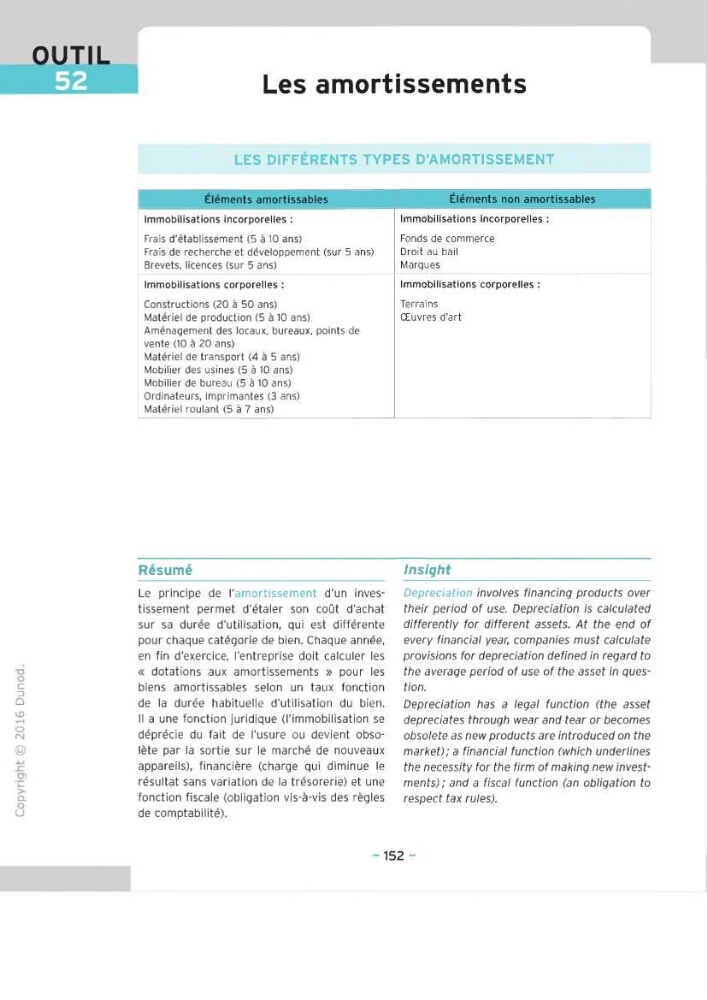
LES DIFFERENTS TYPES D'AMORTISSEMENT
Elem ents am ortissables
Elem ents non am ortissables
Im m obilisations incorporelles :
F rais d'etablissem ent (5 a 1 0 ans)
F rais de recherche et developpem ent (sur 5 ans)
B revets, licences (sur 5 ans)
Im m obilisations incorporelles :
F onds de com m erce
D ro it au b ail
M arques
Im m obilisations corporelles :
C onstructions (20 a 50 ans)
M ateriel de production (5 a 1 0 ans)
A m enagem ent des locaux, bureaux, points de
vente (1 0 a 20 ans)
M ateriel de transport (4 a 5 ans)
M o b ilier des usines (5 a 1 0 ans)
M o b ilier de bureau (5 a 1 0 ans)
O rdinateurs, im prim antes (3 ans)
M ateriel roulant (5 a 7 ans)
Im m obilisations corporelles :
T errains
C E u v res d'art
Resume
Insight
T 3
О
C
ГЗ
Q
vD I
о
(N
@
Ol
>
D .
О
(J
L e principe de ramortissement d'un investissement permet d'etaler son coQ t d'achat
sur sa duree d'utilisation, qui est differente
pour chaque categorie de bien. Chaque annee,
en fin d'exercice, I’ entreprise doit calculer les
« dotations aux amortissements » pour les
biens amortissables selon un taux fonction
de la duree habituelle d'utilisation du bien.
I I a une fonction juridique (I'im m obilisation se
deprecie du fait de I'usure ou devient obsolete par la sortie sur le m arche de nouveaux
appareils), financiere (charge qui dim inue le
resultat sans variation de la tresorerie) et une
fonction fiscale (obligation vis-a-vis des regies
de com ptabilite).
D epreciation involves financing products over
their p eriod o f use. Depreciation is calculated
differen tly for different assets. A t the end o f
e ve ry financial year, com panies m ust calculate
provisions for depreciation defined in regard to
the average p eriod o f use o f the asset in guestion.
Depreciation has a legal function (the asset
depreciates through wear and tear or becom es
obsolete as new products are introduced on the
m a rk e t); a financial function (which underlines
the necessity for the firm o f m aking new investm e n ts ); and a fiscal function (an obligation to
respect tax rules).
-152 -