

_ a u T i L _
4 8
L e C r e d i t
I m p d t
I n n o v a t i o n
UN N O U V E A U D IS P O S IT IF P O U R F IN A N C E R L 'IN N O V A T IO N
AU SE N S LA R G E
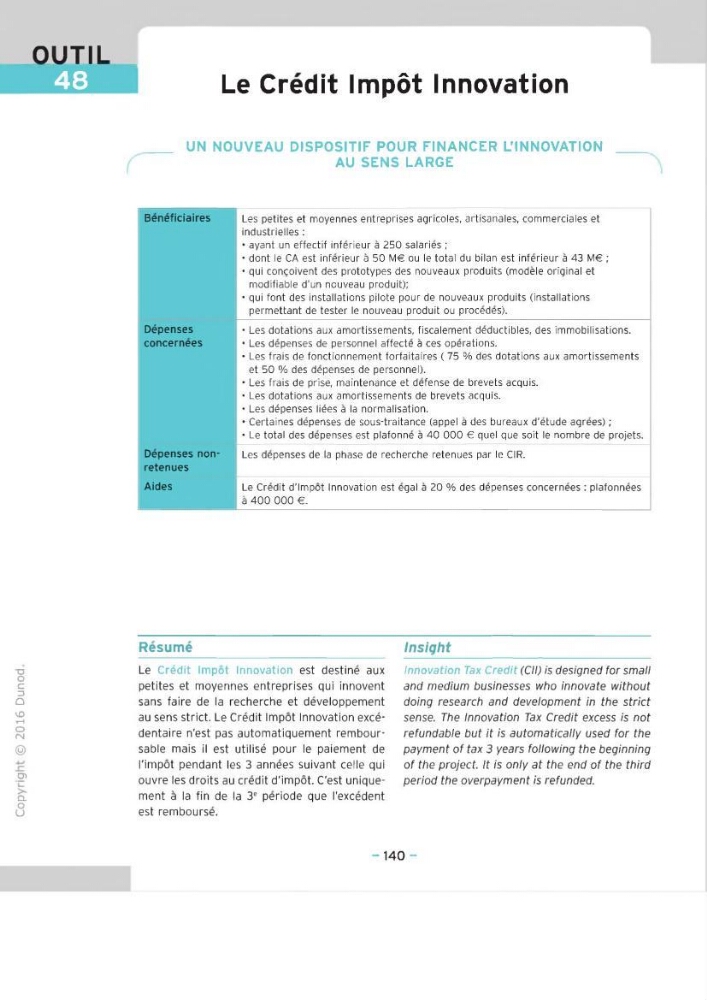
Beneficiaires
Les petites et moyennes entreprises agricoles, artisanales, commerciales et
industrielles ;
• ayant un effectif inferieur a 250 salaries ;
■ dont le CA est inferieur a 50 M€ ou le total du bilan est inferieur a 43 M€ ;
• qui congoivent des prototypes des nouveaux produits (modele original et
modifiable d'un nouveau produit);
■ qui font des installations pilote pour de nouveaux produits (installations
permettant de tester le nouveau produit ou precedes).
Depenses
concernees
• Les dotations aux amortissements, fiscalement deductibles, des immobilisations.
• Les depenses de personnel affecte a ces operations.
• Les frais de fonctionnement forfaitaires ( 75 % des dotations aux amortissements
et 50 % des depenses de personnel).
• Les frais de prise, maintenance et defense de brevets acquis.
■ Les dotations aux amortissements de brevets acquis.
• Les Ьёрепзез liees a la normalisation.
• Certaines depenses de sous-traitance (appel a des bureaux d'etude agrees);
• Le total des depenses est plafonne a 40 000 € quel que soit le nombre de projets.
Depenses nonretenues
Les depenses de la phase de recherche retenues par le CIR.
Aides
Le Credit d’impot Innovation est egal a 20 % des depenses concernees : plafonnees
a 400 000 €.
R e su m e
I n s ig h t
“D
О
C
3
Q
\D
T— i
о
(N
@
Qi
D.
О
u
Le Credit Impot Innovation est destine aux
petites et moyennes entreprises qui innovent
sans faire de la recherche et developpement
au sens strict. Le Credit Impot Innovation excedentaire n'est pas automatiquement remboursable mais il est utilisё pour le paiement de
I'impot pendant les 3 annees suivant celle qui
ouvre les droits au credit d'impot. C'est uniquement a la fin de la 3® periode que I'excedent
est rembourse.
Innovation Tax Credit (Cll) is designed for small
and medium businesses who innovate without
doing research and development in the strict
sense. The Innovation Tax Credit excess is not
refundable but it is automatically used for the
payment of tax 3 years following the beginning
of the project. It is only at the end of the third
period the overpayment is refunded.
-
140 -