

Un point M(X,Y,Z ) est sur le cône Σ de sommet A et circonscrit à S si et seulement si la droite (AM) est tangente à S.
Une RP de (AM) est :
x = −2 + λ(X + 2), y = −2 + λ(Y + 2) ,
z = λZ, λ ∈ R.
Une CNS est que l'équation
λ(X + 2) − 2
λ(Y + 2) − 2
+
λ(X + 2) − 2
λZ
+
λ(Y + 2) − 2
λZ − 1 = 0
admette une solution double, c'est-à-dire que son discriminant
soit nul.
Réponse :
(X + 2) + (Y + 2) + 2Z
2
−3
(X + 2)(Y + 2) + (X + 2)Z + (Y + 2)Z
= 0 .
Chercher Γ par une RP de la forme :
x = a cos t, y = a sin t, z = ϕ(t).
Réponse : Les courbes de RP : x = a cos t, y = a sin t,
z = εka ch
t
k
+ C
, C ∈ R fixé, ε ∈ {−1,1} fixé, t ∈ R le
paramètre.
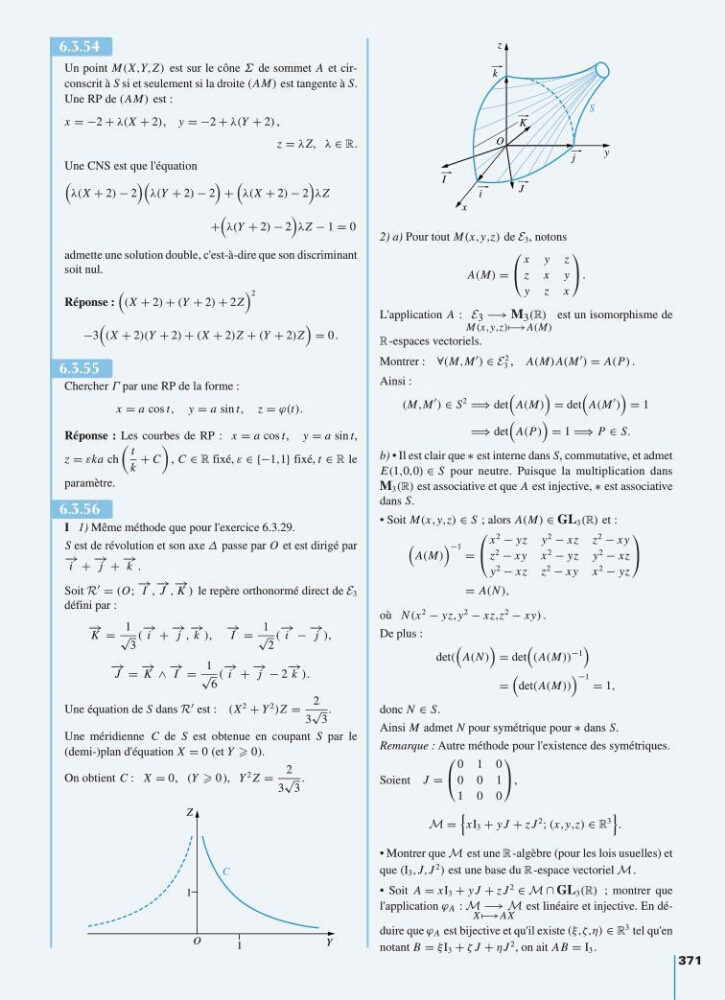
I 1) Même méthode que pour l'exercice 6.3.29.
S est de révolution et son axe ∆ passe par O et est dirigé par
− →
i +
− →
j +
− →
k .
Soit R = (O;
− →
I ,
− →
J ,
− →
K ) le repère orthonormé direct de E 3
défini par :
− →
K =
1
√
3
(
− →
i +
− →
j ,
− →
k ),
− →
I =
1
√
2
(
− →
i −
− →
j ),
− →
J =
− →
K ∧
− →
I =
1
√
6
(
− →
i +
− →
j − 2
− →
k ).
Une équation de S dans R est : (X
2
+ Y
2
)Z =
2
3
√
3
.
Une méridienne C de S est obtenue en coupant S par le
(demi-)plan d'équation X = 0 (et Y 0).
On obtient C : X = 0, (Y 0 ), Y
2 Z =
2
3
√
3
.
371
2) a) Pour tout M(x,y,z) de E 3 , notons
A(M) =
x y z
z x y
y z x
.
L'application A : E 3 −→ M 3 (R)
M(x,y,z) −→A(M)
est un isomorphisme de
R -espaces vectoriels.
Montrer : ∀(M,M ) ∈ E
2
3 , A(M)A(M ) = A(P) .
Ainsi :
(M,M
) ∈ S
2 ⇒ det
A(M)
= det
A(M
)
= 1
⇒ det
A(P)
= 1 ⇒ P ∈ S.
b) • Il est clair que ∗ est interne dans S, commutative, et admet
E(1,0,0) ∈ S pour neutre. Puisque la multiplication dans
M 3 (R) est associative et que A est injective, ∗ est associative
dans S.
• Soit M(x,y,z) ∈ S ; alors A(M) ∈ GL 3 (R) et :
A(M)
−1 =
x
2
− yz y
2
− xz z
2
− xy
z
2
− xy x
2
− yz y
2
− xz
y
2
− xz z
2
− xy x
2
− yz
= A(N ),
où N (x
2
− yz,y
2
− xz,z
2
− xy) .
De plus :
det(
A(N )
= det
(A(M))
−1
=
det(A(M))
−1 = 1,
donc N ∈ S.
Ainsi M admet N pour symétrique pour ∗ dans S.
Remarque : Autre méthode pour l'existence des symétriques.
Soient J =
0 1 0
0 0 1
1 0 0
,
M =
xI 3 + y J + z J
2
; (x,y,z) ∈ R
3
.
• Montrer que M est une R -algèbre (pour les lois usuelles) et
que (I 3 ,J,J
2
) est une base du R -espace vectoriel M .
• Soit A = xI 3 + y J + z J
2
∈ M ∩ GL 3 (R) ; montrer que
l'application ϕ A : M −→ M
X −→AX
est linéaire et injective. En déduire que ϕ A est bijective et qu'il existe (ξ,ζ,η) ∈ R
3 tel qu'en
notant B = ξ I 3 + ζ J + η J
2 , on ait AB = I 3 .
6.3.54
6.3.55
Z
Y
O
1
1
C
z
y
x
O
j
J
i
I
K
k
S
6.3.56