

322
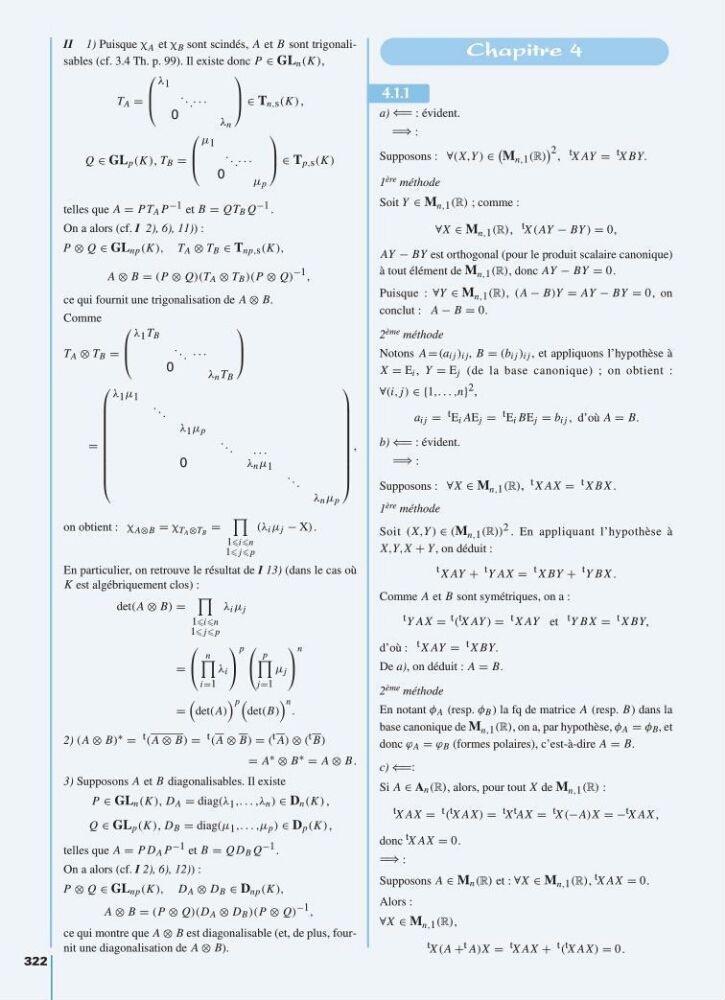
II 1) Puisque χ A et χ B sont scindés, A et B sont trigonalisables (cf. 3.4 Th. p. 99). Il existe donc P ∈ GL n (K ),
T A =
λ 1
. . . . . .
0
λ n
∈ T n,s (K ) ,
Q ∈ GL p (K ), T B =
µ 1
. . . . . .
0
µ p
∈ T p,s (K )
telles que A = PT A P −1 et B = QT B Q −1 .
On a alors (cf. I 2), 6), 11)) :
P ⊗ Q ∈ GL np (K ), T A ⊗ T B ∈ T np,s (K ),
A ⊗ B = (P ⊗ Q)(T A ⊗ T B )(P ⊗ Q)
−1 ,
ce qui fournit une trigonalisation de A ⊗ B.
Comme
T A ⊗ T B =
λ 1 T B
. . . . . .
0
λ n T B
=
λ 1 µ 1 . . .
λ 1 µ p . . .
. . .
0
λ n µ 1 . . .
λ n µ p
,
on obtient : χ A⊗B = χ T A ⊗T B =
1in
1 j p
(λ i µ j − X) .
En particulier, on retrouve le résultat de I 13) (dans le cas où
K est algébriquement clos) :
det(A ⊗ B) =
1in
1 j p
λ i µ j
=
n
i=1
λ i
p
p
j=1
µ j
n
=
det(A)
p
det(B)
n .
2) (A ⊗ B) ∗ = t (A ⊗ B) = t (A ⊗ B) = ( t A) ⊗ ( t B)
= A ∗ ⊗ B ∗ = A ⊗ B .
3) Supposons A et B diagonalisables. Il existe
P ∈ GL n (K ), D A = diag(λ 1 ,. . . ,λ n ) ∈ D n (K ) ,
Q ∈ GL p (K ), D B = diag(µ 1 ,. . . ,µ p ) ∈ D p (K ) ,
telles que A = P D A P −1 et B = Q D B Q −1 .
On a alors (cf. I 2), 6), 12)) :
P ⊗ Q ∈ GL np (K ), D A ⊗ D B ∈ D np (K ),
A ⊗ B = (P ⊗ Q)(D A ⊗ D B )(P ⊗ Q)
−1 ,
ce qui montre que A ⊗ B est diagonalisable (et, de plus, fournit une diagonalisation de A ⊗ B).
a) ⇐⇐ : évident.
⇒ :
Supposons : ∀(X,Y ) ∈
M n,1 (R)
2 , t X AY = t X BY.
1 ère méthode
Soit Y ∈ M n,1 (R) ; comme :
∀X ∈ M n,1 (R), t X (AY − BY ) = 0,
AY − BY est orthogonal (pour le produit scalaire canonique)
à tout élément de M n,1 (R), donc AY − BY = 0.
Puisque : ∀Y ∈ M n,1 (R), (A − B)Y = AY − BY = 0, on
conclut : A − B = 0.
2 ème méthode
Notons A = (a i j ) i j , B = (b i j ) i j , et appliquons l’hypothèse à
X = E i , Y = E j (de la base canonique) ; on obtient :
∀(i, j) ∈ {1,. . . ,n} 2 ,
a i j = t E i AE j = t E i BE j = b i j , d’où A = B.
b) ⇐⇐ : évident.
⇒ :
Supposons : ∀X ∈ M n,1 (R), t X AX = t X B X .
1 ère méthode
Soit (X,Y ) ∈ (M n,1 (R)) 2 . En appliquant l’hypothèse à
X,Y,X + Y , on déduit :
t X AY + t Y AX = t X BY + t Y B X .
Comme A et B sont symétriques, on a :
t Y AX = t ( t X AY ) = t X AY et t Y B X = t X BY,
d’où : t X AY = t X BY.
De a), on déduit : A = B.
2 ème méthode
En notant φ A (resp. φ B ) la fq de matrice A (resp. B) dans la
base canonique de M n,1 (R), on a, par hypothèse, φ A = φ B , et
donc ϕ A = ϕ B (formes polaires), c’est-à-dire A = B.
c) ⇐⇐:
Si A ∈ A n (R), alors, pour tout X de M n,1 (R) :
t X AX = t ( t X AX) = t X t AX = t X (−A)X = − t X AX ,
donc t X AX = 0.
⇒ :
Supposons A ∈ M n (R) et : ∀X ∈ M n,1 (R), t X AX = 0.
Alors :
∀X ∈ M n,1 (R),
t X (A + t A)X = t X AX + t ( t X AX) = 0.
Chapitre 4
4.1.1