

252
-
LES TESTS NON PARAMÉ‘TRIQUES
‘
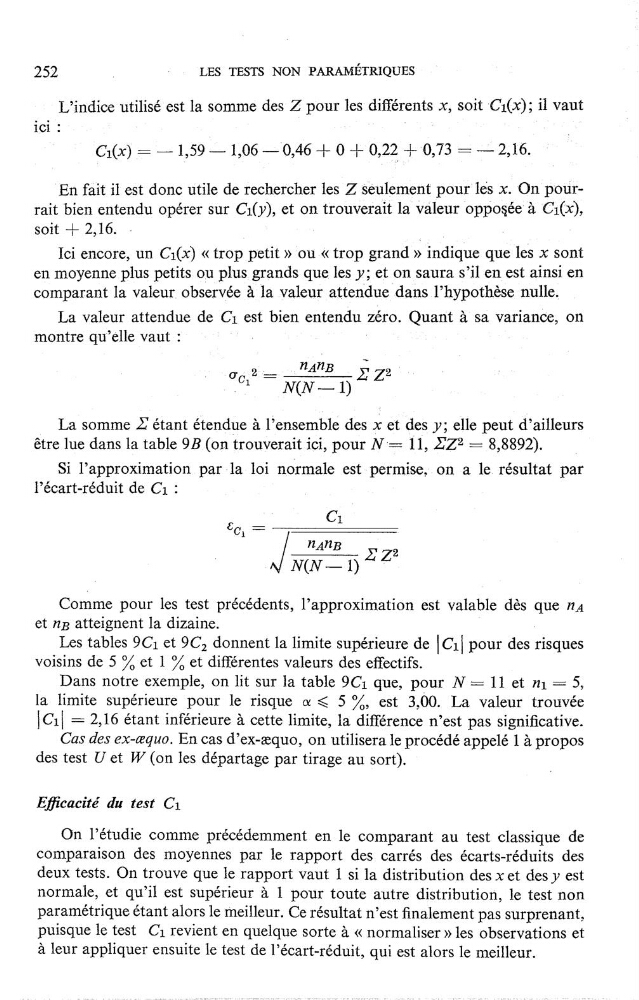
L’indice utilisé est la somme des Z pour les diérents x, soit 'C1(x); il vaut
ici :
-
_
‘
7
C1(x) = —— 1,59 — 1,06 —0,46 + 0 + 0,22 +0,73 = —— 2,16.
En fait il est donc utile de rechercher les Z Seulement pour‘lés x. On pour—
rait bien entendu opérer sur C1(y), et on trouverait la valeur opposée à
soit + 2,16. »
-
Ici encore, un C1(x) « trop petit » ou « trop grand » indique que les x sont
en moyenne plus petits ou plus grands que les y; et on
saura s’il en est ainsi en
comparant la
observée à la valeur attendue dans l’hypothèse nulle.
La valeur attendue de C1 est bien entendu zéro. Quant à sa variance, on
montre qu’elle vaut :
n
n
‘
0012 ==._-LB_Z Z2
,
,
N(N — 1)
La somme 2 étant étendue à l’ensemble des x et des y; elle peut d’ailleurs
être lue dans la table 9B (on trouverait ici, pour N '= 11, EZ2 = 8,8892).
_
Si l’approximation parla loi normale est permise, on a le résultat par
l’écart-réduit de C1 :
C1
801 : _
nAnB
_—
Z 22
,
JN(N
—
1)
‘
Comme pour les test précédents, l’approximation est valable dès que nA
et 713 atteignent la dizaine.
.
Les tables 9C1 et 9C2 donnent la limite supérieure de |Cll pour des risques
voisins de 5 % et l % et diérentes valeurs des effectifs.
Dans notre exemple, on lit sur la table 9C1 que, pour
N = 11 et 711 = 5,
la limite supérieure pour le risque oc < 5 %, est 3,00. La valeur trouvée
lC1l = 2,16 étant inférieure à cette limite, la différence n’est pas signicative.
Cas des ex—æquo. En cas d’ex—æquo, on utilisera le procédé appelé 1 à propos
des test U et W (on les départage par tirage au sort).
Ecacité du test C1
On l’étudie comme précédemment en le comparant au test classique de
comparaison des moyennes par le rapport des carrés des écarts—réduits des
deux tests. On trouve que le rapport vaut 1 si la distribution des x et des y est
normale, et qu’il est supérieur à 1 pour toute autre distribution, le test non
paramétrique étant alors le meilleur. Ce résultat n’est nalement pas surprenant,
puisque le test C1 revient en quelque sorte à « normaliser >> les observations et
à leur appliquer ensuite le test de l’écart—réduit, qui est alors le meilleur.
-
LES TESTS NON PARAMÉ‘TRIQUES
‘
L’indice utilisé est la somme des Z pour les diérents x, soit 'C1(x); il vaut
ici :
-
_
‘
7
C1(x) = —— 1,59 — 1,06 —0,46 + 0 + 0,22 +0,73 = —— 2,16.
En fait il est donc utile de rechercher les Z Seulement pour‘lés x. On pour—
rait bien entendu opérer sur C1(y), et on trouverait la valeur opposée à
soit + 2,16. »
-
Ici encore, un C1(x) « trop petit » ou « trop grand » indique que les x sont
en moyenne plus petits ou plus grands que les y; et on
saura s’il en est ainsi en
comparant la
observée à la valeur attendue dans l’hypothèse nulle.
La valeur attendue de C1 est bien entendu zéro. Quant à sa variance, on
montre qu’elle vaut :
n
n
‘
0012 ==._-LB_Z Z2
,
,
N(N — 1)
La somme 2 étant étendue à l’ensemble des x et des y; elle peut d’ailleurs
être lue dans la table 9B (on trouverait ici, pour N '= 11, EZ2 = 8,8892).
_
Si l’approximation parla loi normale est permise, on a le résultat par
l’écart-réduit de C1 :
C1
801 : _
nAnB
_—
Z 22
,
JN(N
—
1)
‘
Comme pour les test précédents, l’approximation est valable dès que nA
et 713 atteignent la dizaine.
.
Les tables 9C1 et 9C2 donnent la limite supérieure de |Cll pour des risques
voisins de 5 % et l % et diérentes valeurs des effectifs.
Dans notre exemple, on lit sur la table 9C1 que, pour
N = 11 et 711 = 5,
la limite supérieure pour le risque oc < 5 %, est 3,00. La valeur trouvée
lC1l = 2,16 étant inférieure à cette limite, la différence n’est pas signicative.
Cas des ex—æquo. En cas d’ex—æquo, on utilisera le procédé appelé 1 à propos
des test U et W (on les départage par tirage au sort).
Ecacité du test C1
On l’étudie comme précédemment en le comparant au test classique de
comparaison des moyennes par le rapport des carrés des écarts—réduits des
deux tests. On trouve que le rapport vaut 1 si la distribution des x et des y est
normale, et qu’il est supérieur à 1 pour toute autre distribution, le test non
paramétrique étant alors le meilleur. Ce résultat n’est nalement pas surprenant,
puisque le test C1 revient en quelque sorte à « normaliser >> les observations et
à leur appliquer ensuite le test de l’écart—réduit, qui est alors le meilleur.