

195
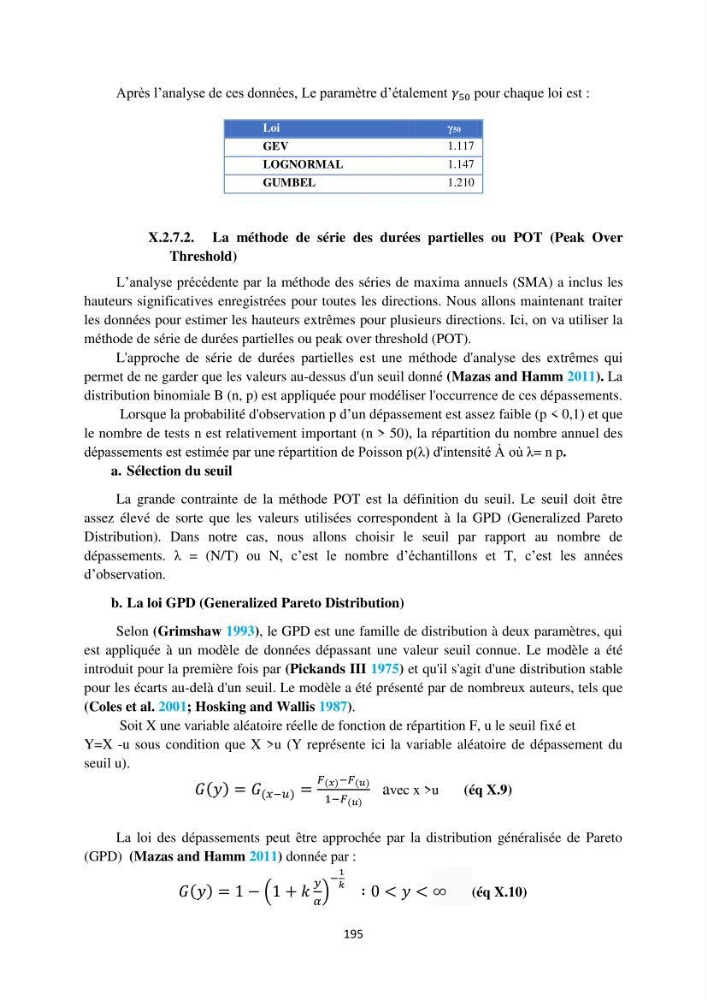
Après l’analyse de ces données, Le paramètre d’étalement í µí»¾ 50 pour chaque loi est :
X.2.7.2. La méthode de série des durées partielles ou POT (Peak Over
Threshold)
L’analyse précédente par la méthode des séries de maxima annuels (SMA) a inclus les
hauteurs significatives enregistrées pour toutes les directions. Nous allons maintenant traiter
les données pour estimer les hauteurs extrêmes pour plusieurs directions. Ici, on va utiliser la
méthode de série de durées partielles ou peak over threshold (POT).
L'approche de série de durées partielles est une méthode d'analyse des extrêmes qui
permet de ne garder que les valeurs au-dessus d'un seuil donné (Mazas and Hamm 2011). La
distribution binomiale B (n, p) est appliquée pour modéliser l'occurrence de ces dépassements.
Lorsque la probabilité d'observation p d’un dépassement est assez faible (p < 0,1) et que
le nombre de tests n est relativement important (n > 50), la répartition du nombre annuel des
dépassements est estimée par une répartition de Poisson p(λ) d'intensité À où λ= n p.
a. Sélection du seuil
La grande contrainte de la méthode POT est la définition du seuil. Le seuil doit être
assez élevé de sorte que les valeurs utilisées correspondent à la GPD (Generalized Pareto
Distribution). Dans notre cas, nous allons choisir le seuil par rapport au nombre de
dépassements. λ = (N/T) ou N, c’est le nombre d’échantillons et T, c’est les années
d’observation.
b. La loi GPD (Generalized Pareto Distribution)
Selon (Grimshaw 1993), le GPD est une famille de distribution à deux paramètres, qui
est appliquée à un modèle de données dépassant une valeur seuil connue. Le modèle a été
introduit pour la première fois par (Pickands III 1975) et qu'il s'agit d'une distribution stable
pour les écarts au-delà d'un seuil. Le modèle a été présenté par de nombreux auteurs, tels que
(Coles et al. 2001; Hosking and Wallis 1987).
Soit X une variable aléatoire réelle de fonction de répartition F, u le seuil fixé et
Y=X -u sous condition que X >u (Y représente ici la variable aléatoire de dépassement du
seuil u).
í µí°º(í µí±¦) = í µí°º (í µí±¥−í µí±¢) =
í µí°¹ (í µí±¥) −í µí°¹ (í µí±¢)
1−í µí°¹ (í µí±¢)
avec x >u (éq X.9)
La loi des dépassements peut être approchée par la distribution généralisée de Pareto
(GPD) (Mazas and Hamm 2011) donnée par :
í µí°º(í µí±¦) = 1 − (1 + í µí±
í µí±¦
í µí»¼
)
−
1
í µí±
∶ 0 < í µí±¦ < ∞ (éq X.10)
Loi
γ50
GEV
1.117
LOGNORMAL
1.147
GUMBEL
1.210