

Chapitre II
Etude prévisionnelle des caractéristiques de la houle au large
OUNIS F. S. & ABER K.
19
ENSSMAL
í µí±(í µí±¥) =
1
√2í µí¼í µí»¼í µí±¥
exp [−
(ln í µí±¥−í µí±¥ 0 )²
2í µí»¼ 2
]
- x 0 et α sont respectivement les paramètres (localisation et l’échelle) de la loi Lognormale.
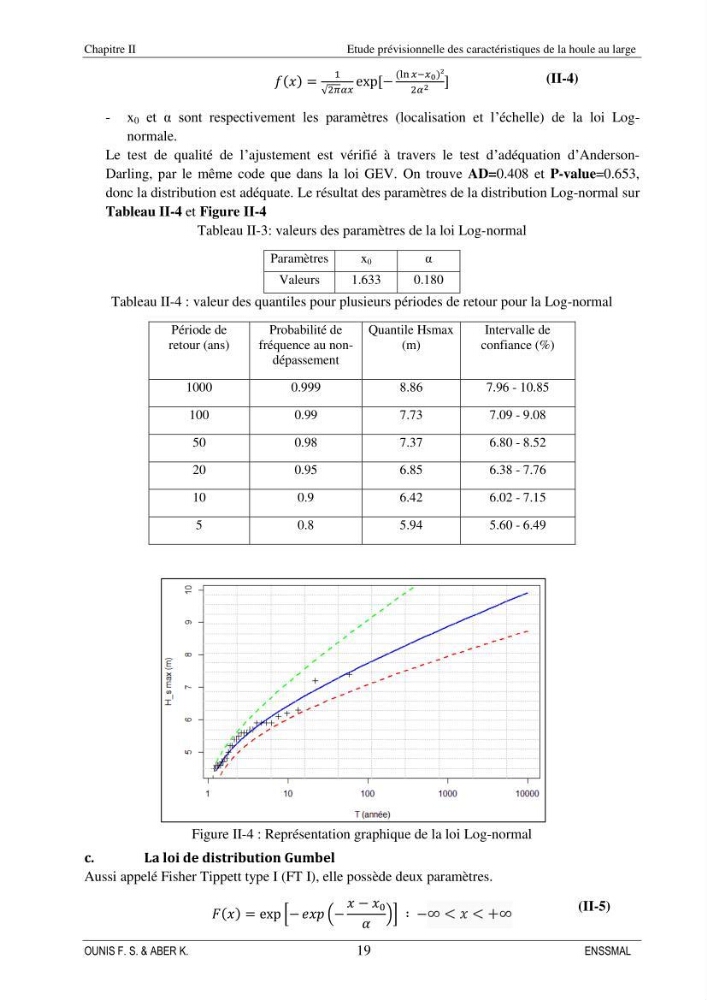
Le test de qualité de l’ajustement est vérifié à travers le test d’adéquation d’AndersonDarling, par le même code que dans la loi GEV. On trouve AD=0.408 et P-value=0.653,
donc la distribution est adéquate. Le résultat des paramètres de la distribution Log-normal sur
Tableau II-4 et Figure II-4
Tableau II-3: valeurs des paramètres de la loi Log-normal
Paramètres
x 0
α
Valeurs
1.633
0.180
Tableau II-4 : valeur des quantiles pour plusieurs périodes de retour pour la Log-normal
Période de
retour (ans)
Probabilité de
fréquence au nondépassement
Quantile Hsmax
(m)
Intervalle de
confiance (%)
1000
0.999
8.86
7.96 - 10.85
100
0.99
7.73
7.09 - 9.08
50
0.98
7.37
6.80 - 8.52
20
0.95
6.85
6.38 - 7.76
10
0.9
6.42
6.02 - 7.15
5
0.8
5.94
5.60 - 6.49
c.
La loi de distribution Gumbel
Aussi appelé Fisher Tippett type I (FT I), elle possède deux paramètres.
í µí°¹(í µí±¥) = exp [− í µí±í µí±¥í µí± (−
í µí±¥ − í µí±¥ 0
í µí»¼
)] ∶ −∞ < í µí±¥ < +∞
(II-4)
(II-5)
Figure II-4 : Représentation graphique de la loi Log-normal