

Chapitre 10. Variables al´ eatoires, lois et simulations
425
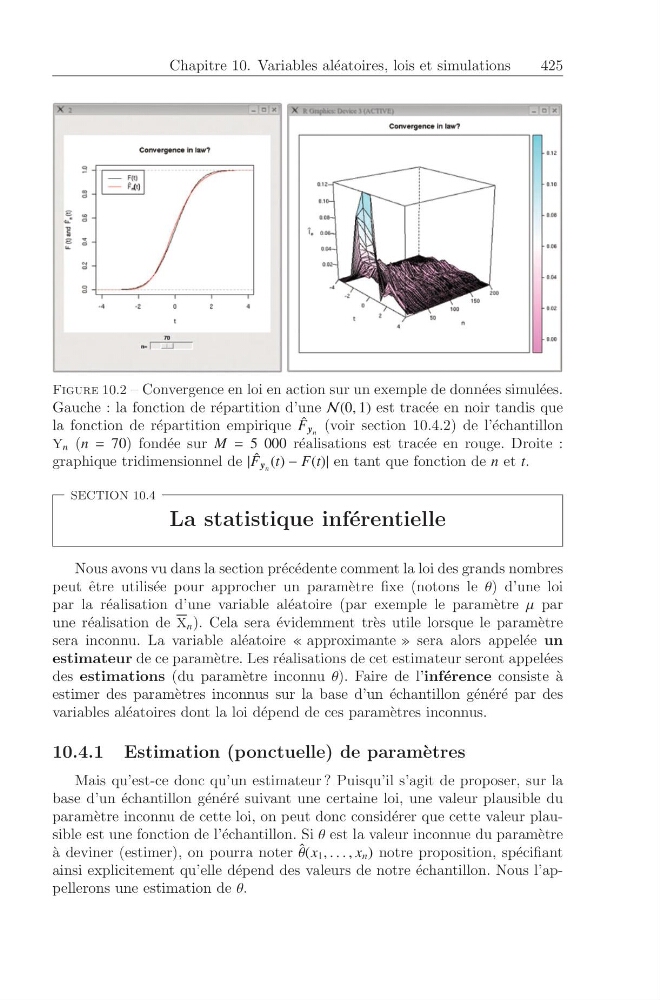
Figure 10.2 – Convergence en loi en action sur un exemple de donn´ ees simul´ ees.
Gauche : la fonction de r´ epartition d’une N(0, 1) est trac´ ee en noir tandis que
la fonction de r´ epartition empirique ˆ
F y n (voir section 10.4.2) de l’´ echantillon
Y n (n = 70) fond´ ee sur M = 5 000 r´ ealisations est trac´ ee en rouge. Droite :
graphique tridimensionnel de | ˆ
F y n (t) − F(t)| en tant que fonction de n et t.
SECTION 10.4
La statistique inf´ erentielle
Nous avons vu dans la section pr´ ec´ edente comment la loi des grands nombres
peut ˆ etre utilis´ ee pour approcher un param` etre fixe (notons le θ) d’une loi
par la r´ ealisation d’une variable al´ eatoire (par exemple le param` etre μ par
une r´ ealisation de X n ). Cela sera ´ evidemment tr` es utile lorsque le param` etre
sera inconnu. La variable al´ eatoire « approximante » sera alors appel´ ee un
estimateur de ce param` etre. Les r´ ealisations de cet estimateur seront appel´ ees
des estimations (du param` etre inconnu θ). Faire de l’inf´ erence consiste `
a
estimer des param` etres inconnus sur la base d’un ´ echantillon g´ en´ er´ e par des
variables al´ eatoires dont la loi d´ epend de ces param` etres inconnus.
10.4.1 Estimation (ponctuelle) de param` etres
Mais qu’est-ce donc qu’un estimateur ? Puisqu’il s’agit de proposer, sur la
base d’un ´ echantillon g´ en´ er´ e suivant une certaine loi, une valeur plausible du
param` etre inconnu de cette loi, on peut donc consid´ erer que cette valeur plausible est une fonction de l’´ echantillon. Si θ est la valeur inconnue du param` etre
` a deviner (estimer), on pourra noter ˆ
θ(x 1 , . . . , x n ) notre proposition, sp´ ecifiant
ainsi explicitement qu’elle d´ epend des valeurs de notre ´ echantillon. Nous l’appellerons une estimation de θ.