

5. Systèmes linéaires
125
5.5 Exercices
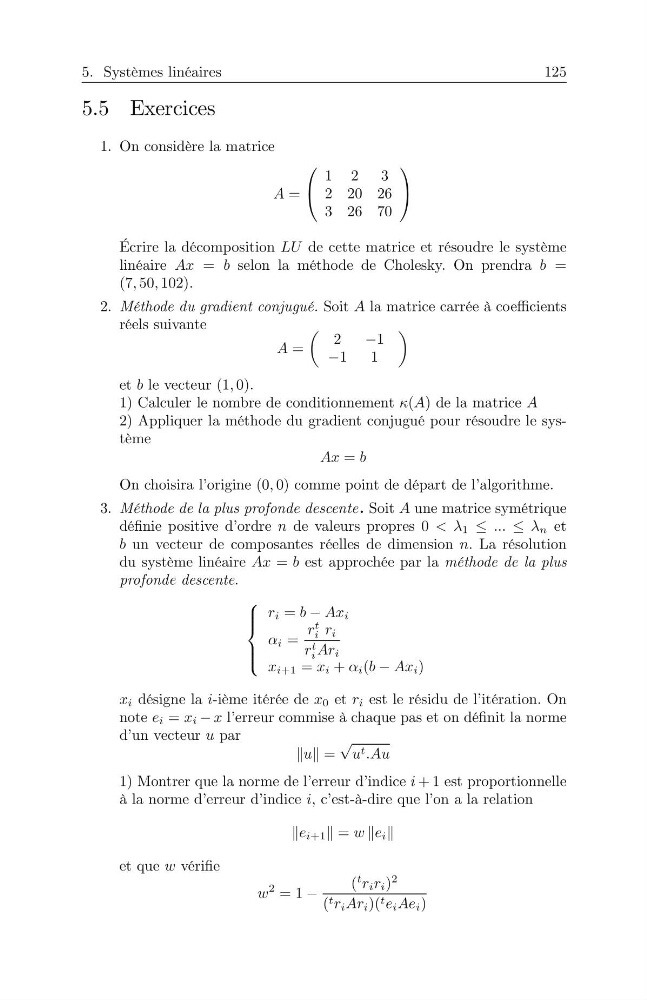
1. On considère la matrice
D =
3
C
12 3
22 02 6
32 67 0
4
D
Écrire la décomposition OX de cette matrice et résoudre le système
linéaire D{ = e selon la méthode de Cholesky. On prendra e =
(7> 50> 102).
2. Méthode du gradient conjugué. Soit D la matrice carrée à coe!cients
réels suivante
D =
µ
2
1
11

et e le vecteur (1> 0)=
1) Calculer le nombre de conditionnement (D) de la matrice D
2) Appliquer la méthode du gradient conjugué pour résoudre le système
D{ = e
On choisira l’origine (0> 0) comme point de départ de l’algorithme.
3. M é t h o d ed el ap l u sp r o f o n d ed e s c e n t e. Soit D une matrice symétrique
définie positive d’ordre q de valeurs propres 0 ? 1 === q et
e un vecteur de composantes réelles de dimension q.L ar é s o l u t i o n
du système linéaire D{ = e est approchée par la méthode de la plus
profonde descente.
;
A A ?
A A =
u l = e D{ l
l =
u
w
l u l
u w
l Du l
{ l+1 = { l + l (e D{ l )
{ l désigne la l- i è m ei t é r é ed e{ 0 et u l est le résidu de l’itération. On
note h l = { l { l’erreur commise à chaque pas et on définit la norme
d’un vecteur x par
kxk =
s
x w =Dx
1) Montrer que la norme de l’erreur d’indice l +1 est proportionnelle
à la norme d’erreur d’indice l, c’est-à-dire que l’on a la relation
kh l+1 k = z kh l k
et que z vérifie
z
2 =1
(
w u l u l )
2
( w u l Du l )( w h l Dh l )