

F V R IV.30
ÉQUATIONS DIFFÉRENTIELLES
3 2
caractéristique de A sont simfiles, les espaces E, (1 < k < n) sont tous de dimension 1 sur le corps Cl, et il existe donc n vecteurs c , tels que les n fonctions er&,
( 1 < k 6 n) formcnt un système fondamental d'intégrales de l'équation (19)
de I V , p. 26.
Lcs racines caract6ristiques de l'cndoinorphisme A sont encore appelées les
racines caracté~istiqzies de l'équation linéaire (19) de IV, p. 26. On observera qu'on obtient
l'équation caractéristique de A en exprimant que la fonction ceft est intégrale de (19)
poi?r un vecteur c # 0.
Lorsque l'on a déterminé explicitement les racines r, (1 < k < q), ainsi que
l'ordre de multiplicité n, de r,, on obtient en pratique les intégrales de (19) en
écrivant que cette équation est vérifiée par l'expression (32) de IV, p. 29, où pk est un
polynôme arbitraire de degré < n, - 1, à coefficients dons E; en identifiant, dans
les deux membres de l'équation obtcnuc, lcs cocfficients de erkt (pour 1 < k < q),
on obtient des équations linéaircs par rapport aux coelricients des polynômes p,:
on constate aisément que ces équations detcrmincnt les cocficients des termes de
dcgré > O de p, en fonction du tîrme constant, et que ce dernier est solution de
l'équation (A - r,I)"k . x = 0, qui définit le sous-espace Ek (((méthode des cocfficients
indéterminés >)).
Remarque. - Lorsqu'il existe une base de E telle que la matrice de A par rapport à
cette basc ait scs éléments réels (cf. IV, p. 24, Remarque 2), l'équation caractéristique de
A a ses coefficients réels. - Pour tout vecteur x = (t,),,,,, de E, rapporté à la base
considérée, soit S = (t,),,,,,; l'application x-X est une involution antilinéaire
de E. O n saii (A, VII) que, si r , est une racine non réelle de l'équation caractéristique
de A, E, le sous-espace stable correspondant, alors 7, est une racine caracteristique
ayant même ordre de multiplicité n, que ri<, et l'image EL de Ek par l'application
x t-t I est le sous-espace stablc correspondant à T,. O n en déduit que si u, (1 < j < n,)
sont nk intégralcs linéairement indépendantes à valeurs dans E,, les 2nk intégralcs
u, + ü,, i ( u j - U,) sont linCairement indépendantes et ont, par rapport à la base
choisie dans E, des composantes qui sont des fonctions rblles de E. Si r , est une
racine caractéristique réelle, la Remarque 2 de IV, p. 24, montre (avec les mêmes
notations) qu'il existe n, integrales linéairement indépendantes v, (1 < j < n,) à
valeurs dans E, et qui ont leurs composantes réelles. O n obtient de la sorte un système fondamental d'intégrales de (1 9) dont les composantes sont toutes réelles.
7. Équations linéaires d'ordre n
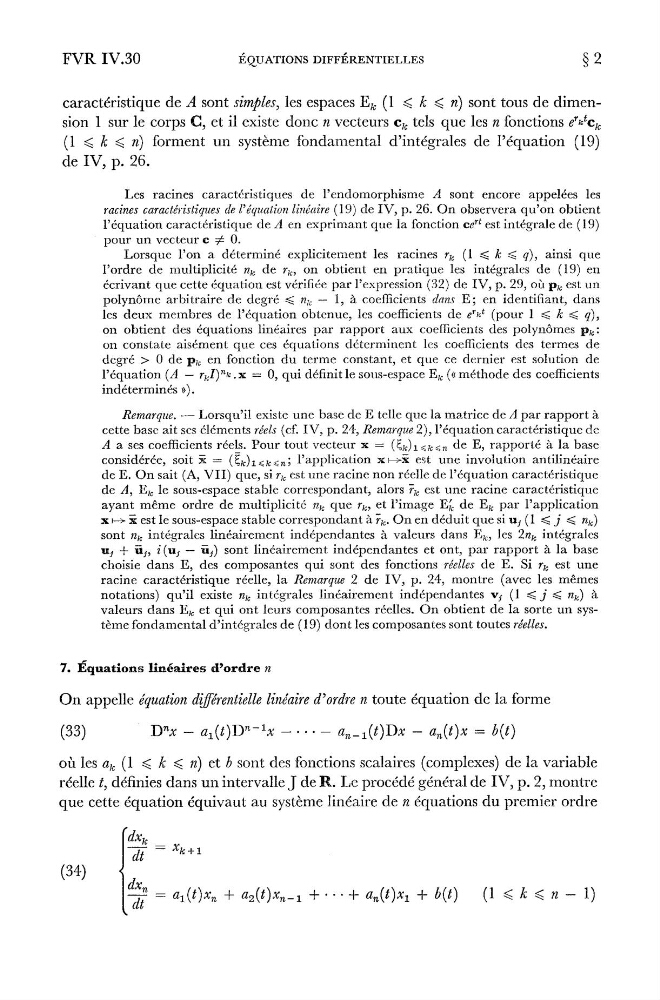
On appelle équation dzj5érentielle linéaire d'ordre n toute équation de la forme
où les a, (1 6 k 6 n) et b sont des fonctions scalaires (complexes) de la variable
réelle t, définies dans un intervalle ,J de R. Lc procédé général de I V , p. 2, montre
que cette équation équivaut au système linéaire de n équations du premier ordre