

12. Méthodes semi-classiques
495
x a
x 1
x j
x j +1
x n −1
b
n − 1
j +1
j
1
a
x
x b
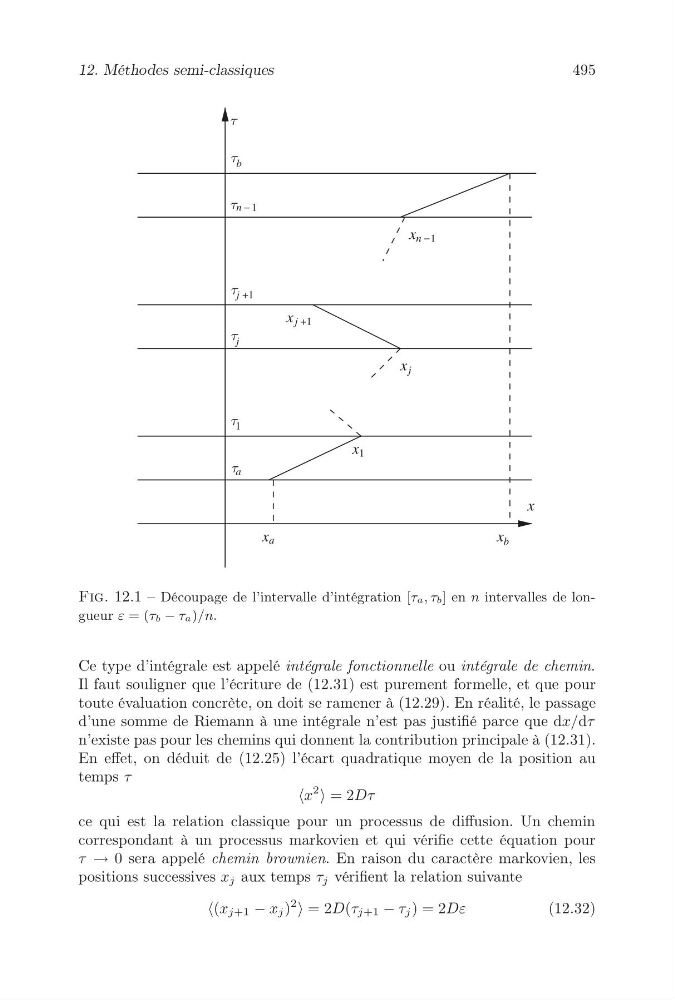
Fig. 12.1 – Découpage de l’intervalle d’intégration [τa,τ b ] en n intervalles de longueur ε =(τ b − τa)/n.
Ce type d’intégrale est appelé intégrale fonctionnelle ou i n t é g r a l ed ec h e m i n .
Il faut souligner que l’écriture de (12.31) est purement formelle, et que pour
toute évaluation concrète, on doit se ramener à (12.29). En réalité, le passage
d’une somme de Riemann à une intégrale n’est pas justifié parce que dx/dτ
n’existe pas pour les chemins qui donnent la contribution principale à (12.31).
En effet, on déduit de (12.25) l’écart quadratique moyen de la position au
temps τ
x
2 =2Dτ
ce qui est la relation classique pour un processus de diffusion. Un chemin
correspondant à un processus markovien et qui vérifie cette équation pour
τ → 0 sera appelé chemin brownien. En raison du caractère markovien, les
positions successives x j aux temps τ j vérifient la relation suivante
(x j+1 − x j )
2 =2D(τ j+1 − τ j )=2Dε
(12.32)