

312
9 • Collisions, relaxation et transport
La théorie du chaos, abordé dans le prochain chapitre, constitue un ensemble de
méthodes et de résultats permettant de justifier et de décrire la transition entre ces
deux descriptions.
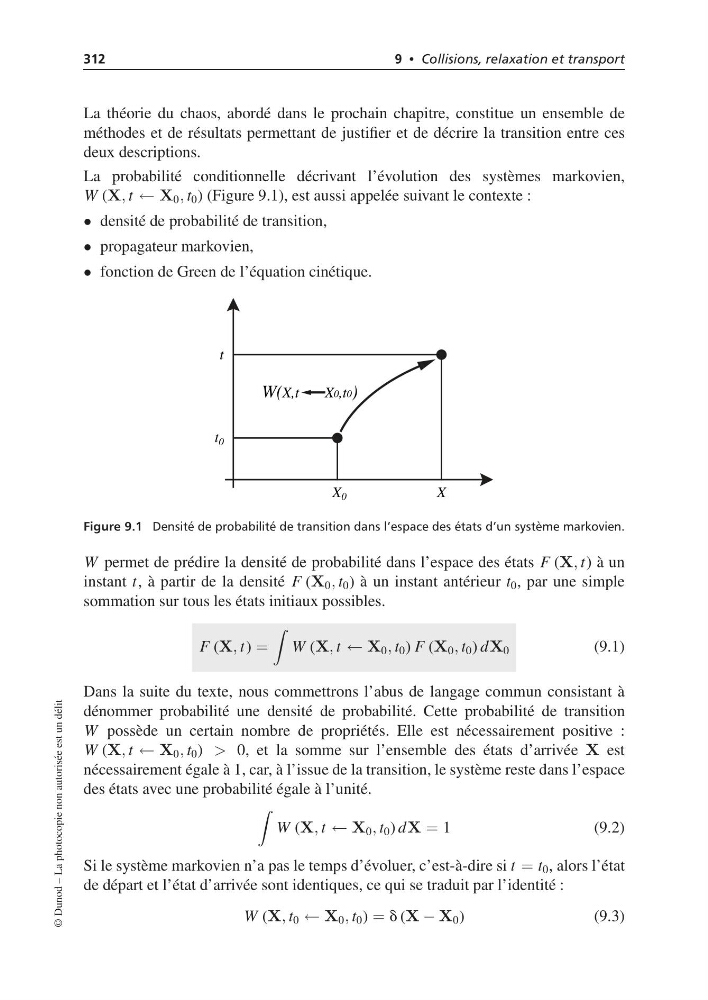
La probabilité conditionnelle décrivant l’évolution des systèmes markovien,
W (X, t ← X 0 , t 0 ) (Figure 9.1), est aussi appelée suivant le contexte :
• densité de probabilité de transition,
• propagateur markovien,
• fonction de Green de l’équation cinétique.
t
t 0
X 0
X
W(X,t X0,t0)
Figure 9.1 Densité de probabilité de transition dans l’espace des états d’un système markovien.
W permet de prédire la densité de probabilité dans l’espace des états F (X, t) à un
instant t, à partir de la densité F (X 0 , t 0 ) à un instant antérieur t 0 , par une simple
sommation sur tous les états initiaux possibles.
F (X, t) =
W (X, t ← X 0 , t 0 ) F (X 0 , t 0 ) dX 0
(9.1)
Dans la suite du texte, nous commettrons l’abus de langage commun consistant à
dénommer probabilité une densité de probabilité. Cette probabilité de transition
W possède un certain nombre de propriétés. Elle est nécessairement positive :
W (X, t ← X 0 , t 0 ) > 0, et la somme sur l’ensemble des états d’arrivée X est
nécessairement égale à 1, car, à l’issue de la transition, le système reste dans l’espace
des états avec une probabilité égale à l’unité.
W (X, t ← X 0 , t 0 ) dX = 1
(9.2)
Si le système markovien n’a pas le temps d’évoluer, c’est-à-dire si t = t 0 , alors l’état
de départ et l’état d’arrivée sont identiques, ce qui se traduit par l’identité :
W (X, t 0 ← X 0 , t 0 ) = d (X − X 0 )
(9.3)
© Dunod – La photocopie non autorisée est un délit