

Annexe 5
499
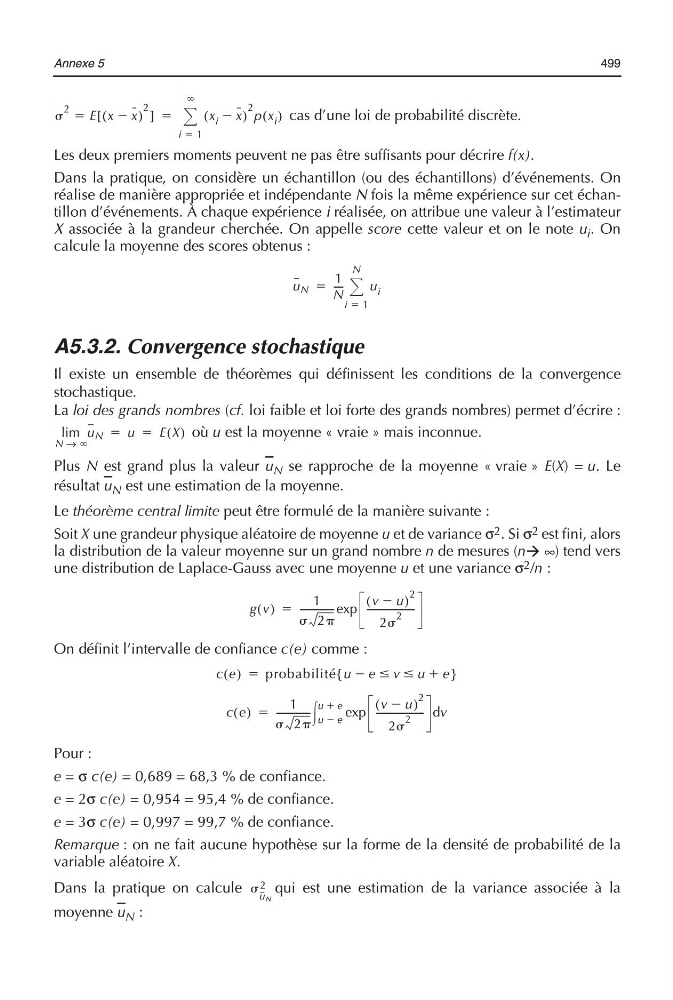
cas d’une loi de probabilité discrète.
Les deux premiers moments peuvent ne pas être suffisants pour décrire f(x).
Dans la pratique, on considère un échantillon (ou des échantillons) d’événements. On
réalise de manière appropriée et indépendante N fois la même expérience sur cet échantillon d’événements. À chaque expérience i réalisée, on attribue une valeur à l’estimateur
X associée à la grandeur cherchée. On appelle score cette valeur et on le note u i . On
calcule la moyenne des scores obtenus :
A5.3.2. Convergence stochastique
Il existe un ensemble de théorèmes qui définissent les conditions de la convergence
stochastique.
La loi des grands nombres (cf. loi faible et loi forte des grands nombres) permet d’écrire :
où u est la moyenne « vraie » mais inconnue.
Plus N est grand plus la valeur u N se rapproche de la moyenne « vraie » E(X) = u. Le
résultat u N est une estimation de la moyenne.
Le théorème central limite peut être formulé de la manière suivante :
Soit X une grandeur physique aléatoire de moyenne u et de variance σ 2 . Si σ 2 est fini, alors
la distribution de la valeur moyenne sur un grand nombre n de mesures (n ∞) tend vers
une distribution de Laplace-Gauss avec une moyenne u et une variance σ 2 /n :
On définit l’intervalle de confiance c(e) comme :
Pour :
e = σ c(e) = 0,689 = 68,3 % de confiance.
e = 2σ c(e) = 0,954 = 95,4 % de confiance.
e = 3σ c(e) = 0,997 = 99,7 % de confiance.
Remarque : on ne fait aucune hypothèse sur la forme de la densité de probabilité de la
variable aléatoire X.
Dans la pratique on calcule
qui est une estimation de la variance associée à la
moyenne u N :
2
E
ϭ
x x
Ϫ
(
)
2
[
]
x i x
Ϫ
(
)
2 p x i
( )
i 1
ϭ
ϱ
Α
ϭ
u N
1
N
---u i
i 1
ϭ
N
Α
ϭ
u N
N
ϱ
→
lim
u
E X
( )
ϭ
ϭ
g v
( )
1
2
--------------v u
Ϫ
(
)
2
2
2
--------------------- -
exp
ϭ
c e
( )
probabilité u e v u e
ϩ
Յ Յ
Ϫ
{
}
ϭ
c e
( )
1
2
--------------v u
Ϫ
(
)
2
2
2
--------------------- - v
d
exp
u e
Ϫ
u e
ϩ
Ύ
ϭ
u N
2