

6.4 Eigenvalue Statistics: Gaussian Orthogonal Ensemble
175
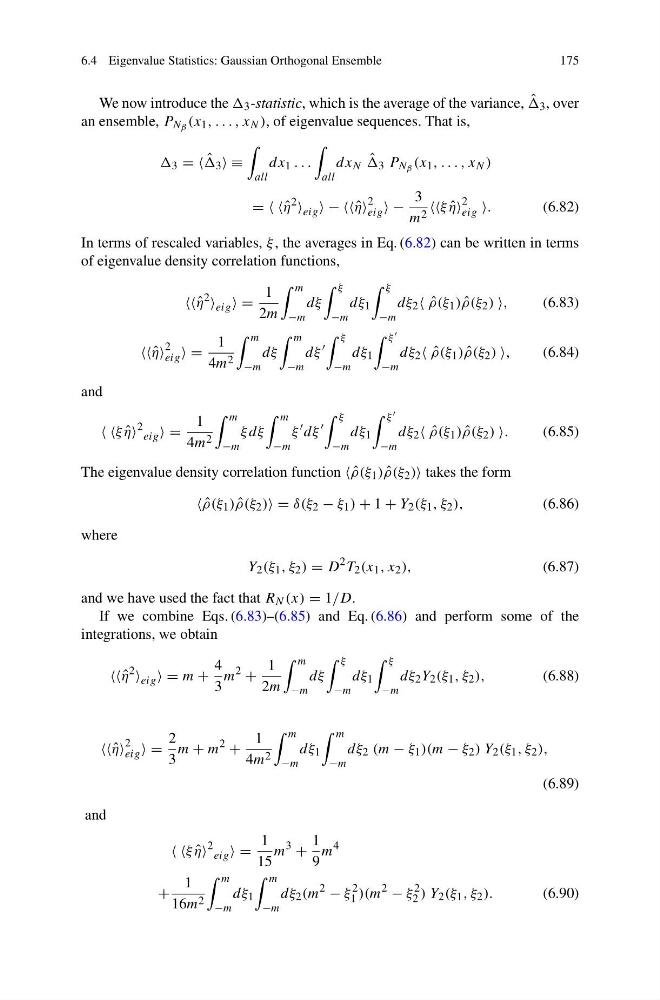
We now introduce the 3 -statistic, which is the average of the variance, ˆ
3 , over
an ensemble, P N β (x 1 , . . . , x N ), of eigenvalue sequences. That is,
3 = = ˆ
3 ≡
all
dx 1 . . .
all
dx N ˆ
3 P N β (x 1 , . . . , x N )
= = = ˆ
η
2
eig − −− ˆ
η
2
eig −
3
m 2 ξ ˆ
η
2
eig .
(6.82)
In terms of rescaled variables, ξ , the averages in Eq. (6.82) can be written in terms
of eigenvalue density correlation functions,
ˆ
η
2
eig =
1
2m
m
−m
dξ
ξ
−m
dξ 1
ξ
−m
dξ 2 ˆ
ρ(ξ 1 ) ˆ
ρ(ξ 2 ) ,
(6.83)
ˆ
η
2
eig =
1
4m 2
m
−m
dξ
m
−m
dξ
ξ
−m
dξ 1
ξ
−m
dξ 2 ˆ
ρ(ξ 1 ) ˆ
ρ(ξ 2 ) ,
(6.84)
and
ξ ˆ
η
2
eig =
1
4m 2
m
−m
ξdξ
m
−m
ξ
dξ
ξ
−m
dξ 1
ξ
−m
dξ 2 ˆ
ρ(ξ 1 ) ˆ
ρ(ξ 2 ) .
(6.85)
The eigenvalue density correlation function ˆ
ρ(ξ 1 ) ˆ
ρ(ξ 2 ) takes the form
ˆ
ρ(ξ 1 ) ˆ
ρ(ξ 2 ) = δ(ξ 2 − ξ 1 ) + 1 + Y 2 (ξ 1 , ξ 2 ),
(6.86)
where
Y 2 (ξ 1 , ξ 2 ) = D
2 T 2 (x 1 , x 2 ),
(6.87)
and we have used the fact that R N (x) = 1/D.
If we combine Eqs. (6.83)–(6.85) and Eq. (6.86) and perform some of the
integrations, we obtain
ˆ
η
2
eig = m +
4
3
m
2
+
1
2m
m
−m
dξ
ξ
−m
dξ 1
ξ
−m
dξ 2 Y 2 (ξ 1 , ξ 2 ),
(6.88)
ˆ
η
2
eig =
2
3
m + m
2
+
1
4m 2
m
−m
dξ 1
m
−m
dξ 2 (m − ξ 1 )(m − ξ 2 ) Y 2 (ξ 1 , ξ 2 ),
(6.89)
and
ξ ˆ
η
2
eig =
1
15
m
3
+
1
9
m
4
+
1
16m 2
m
−m
dξ 1
m
−m
dξ 2 (m
2
− ξ
2
1 )(m
2
− ξ
2
2 ) Y 2 (ξ 1 , ξ 2 ).
(6.90)