

© Dunod – La photocopie non autorisée est un délit
SOLUTIONS
Solutions
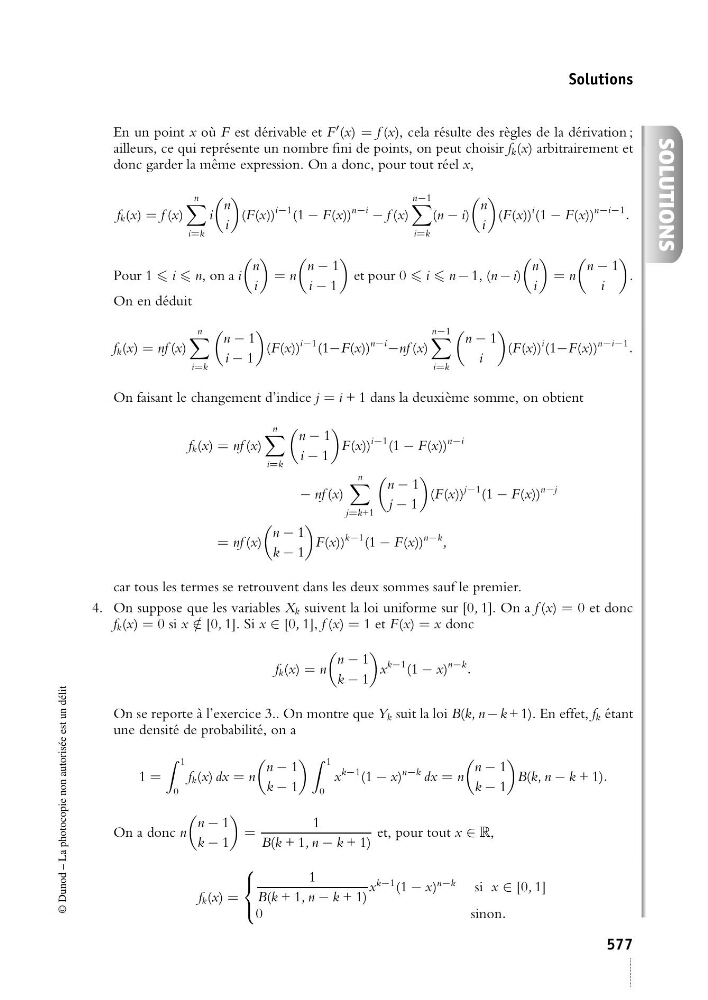
En un point x où F est dérivable et F
(x) = f (x), cela résulte des règles de la dérivation ;
ailleurs, ce qui représente un nombre fini de points, on peut choisir f k (x) arbitrairement et
donc garder la même expression. On a donc, pour tout réel x,
f k (x) = f (x)
n
i=k
i
n
i
(F(x))
i−1 (1 − F(x))
n−i
− f (x)
n−1
i=k
(n − i)
n
i
(F(x))
i (1 − F(x))
n−i−1 .
Pour 1 i n, on a i
n
i
= n
n − 1
i − 1
et pour 0 i n − 1, (n − i)
n
i
= n
n − 1
i
.
On en déduit
f k (x) = nf (x)
n
i=k
n − 1
i − 1
(F(x))
i−1 (1−F(x))
n−i
−nf (x)
n−1
i=k
n − 1
i
(F(x))
i (1−F(x))
n−i−1 .
On faisant le changement d’indice j = i + 1 dans la deuxième somme, on obtient
f k (x) = nf (x)
n
i=k
n − 1
i − 1
F(x))
i−1 (1 − F(x))
n−i
− nf (x)
n
j=k+1
n − 1
j − 1
(F(x))
j−1 (1 − F(x))
n−j
= nf (x)
n − 1
k − 1
F(x))
k−1 (1 − F(x))
n−k ,
car tous les termes se retrouvent dans les deux sommes sauf le premier.
4. On suppose que les variables X k suivent la loi uniforme sur [0, 1]. On a f (x) = 0 et donc
f k (x) = 0 si x /
∈ [0, 1]. Si x ∈ [0, 1], f (x) = 1 et F(x) = x donc
f k (x) = n
n − 1
k − 1
x
k−1 (1 − x)
n−k .
On se reporte à l’exercice 3.. On montre que Y k suit la loi B(k, n − k + 1). En effet, f k étant
une densité de probabilité, on a
1 =
1
0
f k (x) dx = n
n − 1
k − 1
1
0
x
k−1 (1 − x)
n−k dx = n
n − 1
k − 1
B(k, n − k + 1).
On a donc n
n − 1
k − 1
=
1
B(k + 1, n − k + 1)
et, pour tout x ∈ R,
f k (x) =
⎧
⎨
⎩
1
B(k + 1, n − k + 1)
x
k−1 (1 − x)
n−k
si x ∈ [0, 1]
0
sinon.
577