

Chapitre 10 – Variables aléatoires à densité
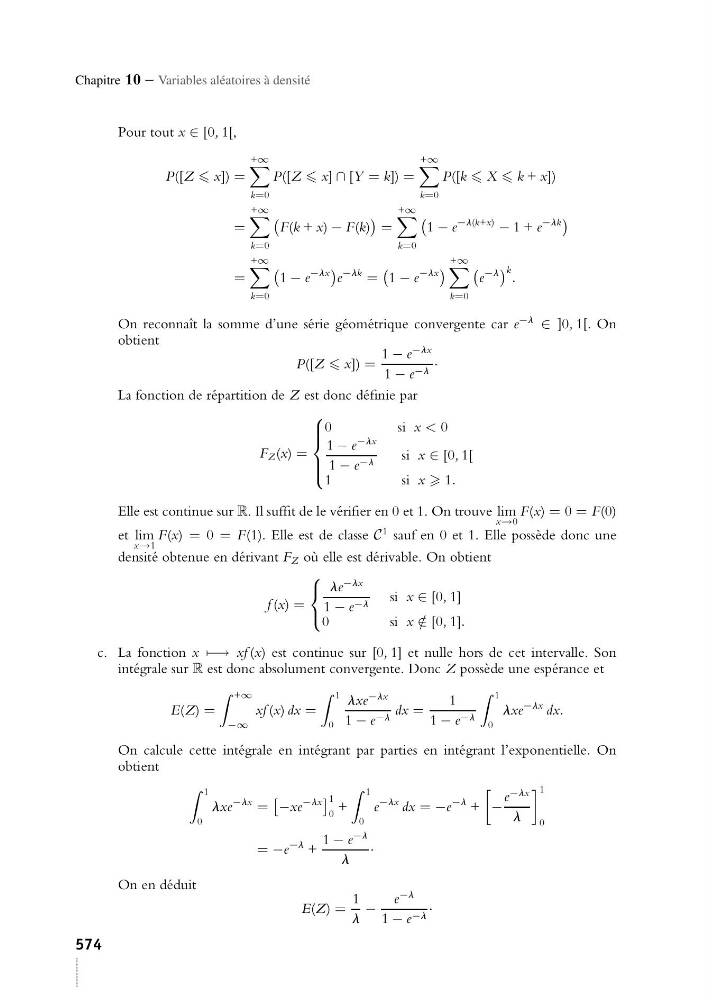
Pour tout x ∈ [0, 1[,
P([Z x]) =
+∞
k=0
P([Z x] ∩ [Y = k]) =
+∞
k=0
P([k X k + x])
=
+∞
k=0
F(k + x) − F(k)
=
+∞
k=0
1 − e
−l(k+x)
− 1 + e
−lk
=
+∞
k=0
1 − e
−lx
e
−lk =
1 − e
−lx
+∞
k=0
e
−l
k .
On reconnaît la somme d’une série géométrique convergente car e
−l
∈ ]0, 1[. On
obtient
P([Z x]) =
1 − e
−lx
1 − e −l ·
La fonction de répartition de Z est donc définie par
F Z (x) =
⎧
⎪ ⎪ ⎨
⎪ ⎪ ⎩
0
s i x < 0
1 − e
−lx
1 − e −l
si x ∈ [0, 1[
1
s ix 1.
Elle est continue sur R. Il suffit de le vérifier en 0 et 1. On trouve lim
x→0
F(x) = 0 = F(0)
et lim
x→1
F(x) = 0 = F(1). Elle est de classe C
1 sauf en 0 et 1. Elle possède donc une
densité obtenue en dérivant F Z où elle est dérivable. On obtient
f (x) =
⎧
⎨
⎩
le
−lx
1 − e −l si x ∈ [0, 1]
0
s i x /
∈ [0, 1].
c. La fonction x −→ xf (x) est continue sur [0, 1] et nulle hors de cet intervalle. Son
intégrale sur R est donc absolument convergente. Donc Z possède une espérance et
E(Z) =
+∞
−∞
xf (x) dx =
1
0
lxe
−lx
1 − e −l dx =
1
1 − e −l
1
0
lxe
−lx dx.
On calcule cette intégrale en intégrant par parties en intégrant l’exponentielle. On
obtient
1
0
lxe
−lx =
−xe
−lx
1
0
+
1
0
e
−lx dx = −e
−l +
−
e
−lx
l
1
0
= −e
−l +
1 − e
−l
l
·
On en déduit
E(Z) =
1
l
−
e
−l
1 − e −l ·
574