

Chapitre 10 – Variables aléatoires à densité
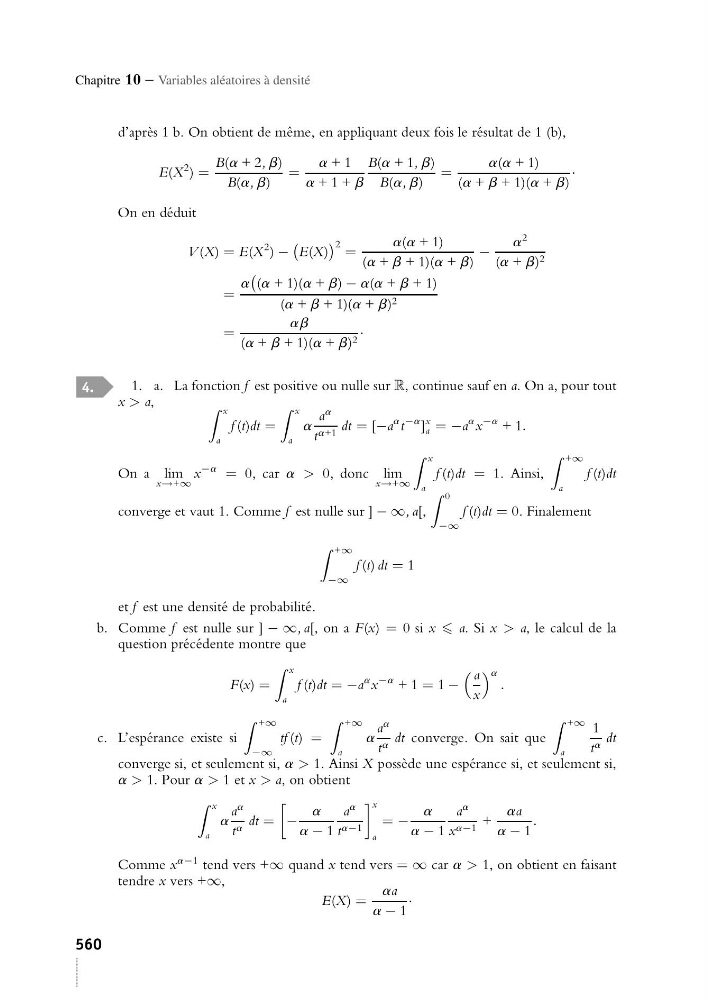
d’après 1 b. On obtient de même, en appliquant deux fois le résultat de 1 (b),
E(X
2 ) =
B(a + 2, b)
B(a, b)
=
a + 1
a + 1 + b
B(a + 1, b)
B(a, b)
=
a(a + 1)
(a + b + 1)(a + b)
·
On en déduit
V (X) = E(X
2 ) −
E(X)
2 =
a(a + 1)
(a + b + 1)(a + b)
−
a
2
(a + b) 2
=
a
(a + 1)(a + b) − a(a + b + 1)
(a + b + 1)(a + b) 2
=
ab
(a + b + 1)(a + b) 2 ·
4.
1. a. La fonction f est positive ou nulle sur R, continue sauf en a. On a, pour tout
x > a,
x
a
f (t)dt =
x
a
a
a
a
t a+1 dt = [−a
a t
−a ]
x
a = −a
a x
−a + 1.
On a lim
x→+∞
x
−a = 0, car a > 0, donc lim
x→+∞
x
a
f (t)dt = 1. Ainsi,
+∞
a
f (t)dt
converge et vaut 1. Comme f est nulle sur ] − ∞, a[,
0
−∞
f (t)dt = 0. Finalement
+∞
−∞
f (t) dt = 1
et f est une densité de probabilité.
b. Comme f est nulle sur ] − ∞, a[, on a F(x) = 0 si x a. Si x > a, le calcul de la
question précédente montre que
F(x) =
x
a
f (t)dt = −a
a x
−a + 1 = 1 −
a
x
a
.
c. L’espérance existe si
+∞
−∞
tf (t) =
+∞
a
a
a
a
t a dt converge. On sait que
+∞
a
1
t a dt
converge si, et seulement si, a > 1. Ainsi X possède une espérance si, et seulement si,
a > 1. Pour a > 1 et x > a, on obtient
x
a
a
a
a
t a dt =
−
a
a − 1
a
a
t a−1
x
a
= −
a
a − 1
a
a
x a−1 +
aa
a − 1
.
Comme x
a−1 tend vers +∞ quand x tend vers = ∞ car a > 1, on obtient en faisant
tendre x vers +∞,
E(X) =
aa
a − 1
·
560