

Chapitre 11 – Couples de variables aléatoires admettant une densité
Preuve
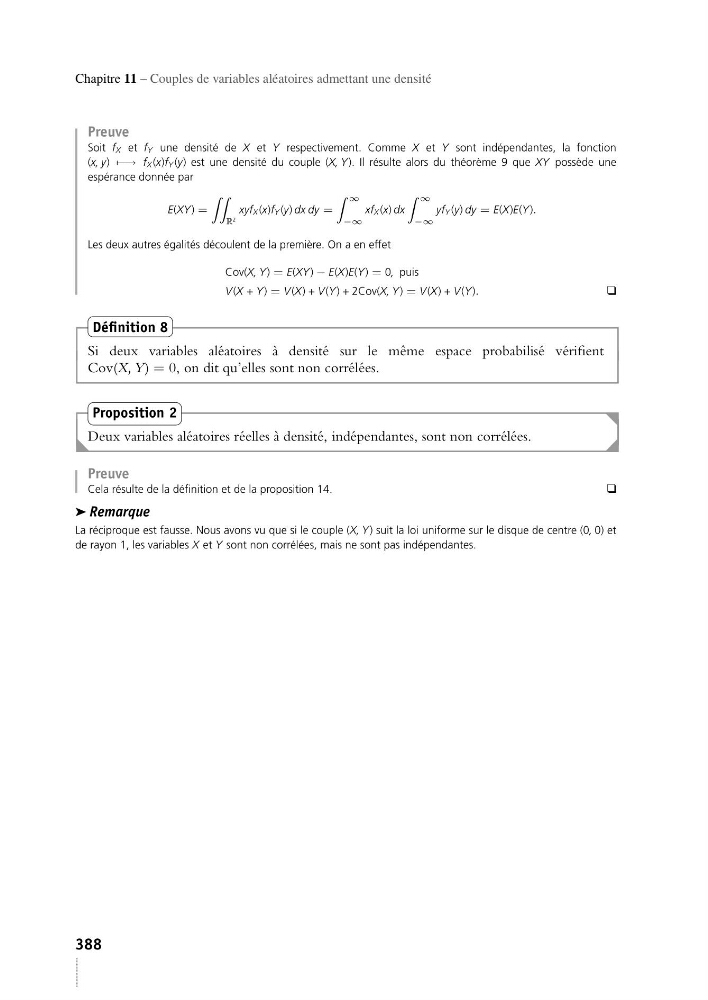
Soit fX et fY une densité de X et Y respectivement. Comme X et Y sont indépendantes, la fonction
(x, y) −→ fX (x)fY (y) est une densité du couple (X, Y). Il résulte alors du théorème 9 que XY possède une
espérance donnée par
E(XY) =
R 2
xyfX (x)fY (y) dx dy =
∞
−∞
xfX (x) dx
∞
−∞
yfY (y) dy = E(X)E(Y).
Les deux autres égalités découlent de la première. On a en effet
Cov(X, Y) = E(XY) − E(X)E(Y) = 0, puis
V(X + Y) = V(X) + V(Y) + 2Cov(X, Y) = V(X) + V(Y).
❑
Définition 8
Si deux variables aléatoires à densité sur le même espace probabilisé vérifient
Cov(X, Y ) = 0, on dit qu’elles sont non corrélées.
Proposition 2
Deux variables aléatoires réelles à densité, indépendantes, sont non corrélées.
Preuve
Cela résulte de la définition et de la proposition 14.
❑
➤ Remarque
La réciproque est fausse. Nous avons vu que si le couple (X, Y) suit la loi uniforme sur le disque de centre (0, 0) et
de rayon 1, les variables X et Y sont non corrélées, mais ne sont pas indépendantes.
388
Preuve
Soit fX et fY une densité de X et Y respectivement. Comme X et Y sont indépendantes, la fonction
(x, y) −→ fX (x)fY (y) est une densité du couple (X, Y). Il résulte alors du théorème 9 que XY possède une
espérance donnée par
E(XY) =
R 2
xyfX (x)fY (y) dx dy =
∞
−∞
xfX (x) dx
∞
−∞
yfY (y) dy = E(X)E(Y).
Les deux autres égalités découlent de la première. On a en effet
Cov(X, Y) = E(XY) − E(X)E(Y) = 0, puis
V(X + Y) = V(X) + V(Y) + 2Cov(X, Y) = V(X) + V(Y).
❑
Définition 8
Si deux variables aléatoires à densité sur le même espace probabilisé vérifient
Cov(X, Y ) = 0, on dit qu’elles sont non corrélées.
Proposition 2
Deux variables aléatoires réelles à densité, indépendantes, sont non corrélées.
Preuve
Cela résulte de la définition et de la proposition 14.
❑
➤ Remarque
La réciproque est fausse. Nous avons vu que si le couple (X, Y) suit la loi uniforme sur le disque de centre (0, 0) et
de rayon 1, les variables X et Y sont non corrélées, mais ne sont pas indépendantes.
388