

© Dunod – La photocopie non autorisée est un délit
Covariance - Coefficient de corrélation
➤ Remarque
Nous avions déjà remarqué que si X est une variable à densité et w une application continue, on n’est pas sûr que
w(X) est une variable à densité. C’est vrai ici a fortiori. Même si g est continue, on ne peut pas assurer que g(X, Y)
est une variable à densité. Nous supposerons quand on demandera d’appliquer ce théorème que nous sommes
dans un « bon cas ».
Exemple
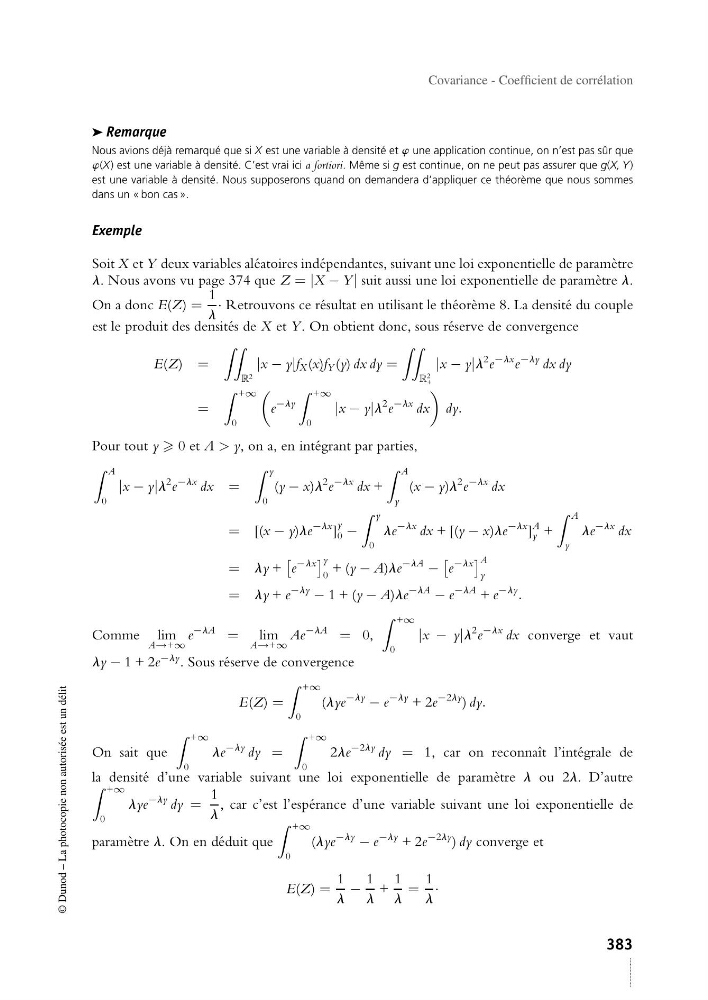
Soit X et Y deux variables aléatoires indépendantes, suivant une loi exponentielle de paramètre
l. Nous avons vu page 374 que Z = |X − Y | suit aussi une loi exponentielle de paramètre l.
On a donc E(Z) =
1
l
· Retrouvons ce résultat en utilisant le théorème 8. La densité du couple
est le produit des densités de X et Y . On obtient donc, sous réserve de convergence
E(Z) =
R 2
|x − y|f X (x)f Y (y) dx dy =
R 2
+
|x − y|l
2 e
−lx e
−ly dx dy
=
+∞
0
e
−ly
+∞
0
|x − y|l
2 e
−lx dx
dy.
Pour tout y 0 et A > y, on a, en intégrant par parties,
A
0
|x − y|l
2 e
−lx dx =
y
0
(y − x)l
2 e
−lx dx +
A
y
(x − y)l
2 e
−lx dx
= [(x − y)le
−lx ]
y
0 −
y
0
le
−lx dx + [(y − x)le
−lx ]
A
y +
A
y
le
−lx dx
= ly +
e
−lx
y
0
+ (y − A)le
−lA
−
e
−lx
A
y
= ly + e
−ly
− 1 + (y − A)le
−lA
− e
−lA + e
−ly .
Comme lim
A→+∞
e
−lA = lim
A→+∞
Ae
−lA = 0,
+∞
0
|x − y|l
2 e
−lx dx converge et vaut
ly − 1 + 2e
−ly . Sous réserve de convergence
E(Z) =
+∞
0
(lye
−ly
− e
−ly + 2e
−2ly ) dy.
On sait que
+∞
0
le
−ly dy =
+∞
0
2le
−2ly dy = 1, car on reconnaît l’intégrale de
la densité d’une variable suivant une loi exponentielle de paramètre l ou 2l. D’autre
+∞
0
lye
−ly dy =
1
l
, car c’est l’espérance d’une variable suivant une loi exponentielle de
paramètre l. On en déduit que
+∞
0
(lye
−ly
− e
−ly + 2e
−2ly ) dy converge et
E(Z) =
1
l
−
1
l
+
1
l
=
1
l
·
383