

© Dunod – La photocopie non autorisée est un délit
Lois associées à un couple de variables aléatoires à densité
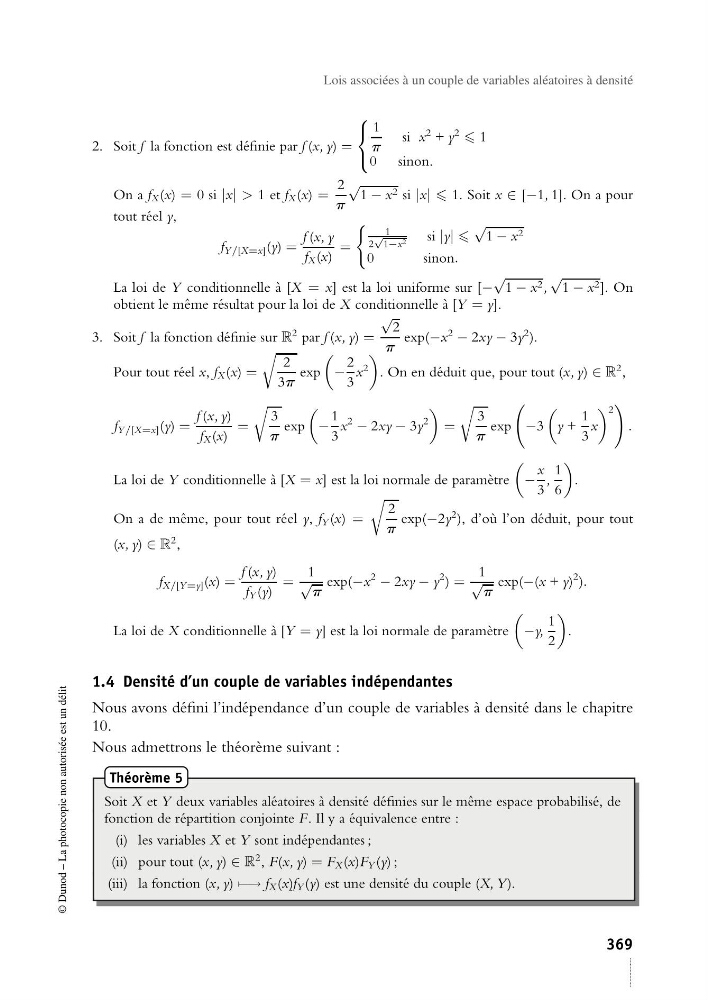
2. Soit f la fonction est définie par f (x, y) =
⎧
⎨
⎩
1
p
si x
2 + y
2
1
0 sinon.
On a f X (x) = 0 si |x| > 1 et f X (x) =
2
p
√
1 − x 2 si |x| 1. Soit x ∈ [−1, 1]. On a pour
tout réel y,
f Y /[X=x] (y) =
f (x, y
f X (x)
=
1
2
√
1−x 2
si |y|
√
1 − x 2
0
sinon.
La loi de Y conditionnelle à [X = x] est la loi uniforme sur [−
√
1 − x 2 ,
√
1 − x 2 ]. On
obtient le même résultat pour la loi de X conditionnelle à [Y = y].
3. Soit f la fonction définie sur R
2 par f (x, y) =
√
2
p
exp(−x
2
− 2xy − 3y
2 ).
Pour tout réel x, f X (x) =
2
3p
exp
−
2
3
x
2
. On en déduit que, pour tout (x, y) ∈ R
2 ,
f Y /[X=x] (y) =
f (x, y)
f X (x)
=
3
p
exp
−
1
3
x
2
− 2xy − 3y
2
=
3
p
exp
−3
y +
1
3
x
2
.
La loi de Y conditionnelle à [X = x] est la loi normale de paramètre
−
x
3
,
1
6
.
On a de même, pour tout réel y, f Y (x) =
2
p
exp(−2y
2 ), d’où l’on déduit, pour tout
(x, y) ∈ R
2 ,
f X/[Y =y] (x) =
f (x, y)
f Y (y)
=
1
√
p
exp(−x
2
− 2xy − y
2 ) =
1
√
p
exp(−(x + y)
2 ).
La loi de X conditionnelle à [Y = y] est la loi normale de paramètre
−y,
1
2
.
1.4 Densité d’un couple de variables indépendantes
Nous avons défini l’indépendance d’un couple de variables à densité dans le chapitre
10.
Nous admettrons le théorème suivant :
Théorème 5
Soit X et Y deux variables aléatoires à densité définies sur le même espace probabilisé, de
fonction de répartition conjointe F. Il y a équivalence entre :
(i) les variables X et Y sont indépendantes ;
(ii) pour tout (x, y) ∈ R
2 , F(x, y) = F X (x)F Y (y) ;
(iii) la fonction (x, y) −→ f X (x)f Y (y) est une densité du couple (X, Y ).
369