

Chapitre 11 – Couples de variables aléatoires admettant une densité
1.3 Densités marginales et conditionnelles
Densités marginales
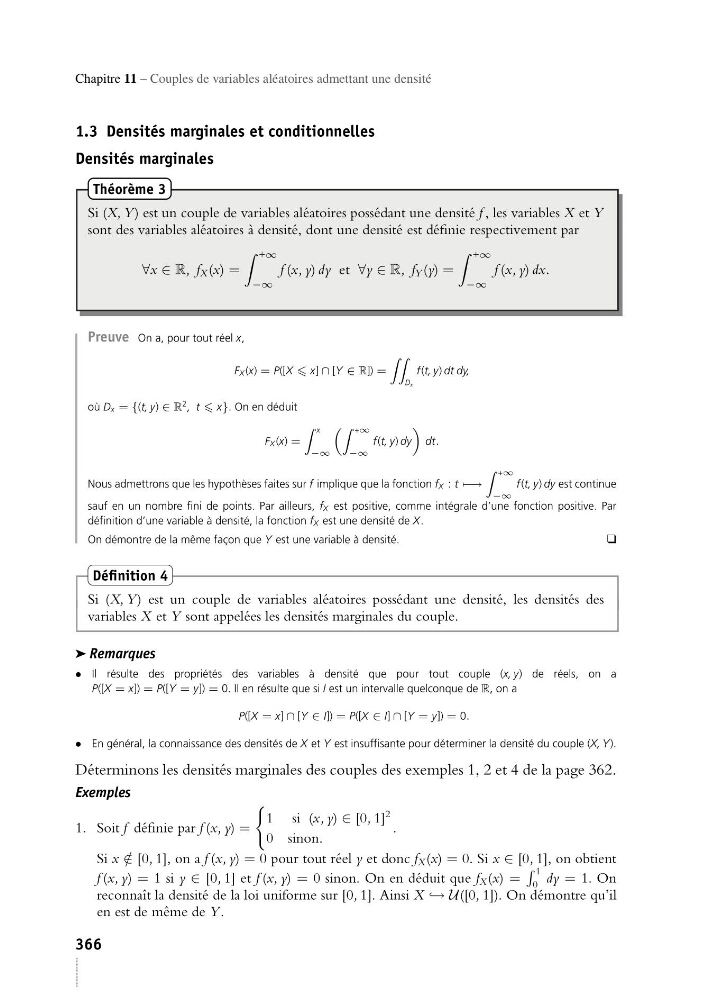
Théorème 3
Si (X, Y ) est un couple de variables aléatoires possédant une densité f , les variables X et Y
sont des variables aléatoires à densité, dont une densité est définie respectivement par
∀x ∈ R, f X (x) =
+∞
−∞
f (x, y) dy et ∀y ∈ R, f Y (y) =
+∞
−∞
f (x, y) dx.
Preuve On a, pour tout réel x,
FX (x) = P([X x] ∩ [Y ∈ R]) =
Dx
f(t, y) dt dy,
où Dx = {(t, y) ∈ R
2 , t x}. On en déduit
FX (x) =
x
−∞
+∞
−∞
f(t, y) dy
dt.
Nous admettrons que les hypothèses faites sur f implique que la fonction fX : t −→
+∞
−∞
f(t, y) dy est continue
sauf en un nombre fini de points. Par ailleurs, fX est positive, comme intégrale d’une fonction positive. Par
définition d’une variable à densité, la fonction fX est une densité de X.
On démontre de la même façon que Y est une variable à densité.
❑
Définition 4
Si (X, Y ) est un couple de variables aléatoires possédant une densité, les densités des
variables X et Y sont appelées les densités marginales du couple.
➤ Remarques
• Il résulte des propriétés des variables à densité que pour tout couple (x, y) de réels, on a
P([X = x]) = P([Y = y]) = 0. Il en résulte que si I est un intervalle quelconque de R, on a
P([X = x] ∩ [Y ∈ I]) = P([X ∈ I] ∩ [Y = y]) = 0.
• En général, la connaissance des densités de X et Y est insuffisante pour déterminer la densité du couple (X, Y).
Déterminons les densités marginales des couples des exemples 1, 2 et 4 de la page 362.
Exemples
1. Soit f définie par f (x, y) =
1 si (x, y) ∈ [0, 1]
2
0 sinon.
.
Si x /
∈ [0, 1], on a f (x, y) = 0 pour tout réel y et donc f X (x) = 0. Si x ∈ [0, 1], on obtient
f (x, y) = 1 si y ∈ [0, 1] et f (x, y) = 0 sinon. On en déduit que f X (x) =
1
0
dy = 1. On
reconnaît la densité de la loi uniforme sur [0, 1]. Ainsi X → U([0, 1]). On démontre qu’il
en est de même de Y .
366