

Chapitre 10 – Variables aléatoires réelles à densité
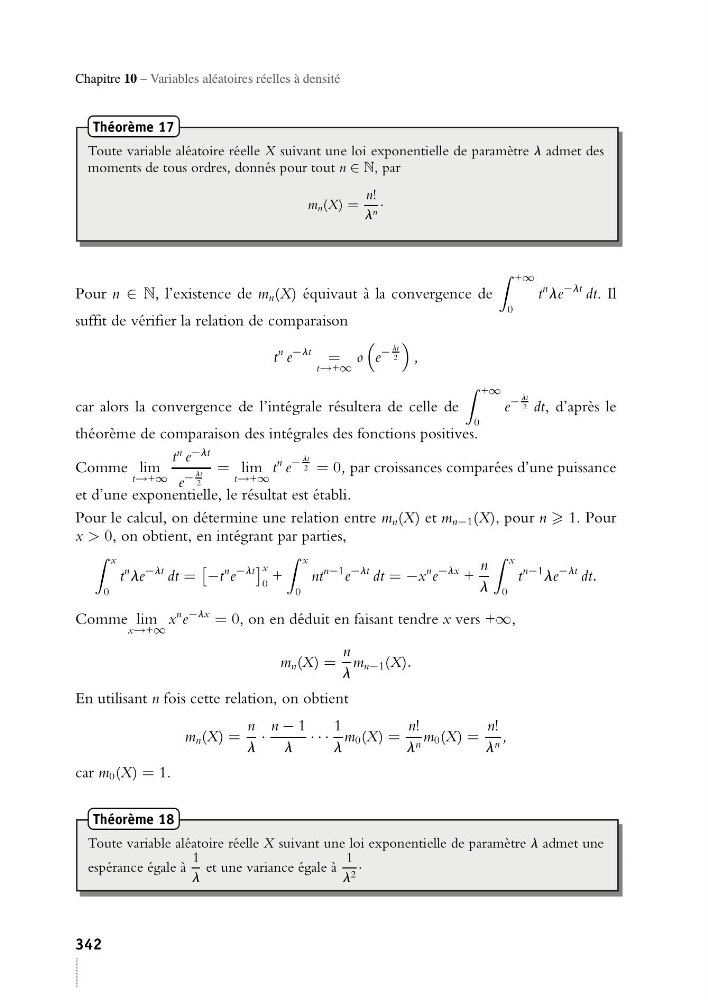
Théorème 17
Toute variable aléatoire réelle X suivant une loi exponentielle de paramètre l admet des
moments de tous ordres, donnés pour tout n ∈ N, par
m n (X) =
n!
l n ·
Pour n ∈ N, l’existence de m n (X) équivaut à la convergence de
+∞
0
t
n le
−lt dt. Il
suffit de vérifier la relation de comparaison
t
n e
−lt =
t→+∞
o
e
−
lt
2
,
car alors la convergence de l’intégrale résultera de celle de
+∞
0
e
−
lt
2 dt, d’après le
théorème de comparaison des intégrales des fonctions positives.
Comme lim
t→+∞
t
n e −lt
e
−
lt
2
= lim
t→+∞
t
n e
−
lt
2 = 0, par croissances comparées d’une puissance
et d’une exponentielle, le résultat est établi.
Pour le calcul, on détermine une relation entre m n (X) et m n−1 (X), pour n 1. Pour
x > 0, on obtient, en intégrant par parties,
x
0
t
n le
−lt dt =
−t
n e
−lt
x
0
+
x
0
nt
n−1 e
−lt dt = −x
n e
−lx +
n
l
x
0
t
n−1 le
−lt dt.
Comme lim
x→+∞
x
n e
−lx = 0, on en déduit en faisant tendre x vers +∞,
m n (X) =
n
l
m n−1 (X).
En utilisant n fois cette relation, on obtient
m n (X) =
n
l
·
n − 1
l
· · ·
1
l
m 0 (X) =
n!
l n m 0 (X) =
n!
l n ,
car m 0 (X) = 1.
Théorème 18
Toute variable aléatoire réelle X suivant une loi exponentielle de paramètre l admet une
espérance égale à
1
l
et une variance égale à
1
l 2 ·
342