

Chapitre 6 – Extensions de la notion d’intégrale
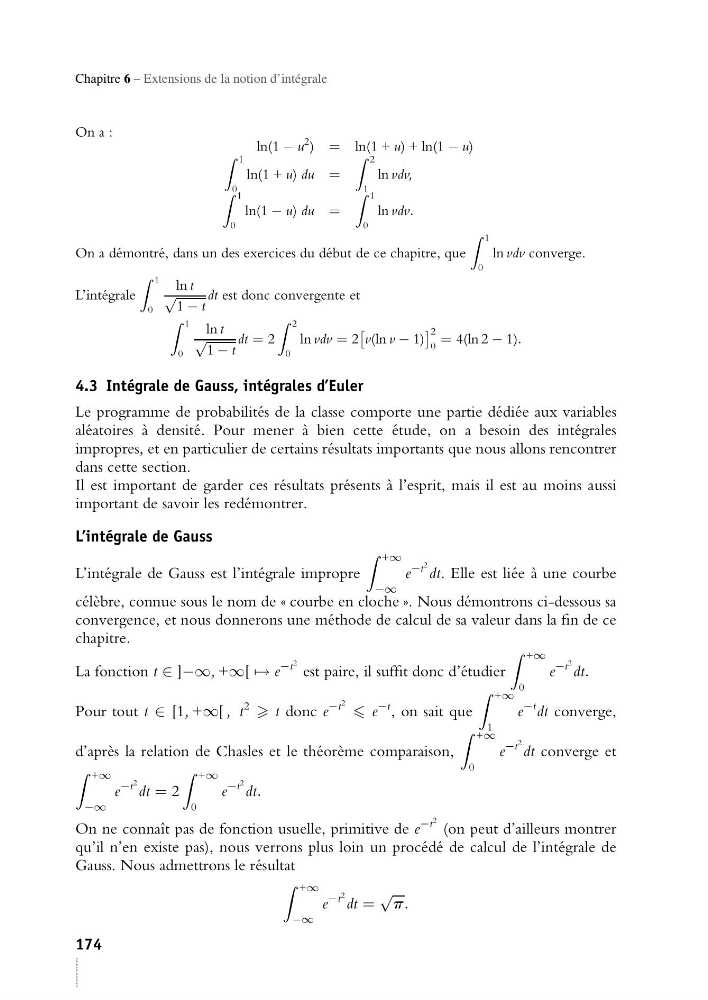
On a :
ln(1 − u
2 ) = ln(1 + u) + ln(1 − u)
1
0
ln(1 + u) du =
2
1
ln vdv,
1
0
ln(1 − u) du =
1
0
ln vdv.
On a démontré, dans un des exercices du début de ce chapitre, que
1
0
ln vdv converge.
L’intégrale
1
0
ln t
√
1 − t
dt est donc convergente et
1
0
ln t
√
1 − t
dt = 2
2
0
ln vdv = 2
v(ln v − 1)
2
0
= 4(ln 2 − 1).
4.3 Intégrale de Gauss, intégrales d’Euler
Le programme de probabilités de la classe comporte une partie dédiée aux variables
aléatoires à densité. Pour mener à bien cette étude, on a besoin des intégrales
impropres, et en particulier de certains résultats importants que nous allons rencontrer
dans cette section.
Il est important de garder ces résultats présents à l’esprit, mais il est au moins aussi
important de savoir les redémontrer.
L’intégrale de Gauss
L’intégrale de Gauss est l’intégrale impropre
+∞
−∞
e
−t
2 dt. Elle est liée à une courbe
célèbre, connue sous le nom de « courbe en cloche ». Nous démontrons ci-dessous sa
convergence, et nous donnerons une méthode de calcul de sa valeur dans la fin de ce
chapitre.
La fonction t ∈ ]−∞, +∞[ → e
−t
2 est paire, il suffit donc d’étudier
+∞
0
e
−t
2 dt.
Pour tout t ∈ [1, +∞[ , t
2
t donc e
−t
2 e
−t , on sait que
+∞
1
e
−t dt converge,
d’après la relation de Chasles et le théorème comparaison,
+∞
0
e
−t
2 dt converge et
+∞
−∞
e
−t
2 dt = 2
+∞
0
e
−t
2 dt.
On ne connaît pas de fonction usuelle, primitive de e
−t
2 (on peut d’ailleurs montrer
qu’il n’en existe pas), nous verrons plus loin un procédé de calcul de l’intégrale de
Gauss. Nous admettrons le résultat
+∞
−∞
e
−t
2 dt =
√
p.
174