

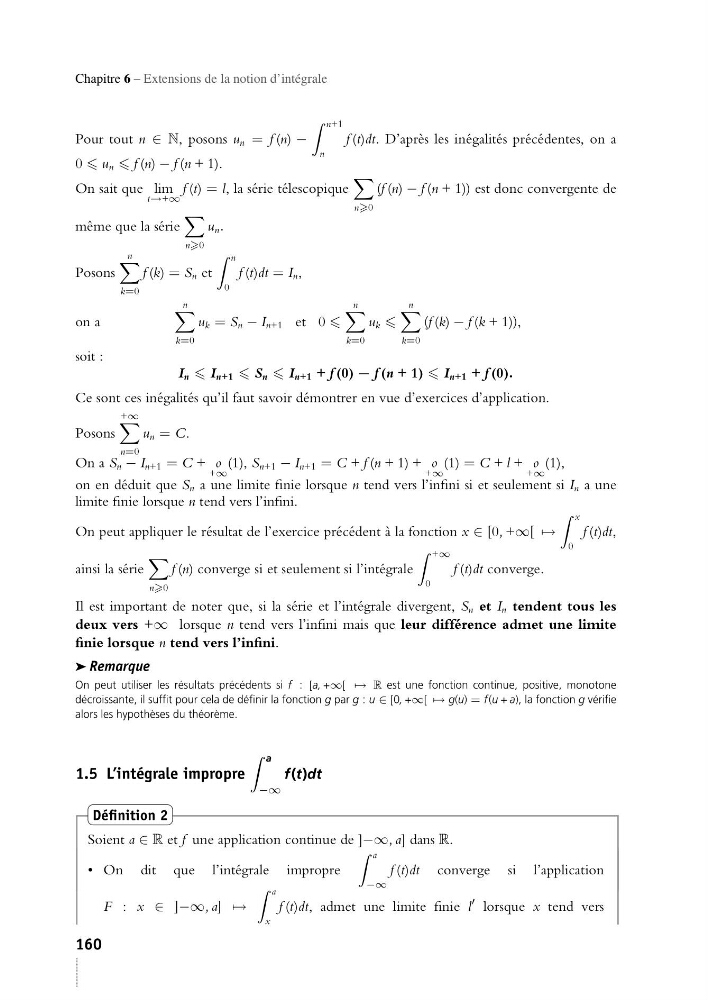
Chapitre 6 – Extensions de la notion d’intégrale
Pour tout n ∈ N, posons u n = f (n) −
n+1
n
f (t)dt. D’après les inégalités précédentes, on a
0 u n f (n) − f (n + 1).
On sait que lim
t→+∞
f (t) = l, la série télescopique
n0
(f (n) − f (n + 1)) est donc convergente de
même que la série
n0
u n .
Posons
n
k=0
f (k) = S n et
n
0
f (t)dt = I n ,
on a
n
k=0
u k = S n − I n+1 et 0
n
k=0
u k
n
k=0
(f (k) − f (k + 1)),
soit :
I n I n+1 S n I n+1 + f (0) − f (n + 1) I n+1 + f (0).
Ce sont ces inégalités qu’il faut savoir démontrer en vue d’exercices d’application.
Posons
+∞
n=0
u n = C.
On a S n − I n+1 = C + o
+∞
(1), S n+1 − I n+1 = C + f (n + 1) + o
+∞
(1) = C + l + o
+∞
(1),
on en déduit que S n a une limite finie lorsque n tend vers l’infini si et seulement si I n a une
limite finie lorsque n tend vers l’infini.
On peut appliquer le résultat de l’exercice précédent à la fonction x ∈ [0, +∞[ →
x
0
f (t)dt,
ainsi la série
n0
f (n) converge si et seulement si l’intégrale
+∞
0
f (t)dt converge.
Il est important de noter que, si la série et l’intégrale divergent, S n et I n tendent tous les
deux vers +∞ lorsque n tend vers l’infini mais que leur différence admet une limite
finie lorsque n tend vers l’infini.
➤ Remarque
On peut utiliser les résultats précédents si f : [a, +∞[ → R est une fonction continue, positive, monotone
décroissante, il suffit pour cela de définir la fonction g par g : u ∈ [0, +∞[ → g(u) = f(u + a), la fonction g vérifie
alors les hypothèses du théorème.
1.5 L’intégrale impropre
a
−∞
f (t)dt
Définition 2
Soient a ∈ R et f une application continue de ]−∞, a] dans R.
• On dit que l’intégrale impropre
a
−∞
f (t)dt converge si l’application
F : x ∈ ]−∞, a] →
a
x
f (t)dt, admet une limite finie l
lorsque x tend vers
160