

3.4 Introduction au calcul des variations
85
Si L est convexe, alors A aussi (par linéarité de l’intégrale), et par conséquent si
u ∈ C est solution de l’équation d’Euler–Lagrange (3.1), c’est un mimimum de A.
Lorsque L n’est pas convexe, l’équation d’Euler–Lagrange est loin d’être suffisante
pour minimiser A. On peut cependant obtenir des informations en étudiant la hessienne
de A, qui n’est pas une matrice puisque E est de dimension infinie, mais en fait un
opérateur différentiel à coefficients matriciels.
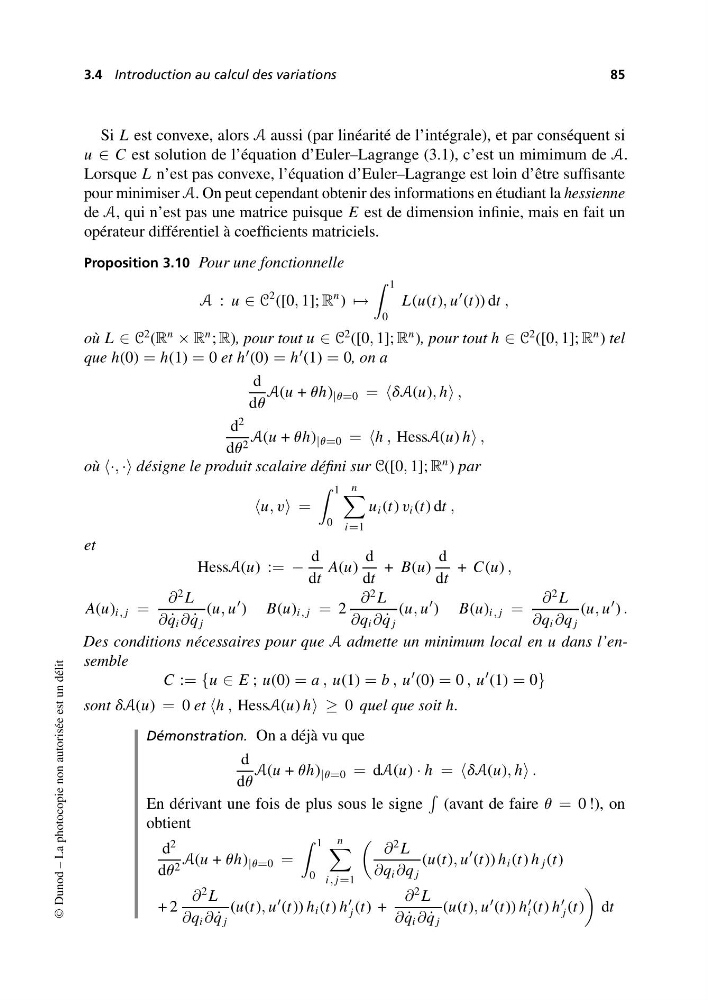
Proposition 3.10 Pour une fonctionnelle
A : u ∈ C
2 ([0, 1]; R
n ) →
1
0
L(u(t), u
(t)) dt ,
où L ∈ C
2 (R
n
× R
n ; R), pour tout u ∈ C
2 ([0, 1]; R
n ), pour tout h ∈ C
2 ([0, 1]; R
n ) tel
que h(0) = h(1) = 0 et h
(0) = h
(1) = 0, on a
d
du
A(u + uh) |u=0 = dA(u), h ,
d
2
du 2 A(u + uh) |u=0 = h , HessA(u) h ,
où ·, ·· désigne le produit scalaire défini sur C([0, 1]; R
n ) par
u, v =
1
0
n
i=1
u i (t) v i (t) dt ,
et
HessA(u) := −
d
dt
A(u)
d
dt
+ B(u)
d
dt
+ C(u) ,
A(u) i, j =
∂
2 L
∂ ˙
q i ∂ ˙
q j
(u, u
) B(u) i, j = 2
∂
2 L
∂q i ∂ ˙
q j
(u, u
) B(u) i, j =
∂
2 L
∂q i ∂q j
(u, u
) .
Des conditions nécessaires pour que A admette un minimum local en u dans l’ensemble
C := {u ∈ E ; u(0) = a , u(1) = b , u
(0) = 0 , u
(1) = 0}
sont dA(u) = 0 et h , HessA(u) h ≥ 0 quel que soit h.
Démonstration. On a déjà vu que
d
du
A(u + uh) |u=0 = dA(u) · h = dA(u), h .
En dérivant une fois de plus sous le signe
(avant de faire u = 0 !), on
obtient
d
2
du 2 A(u + uh) |u=0 =
1
0
n
i, j=1
∂
2 L
∂q i ∂q j
(u(t), u
(t)) h i (t) h j (t)
+ 2
∂
2 L
∂q i ∂ ˙
q j
(u(t), u
(t)) h i (t) h
j (t) +
∂
2 L
∂ ˙
q i ∂ ˙
q j
(u(t), u
(t)) h
i (t) h
j (t)
dt
© Dunod – La photocopie non autorisée est un délit