

Solution des exercices
217
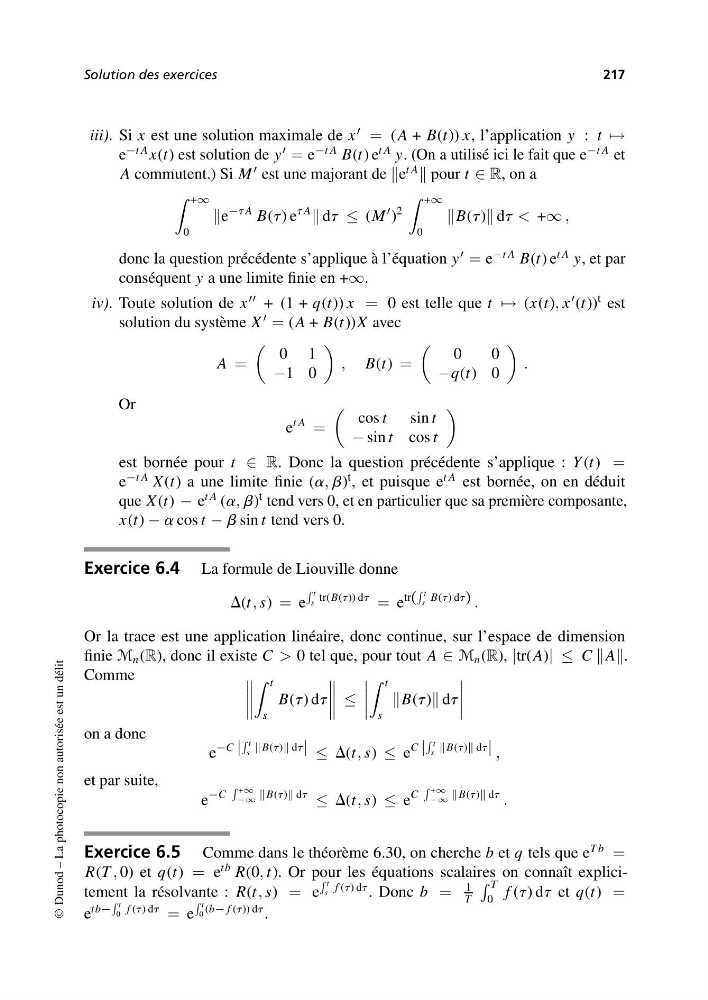
iii). Si x est une solution maximale de x
= (A + B(t)) x, l’application y : t →
e
−t A x(t) est solution de y
= e
−t A B(t) e
t A y. (On a utilisé ici le fait que e
−t A et
A commutent.) Si M
est une majorant de e
t A
pour t ∈ R, on a
+∞
0
e
−tA B(t) e
tA
dt ≤ (M
)
2
+∞
0
B(t) dt < +∞ ,
donc la question précédente s’applique à l’équation y
= e
−t A B(t) e
t A y, et par
conséquent y a une limite finie en +∞.
iv). Toute solution de x
+ (1 + q(t)) x = 0 est telle que t → (x(t), x
(t)) t est
solution du système X
= (A + B(t))X avec
A =
0 1
−1 0
, B(t) =
0
0
−q(t) 0
.
Or
e
t A =
cos t sin t
− sin t cos t
est bornée pour t ∈ R. Donc la question précédente s’applique : Y (t) =
e
−t A X (t) a une limite finie (a, b) t , et puisque e
t A est bornée, on en déduit
que X (t) − e
t A (a, b) t tend vers 0, et en particulier que sa première composante,
x(t) − a cos t − b sin t tend vers 0.
Exercice 6.4 La formule de Liouville donne
D(t, s) = e
t
s
tr(B(t)) dt = e
tr(
t
s
B(t) dt) .
Or la trace est une application linéaire, donc continue, sur l’espace de dimension
finie M n (R), donc il existe C > 0 tel que, pour tout A ∈ M n (R), |tr(A)| ≤ C A.
Comme
t
s
B(t) dt
≤
t
s
B(t) dt
on a donc
e
−C |
t
s
B(t) dt|
≤ D(t, s) ≤ e
C |
t
s
B(t) dt| ,
et par suite,
e
−C
+∞
−∞
B(t) dt
≤ D(t, s) ≤ e
C
+∞
−∞
B(t) dt .
Exercice 6.5 Comme dans le théorème 6.30, on cherche b et q tels que e
T b =
R(T , 0) et q(t) = e
tb R(0, t). Or pour les équations scalaires on connaît explicitement la résolvante : R(t, s) = e
t
s
f (t) dt . Donc b =
1
T
T
0
f (t) dt et q(t) =
e
tb−
t
0
f (t) dt = e
t
0
(b− f (t)) dt .
© Dunod – La photocopie non autorisée est un délit