

III.4. Conditions de minimalité du second ordre
En conséquence, il existe un et un seul x ∈ R n minimisant f (x) sous la
contrainte Ax = b.
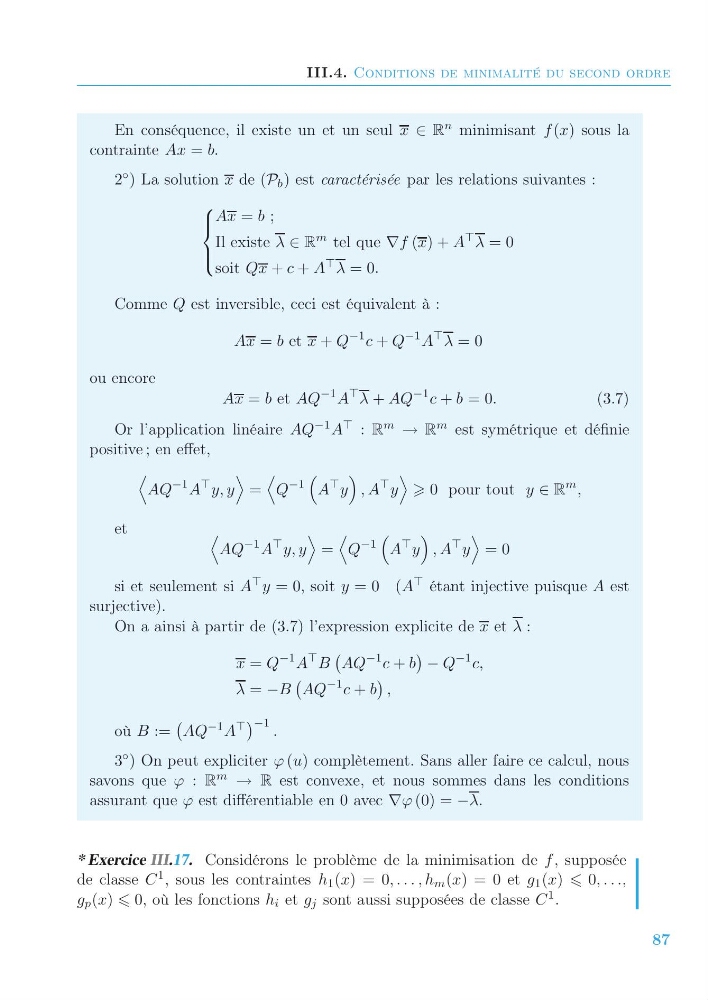
2 ◦ ) La solution x de (P b ) est caractérisée par les relations suivantes :
⎧
⎪ ⎨
⎪ ⎩
Ax = b ;
Il existe λ ∈ R m tel que ∇f (x) + A λ = 0
soit Qx + c + A λ = 0.
Comme Q est inversible, ceci est équivalent à :
Ax = b et x + Q
−1 c + Q
−1 A
λ = 0
ou encore
Ax = b et AQ
−1 A
λ + AQ
−1 c + b = 0.
(3.7)
Or l’application linéaire AQ −1 A : R m → R m est symétrique et définie
positive ; en effet,
AQ
−1 A
y, y
=
Q
−1
A
y
, A
y
0 pour tout y ∈ R
m ,
et
AQ
−1 A
y, y
=
Q
−1
A
y
, A
y
= 0
si et seulement si A y = 0, soit y = 0 (A étant injective puisque A est
surjective).
On a ainsi à partir de (3.7) l’expression explicite de x et λ :
x = Q
−1 A
B
AQ
−1 c + b
− Q
−1 c,
λ = −B
AQ
−1 c + b
,
où B :=
AQ −1 A −1 .
3 ◦ ) On peut expliciter ϕ (u) complètement. Sans aller faire ce calcul, nous
savons que ϕ : R m → R est convexe, et nous sommes dans les conditions
assurant que ϕ est différentiable en 0 avec ∇ϕ (0) = −λ.
* Exercice III.17. Considérons le problème de la minimisation de f , supposée
de classe C 1 , sous les contraintes h 1 (x) = 0, . . . , h m (x) = 0 et g 1 (x) 0, . . .,
g p (x) 0, où les fonctions h i et g j sont aussi supposées de classe C 1 .
87