

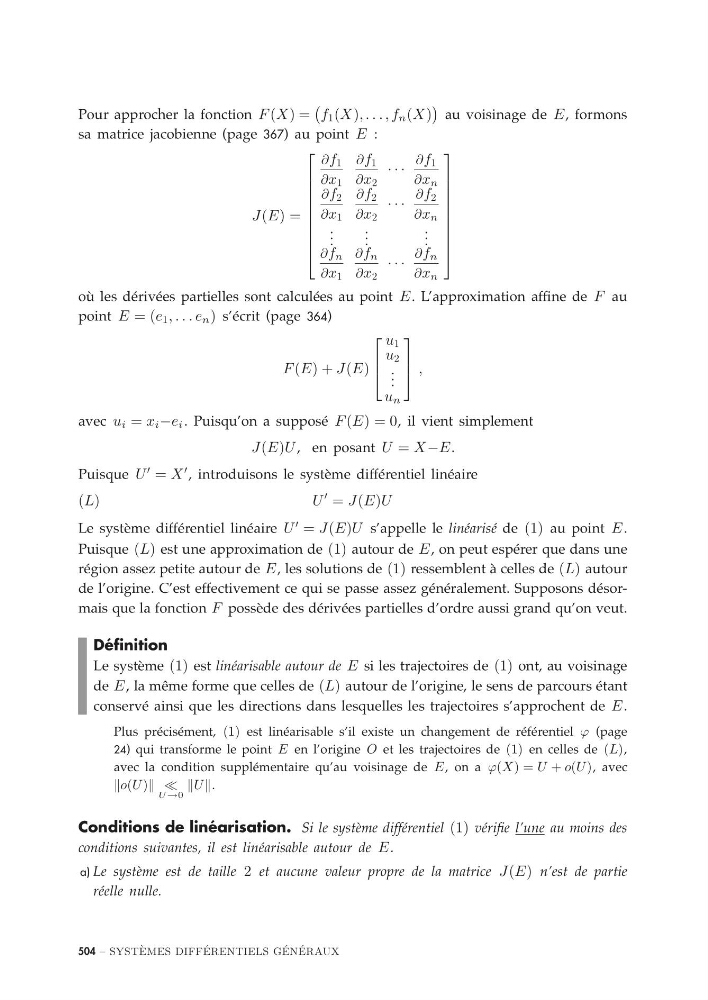
Pour approcher la fonction F (X) =
f 1 (X), . . . , f n (X)
au voisinage de E , formons
sa matrice jacobienne (page 367) au point E :
J(E) =
⎡
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎣
∂f 1
∂x 1
∂f 1
∂x 2
· · ·
∂f 1
∂x n
∂f 2
∂x 1
∂f 2
∂x 2
· · ·
∂f 2
∂x n
. . .
. . .
. . .
∂f n
∂x 1
∂f n
∂x 2
· · ·
∂f n
∂x n
⎤
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎦
où les dérivées partielles sont calculées au point E . L’approximation affine de F au
point E = (e 1 , . . . e n ) s’écrit (page 364)
F (E) + J(E)
⎡
⎢
⎣
u 1
u 2
. . .
u n
⎤
⎥
⎦ ,
avec u i = x i −e i . Puisqu’on a supposé F (E) = 0, il vient simplement
J(E)U , en posant U = X−E .
Puisque U
= X
, introduisons le système différentiel linéaire
(L)
U
= J(E)U
Le système différentiel linéaire U
= J(E)U s’appelle le linéarisé de (1) au point E .
Puisque (L) est une approximation de (1) autour de E , on peut espérer que dans une
région assez petite autour de E , les solutions de (1) ressemblent à celles de (L) autour
de l’origine. C’est effectivement ce qui se passe assez généralement. Supposons désormais que la fonction F possède des dérivées partielles d’ordre aussi grand qu’on veut.
Définition
Le système (1) est linéarisable autour de E si les trajectoires de (1) ont, au voisinage
de E , la même forme que celles de (L) autour de l’origine, le sens de parcours étant
conservé ainsi que les directions dans lesquelles les trajectoires s’approchent de E .
Plus précisément, (1) est linéarisable s’il existe un changement de référentiel ϕ (page
24) qui transforme le point E en l’origine O et les trajectoires de (1) en celles de (L),
avec la condition supplémentaire qu’au voisinage de E , on a ϕ(X) = U + o(U ), avec
o(U )
U →0
U .
Conditions de linéarisation. Si le système différentiel (1) vérifie l’une au moins des
conditions suivantes, il est linéarisable autour de E .
a) Le système est de taille 2 et aucune valeur propre de la matrice J(E) n’est de partie
réelle nulle.
504 – SYST `
EMES DIFF ´
ERENTIELS G ´
EN ´
ERAUX