

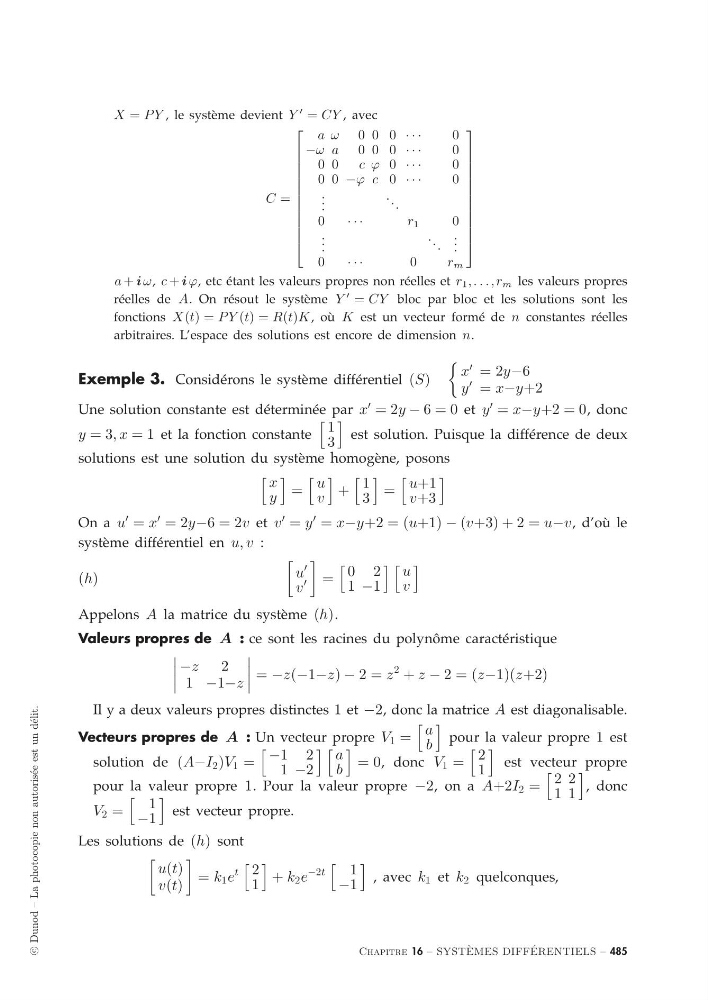
X = P Y , le système devient Y
= CY , avec
C =
⎡
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎣
a ω 0 0 0 · · ·
0
−ω a 0 0 0 · · ·
0
0 0
c ϕ 0 · · ·
0
0 0 −ϕ c 0 · · ·
0
. . .
. . .
0
· · ·
r 1
0
. . .
. . .
. . .
0
· · ·
0
r m
⎤
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎦
a + i ω, c + i ϕ, etc étant les valeurs propres non réelles et r 1 , . . . , r m les valeurs propres
réelles de A. On résout le système Y
= CY bloc par bloc et les solutions sont les
fonctions X(t) = P Y (t) = R(t)K , où K est un vecteur formé de n constantes réelles
arbitraires. L’espace des solutions est encore de dimension n.
Exemple 3. Considérons le système différentiel (S)
x
= 2y−6
y
= x−y+2
Une solution constante est déterminée par x
= 2y − 6 = 0 et y
= x−y+2 = 0, donc
y = 3, x = 1 et la fonction constante
1
3
est solution. Puisque la différence de deux
solutions est une solution du système homogène, posons
x
y
=
u
v
+
1
3
=
u+1
v+3
On a u
= x
= 2y−6 = 2v et v
= y
= x−y+2 = (u+1) − (v+3) + 2 = u−v, d’où le
système différentiel en u, v :
(h)
u
v
=
0 2
1 −1
u
v
Appelons A la matrice du système (h).
Valeurs propres de A : ce sont les racines du polynôme caractéristique
−z
2
1 −1−z
= −z(−1−z) − 2 = z
2 + z − 2 = (z−1)(z+2)
Il y a deux valeurs propres distinctes 1 et −2, donc la matrice A est diagonalisable.
Vecteurs propres de A : Un vecteur propre V 1 =
a
b
pour la valeur propre 1 est
solution de (A−I 2 )V 1 =
−1 2
1 −2
a
b
= 0, donc V 1 =
2
1
est vecteur propre
pour la valeur propre 1. Pour la valeur propre −2, on a A+2I 2 =
2 2
1 1
, donc
V 2 =
1
−1
est vecteur propre.
Les solutions de (h) sont
u(t)
v(t)
= k 1 e
t
2
1
+ k 2 e
−2t
1
−1
, avec k 1 et k 2 quelconques,
Chapitre 16 – SYST `
EMES DIFF ´
ERENTIELS – 485