

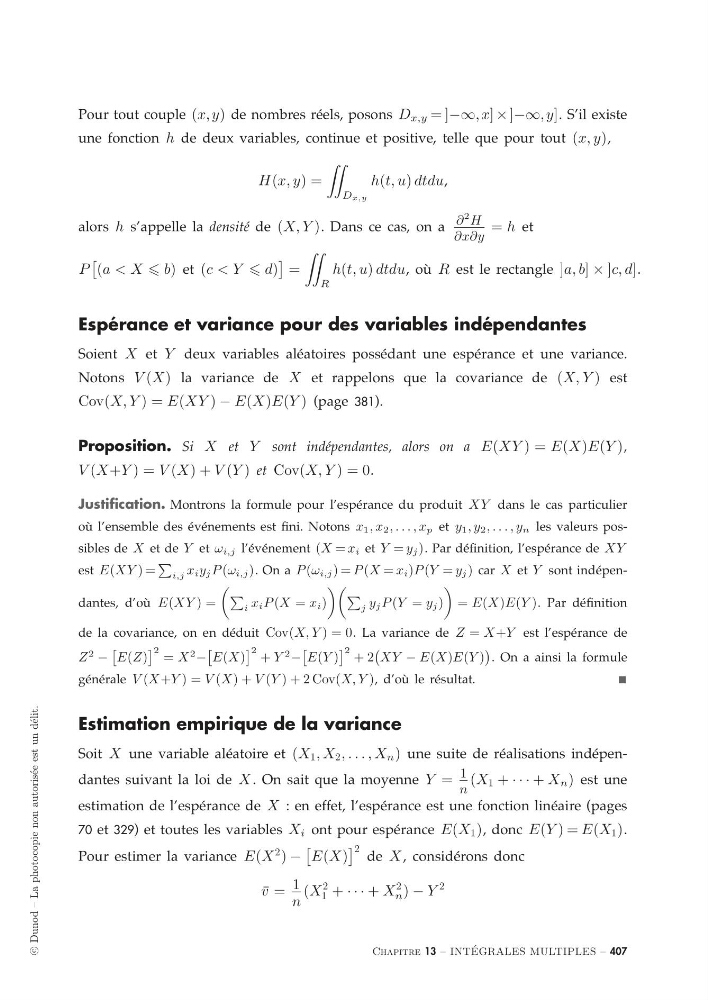
Pour tout couple (x, y) de nombres réels, posons D x,y = ]−∞,x] × ]−∞,y]. S’il existe
une fonction h de deux variables, continue et positive, telle que pour tout (x, y),
H(x, y) =
D x,y
h(t, u) dtdu,
alors h s’appelle la densité de (X, Y ). Dans ce cas, on a ∂
2 H
∂x∂y
= h et
P
(a < X b) et (c < Y d)
=
R
h(t, u) dtdu, où R est le rectangle ]a, b] × ]c, d].
Espérance et variance pour des variables indépendantes
Soient X et Y deux variables aléatoires possédant une espérance et une variance.
Notons V (X) la variance de X et rappelons que la covariance de (X, Y ) est
Cov(X, Y ) = E(XY ) − E(X)E(Y ) (page 381).
Proposition. Si X et Y sont indépendantes, alors on a E(XY ) = E(X)E(Y ),
V (X+Y ) = V (X) + V (Y ) et Cov(X, Y ) = 0.
Justification. Montrons la formule pour l’espérance du produit XY dans le cas particulier
où l’ensemble des événements est fini. Notons x 1 , x 2 , . . . , x p et y 1 , y 2 , . . . , y n les valeurs possibles de X et de Y et ω i,j l’événement (X = x i et Y = y j ). Par définition, l’espérance de XY
est E(XY ) =
i,j x i y j P (ω i,j ). On a P (ω i,j ) = P (X = x i )P (Y = y j ) car X et Y sont indépendantes, d’où E(XY ) =
i x i P (X = x i )
j y j P (Y = y j )
= E(X)E(Y ). Par définition
de la covariance, on en déduit Cov(X, Y ) = 0. La variance de Z = X+Y est l’espérance de
Z
2
−
E(Z)
2 = X
2
−
E(X)
2 + Y
2
−
E(Y )
2 + 2
XY − E(X)E(Y )
. On a ainsi la formule
générale V (X+Y ) = V (X) + V (Y ) + 2 Cov(X, Y ), d’où le résultat.
Estimation empirique de la variance
Soit X une variable aléatoire et (X 1 , X 2 , . . . , X n ) une suite de réalisations indépendantes suivant la loi de X . On sait que la moyenne Y = 1
n
(X 1 + · · · + X n ) est une
estimation de l’espérance de X : en effet, l’espérance est une fonction linéaire (pages
70 et 329) et toutes les variables X i ont pour espérance E(X 1 ), donc E(Y ) = E(X 1 ).
Pour estimer la variance E(X
2 ) −
E(X)
2 de X , considérons donc
v = 1
n
(X
2
1 + · · · + X
2
n ) − Y
2
Chapitre 13 – INT ´
EGRALES MULTIPLES – 407