

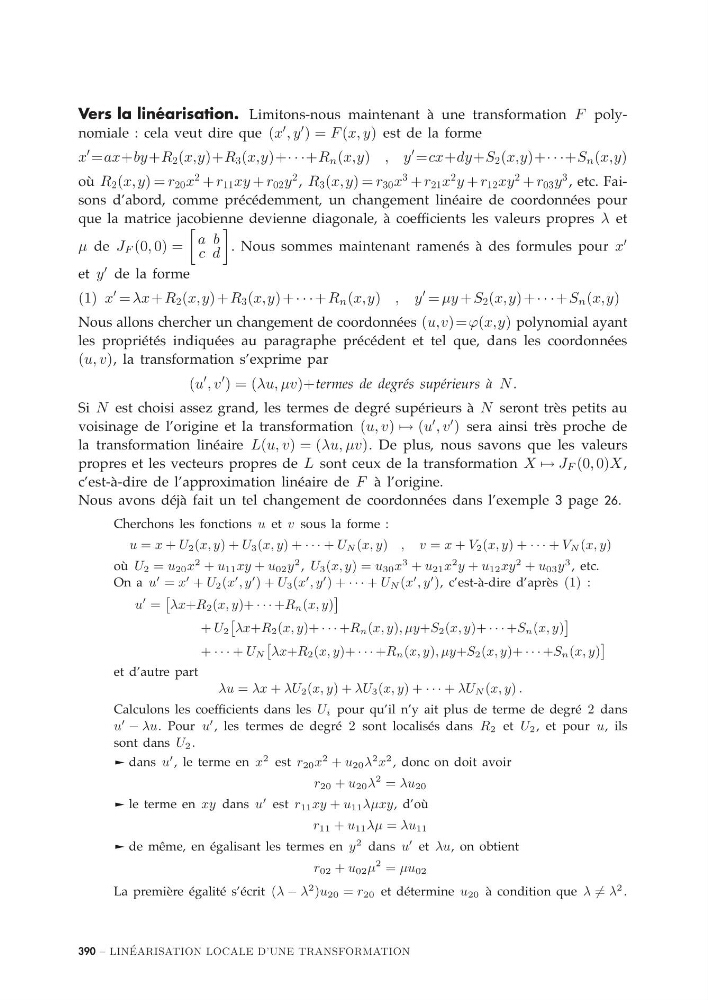
Vers la linéarisation. Limitons-nous maintenant à une transformation F polynomiale : cela veut dire que (x
, y
) = F (x, y) est de la forme
x
=ax+by+R 2 (x,y)+R 3 (x,y)+· · ·+R n (x,y) , y
=cx+dy+S 2 (x,y)+· · ·+S n (x,y)
où R 2 (x, y) = r 20 x
2 + r 11 xy + r 02 y
2 , R 3 (x, y) = r 30 x
3 + r 21 x
2 y + r 12 xy
2 + r 03 y
3 , etc. Faisons d’abord, comme précédemment, un changement linéaire de coordonnées pour
que la matrice jacobienne devienne diagonale, à coefficients les valeurs propres λ et
μ de J F (0, 0) =
a b
c d
. Nous sommes maintenant ramenés à des formules pour x
et y
de la forme
(1) x
= λx + R 2 (x,y)+R 3 (x,y)+· · ·+ R n (x,y) , y
= μy + S 2 (x,y)+· · ·+ S n (x,y)
Nous allons chercher un changement de coordonnées (u,v)=ϕ(x,y) polynomial ayant
les propriétés indiquées au paragraphe précédent et tel que, dans les coordonnées
(u, v), la transformation s’exprime par
(u
, v
) = (λu, μv)+termes de degrés supérieurs à N .
Si N est choisi assez grand, les termes de degré supérieurs à N seront très petits au
voisinage de l’origine et la transformation (u, v) → (u
, v
) sera ainsi très proche de
la transformation linéaire L(u, v) = (λu, μv). De plus, nous savons que les valeurs
propres et les vecteurs propres de L sont ceux de la transformation X → J F (0, 0)X ,
c’est-à-dire de l’approximation linéaire de F à l’origine.
Nous avons déjà fait un tel changement de coordonnées dans l’exemple 3 page 26.
Cherchons les fonctions u et v sous la forme :
u = x + U 2 (x, y) + U 3 (x, y) + · · · + U N (x, y) , v = x + V 2 (x, y) + · · · + V N (x, y)
où U 2 = u 20 x
2 + u 11 xy + u 02 y
2 , U 3 (x, y) = u 30 x
3 + u 21 x
2 y + u 12 xy
2 + u 03 y
3 , etc.
On a u
= x
+ U 2 (x
, y
) + U 3 (x
, y
) + · · · + U N (x
, y
), c’est-à-dire d’après (1) :
u
=
λx+R 2 (x, y)+ · · · +R n (x, y)
+ U 2
λx+R 2 (x, y)+ · · · +R n (x, y), μy+S 2 (x, y)+ · · · +S n (x, y)
+ · · · + U N
λx+R 2 (x, y)+ · · · +R n (x, y), μy+S 2 (x, y)+ · · · +S n (x, y)
et d’autre part
λu = λx + λU 2 (x, y) + λU 3 (x, y) + · · · + λU N (x, y) .
Calculons les coefficients dans les U i pour qu’il n’y ait plus de terme de degré 2 dans
u
− λu. Pour u
, les termes de degré 2 sont localisés dans R 2 et U 2 , et pour u, ils
sont dans U 2 .
® dans u
, le terme en x
2 est r 20 x
2 + u 20 λ
2 x
2 , donc on doit avoir
r 20 + u 20 λ
2 = λu 20
® le terme en xy dans u
est r 11 xy + u 11 λμxy, d’où
r 11 + u 11 λμ = λu 11
® de même, en égalisant les termes en y
2 dans u
et λu, on obtient
r 02 + u 02 μ
2 = μu 02
La première égalité s’écrit (λ − λ
2 )u 20 = r 20 et détermine u 20 à condition que λ = λ
2 .
390 – LIN ´
EARISATION LOCALE D’UNE TRANSFORMATION
, y
) = F (x, y) est de la forme
x
=ax+by+R 2 (x,y)+R 3 (x,y)+· · ·+R n (x,y) , y
=cx+dy+S 2 (x,y)+· · ·+S n (x,y)
où R 2 (x, y) = r 20 x
2 + r 11 xy + r 02 y
2 , R 3 (x, y) = r 30 x
3 + r 21 x
2 y + r 12 xy
2 + r 03 y
3 , etc. Faisons d’abord, comme précédemment, un changement linéaire de coordonnées pour
que la matrice jacobienne devienne diagonale, à coefficients les valeurs propres λ et
μ de J F (0, 0) =
a b
c d
. Nous sommes maintenant ramenés à des formules pour x
et y
de la forme
(1) x
= λx + R 2 (x,y)+R 3 (x,y)+· · ·+ R n (x,y) , y
= μy + S 2 (x,y)+· · ·+ S n (x,y)
Nous allons chercher un changement de coordonnées (u,v)=ϕ(x,y) polynomial ayant
les propriétés indiquées au paragraphe précédent et tel que, dans les coordonnées
(u, v), la transformation s’exprime par
(u
, v
) = (λu, μv)+termes de degrés supérieurs à N .
Si N est choisi assez grand, les termes de degré supérieurs à N seront très petits au
voisinage de l’origine et la transformation (u, v) → (u
, v
) sera ainsi très proche de
la transformation linéaire L(u, v) = (λu, μv). De plus, nous savons que les valeurs
propres et les vecteurs propres de L sont ceux de la transformation X → J F (0, 0)X ,
c’est-à-dire de l’approximation linéaire de F à l’origine.
Nous avons déjà fait un tel changement de coordonnées dans l’exemple 3 page 26.
Cherchons les fonctions u et v sous la forme :
u = x + U 2 (x, y) + U 3 (x, y) + · · · + U N (x, y) , v = x + V 2 (x, y) + · · · + V N (x, y)
où U 2 = u 20 x
2 + u 11 xy + u 02 y
2 , U 3 (x, y) = u 30 x
3 + u 21 x
2 y + u 12 xy
2 + u 03 y
3 , etc.
On a u
= x
+ U 2 (x
, y
) + U 3 (x
, y
) + · · · + U N (x
, y
), c’est-à-dire d’après (1) :
u
=
λx+R 2 (x, y)+ · · · +R n (x, y)
+ U 2
λx+R 2 (x, y)+ · · · +R n (x, y), μy+S 2 (x, y)+ · · · +S n (x, y)
+ · · · + U N
λx+R 2 (x, y)+ · · · +R n (x, y), μy+S 2 (x, y)+ · · · +S n (x, y)
et d’autre part
λu = λx + λU 2 (x, y) + λU 3 (x, y) + · · · + λU N (x, y) .
Calculons les coefficients dans les U i pour qu’il n’y ait plus de terme de degré 2 dans
u
− λu. Pour u
, les termes de degré 2 sont localisés dans R 2 et U 2 , et pour u, ils
sont dans U 2 .
® dans u
, le terme en x
2 est r 20 x
2 + u 20 λ
2 x
2 , donc on doit avoir
r 20 + u 20 λ
2 = λu 20
® le terme en xy dans u
est r 11 xy + u 11 λμxy, d’où
r 11 + u 11 λμ = λu 11
® de même, en égalisant les termes en y
2 dans u
et λu, on obtient
r 02 + u 02 μ
2 = μu 02
La première égalité s’écrit (λ − λ
2 )u 20 = r 20 et détermine u 20 à condition que λ = λ
2 .
390 – LIN ´
EARISATION LOCALE D’UNE TRANSFORMATION