

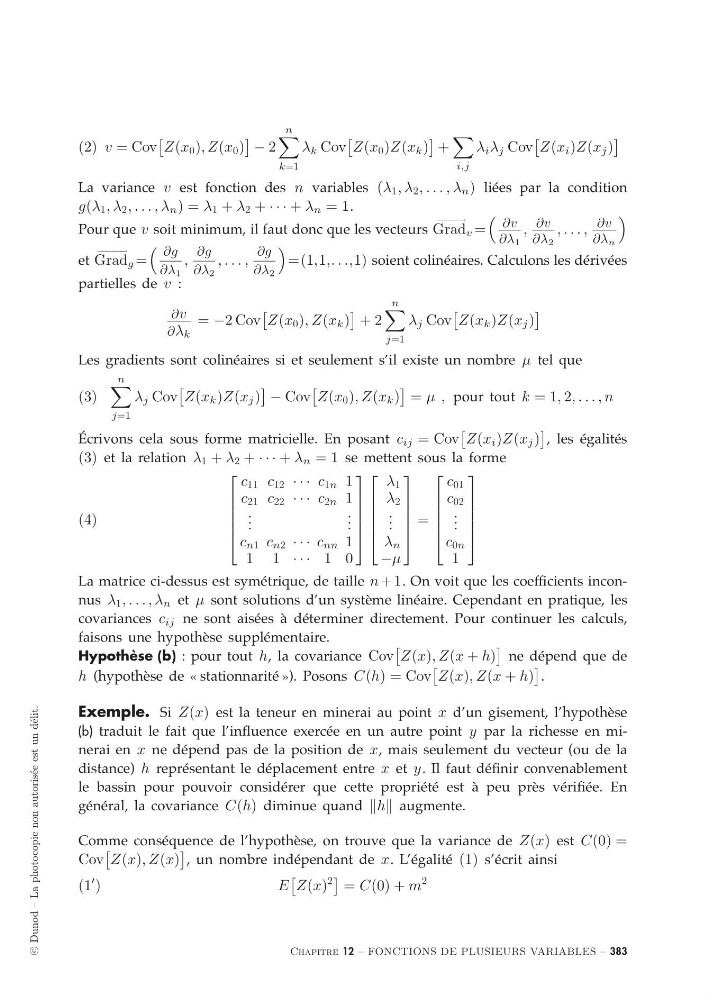
(2) v = Cov
Z(x 0 ), Z(x 0 )
− 2
n
k=1
λ k Cov
Z(x 0 )Z(x k )
+
i,j
λ i λ j Cov
Z(x i )Z(x j )
La variance v est fonction des n variables (λ 1 , λ 2 , . . . , λ n ) liées par la condition
g(λ 1 , λ 2 , . . . , λ n ) = λ 1 + λ 2 + · · · + λ n = 1.
Pour que v soit minimum, il faut donc que les vecteurs
− − − − − − − − − →
Grad v =
∂v
∂λ 1
, ∂v
∂λ 2
, . . . , ∂v
∂λ n
et
− − − − − − − − − →
Grad g =
∂g
∂λ 1
,
∂g
∂λ 2
, . . . ,
∂g
∂λ 2
=(1,1,. . .,1) soient colinéaires. Calculons les dérivées
partielles de v :
∂v
∂λ k
= −2 Cov
Z(x 0 ), Z(x k )
+ 2
n
j=1
λ j Cov
Z(x k )Z(x j )
Les gradients sont colinéaires si et seulement s’il existe un nombre μ tel que
(3)
n
j=1
λ j Cov
Z(x k )Z(x j )
− Cov
Z(x 0 ), Z(x k )
= μ , pour tout k = 1, 2, . . . , n
Écrivons cela sous forme matricielle. En posant c ij = Cov
Z(x i )Z(x j )
, les égalités
(3) et la relation λ 1 + λ 2 + · · · + λ n = 1 se mettent sous la forme
(4)
⎡
⎢
⎢
⎢
⎢
⎣
c 11 c 12 · · · c 1n 1
c 21 c 22 · · · c 2n 1
. . .
. . .
c n1 c n2 · · · c nn 1
1 1 · · · 1 0
⎤
⎥
⎥
⎥
⎥
⎦
⎡
⎢
⎢
⎢
⎢
⎣
λ 1
λ 2
. . .
λ n
−μ
⎤
⎥
⎥
⎥
⎥
⎦
=
⎡
⎢
⎢
⎢
⎢
⎣
c 01
c 02
. . .
c 0n
1
⎤
⎥
⎥
⎥
⎥
⎦
La matrice ci-dessus est symétrique, de taille n + 1. On voit que les coefficients inconnus λ 1 , . . . , λ n et μ sont solutions d’un système linéaire. Cependant en pratique, les
covariances c ij ne sont aisées à déterminer directement. Pour continuer les calculs,
faisons une hypothèse supplémentaire.
Hypothèse (b) : pour tout h, la covariance Cov
Z(x), Z(x + h)
ne dépend que de
h (hypothèse de « stationnarité »). Posons C(h) = Cov
Z(x), Z(x + h)
.
Exemple. Si Z(x) est la teneur en minerai au point x d’un gisement, l’hypothèse
(b) traduit le fait que l’influence exercée en un autre point y par la richesse en minerai en x ne dépend pas de la position de x, mais seulement du vecteur (ou de la
distance) h représentant le déplacement entre x et y. Il faut définir convenablement
le bassin pour pouvoir considérer que cette propriété est à peu près vérifiée. En
général, la covariance C(h) diminue quand h augmente.
Comme conséquence de l’hypothèse, on trouve que la variance de Z(x) est C(0) =
Cov
Z(x), Z(x)
, un nombre indépendant de x. L’égalité (1) s’écrit ainsi
(1
)
E
Z(x)
2
= C(0) + m
2
Chapitre 12 – FONCTIONS DE PLUSIEURS VARIABLES – 383