

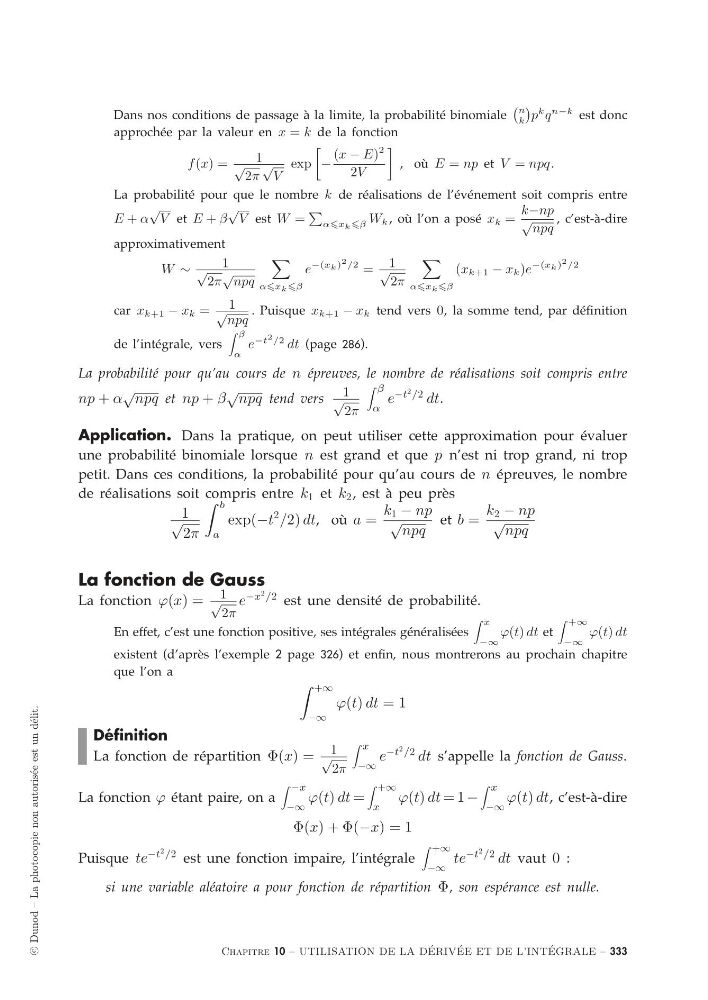
Dans nos conditions de passage à la limite, la probabilité binomiale
n
k
p
k q
n−k est donc
approchée par la valeur en x = k de la fonction
f (x) =
1
√
2π
√
V
exp
−
(x − E)
2
2V
, où E = np et V = npq.
La probabilité pour que le nombre k de réalisations de l’événement soit compris entre
E + α
√
V et E + β
√
V est W =
αx k β W k , où l’on a posé x k =
k−np
√ npq
, c’est-à-dire
approximativement
W ∼
1
√
2π
√ npq
αx k β
e
−(x k )
2 /2 = 1
√
2π
αx k β
(x k+1 − x k )e
−(x k )
2 /2
car x k+1 − x k = 1
√ npq
. Puisque x k+1 − x k tend vers 0, la somme tend, par définition
de l’intégrale, vers
β
α
e
−t
2 /2 dt (page 286).
La probabilité pour qu’au cours de n épreuves, le nombre de réalisations soit compris entre
np + α
√ npq et np + β
√ npq tend vers 1
√
2π
β
α
e
−t
2 /2 dt.
Application. Dans la pratique, on peut utiliser cette approximation pour évaluer
une probabilité binomiale lorsque n est grand et que p n’est ni trop grand, ni trop
petit. Dans ces conditions, la probabilité pour qu’au cours de n épreuves, le nombre
de réalisations soit compris entre k 1 et k 2 , est à peu près
1
√
2π
b
a
exp(−t
2 /2) dt, où a =
k 1 − np
√ npq
et b =
k 2 − np
√ npq
La fonction de Gauss
La fonction ϕ(x) = 1
√
2π
e
−x
2 /2 est une densité de probabilité.
En effet, c’est une fonction positive, ses intégrales généralisées
x
−∞
ϕ(t) dt et
+∞
−∞
ϕ(t) dt
existent (d’après l’exemple 2 page 326) et enfin, nous montrerons au prochain chapitre
que l’on a
+∞
−∞
ϕ(t) dt = 1
Définition
La fonction de répartition Φ(x) = 1
√
2π
x
−∞
e
−t
2 /2 dt s’appelle la fonction de Gauss.
La fonction ϕ étant paire, on a
−x
−∞
ϕ(t) dt =
+∞
x
ϕ(t) dt = 1 −
x
−∞
ϕ(t) dt, c’est-à-dire
Φ(x) + Φ(−x) = 1
Puisque te
−t
2 /2 est une fonction impaire, l’intégrale
+∞
−∞
te
−t
2 /2 dt vaut 0 :
si une variable aléatoire a pour fonction de répartition Φ, son espérance est nulle.
Chapitre 10 – UTILISATION DE LA D ´
ERIV ´
EE ET DE L’INT ´
EGRALE – 333