

Prenons comme instant initial t = 0, de sorte que pour t = 0, on a y = F (0) = 0.
Alors c = 0, 1 − y = e
−λt et
F (t) = 1 − e
−λt , pour tout t > 0.
C’est la loi de répartition de X pour t > 0. Si t 0, on a bien entendu F (t) = 0.
La densité de X est f (t) =
0
si t 0
F
(t) = λe
−λt si t > 0
L’espérance de X est
E(X) =
+∞
0
λte
−λt dt =
−
t+ 1
λ
e
−λt
+∞
0
= 1
λ
On a
+∞
0
λt
2 e
−λt dt =
−
t
2 + 2
λ
t + 2
λ
2
e
−λt
+∞
0
= 2
λ
2
, donc la variance est
V (X) =
+∞
0
t
2
− 1
λ
2
λe
−λt dt = 2
λ
2
− 1
λ
+∞
0
e
−λt dt = 1
λ
2
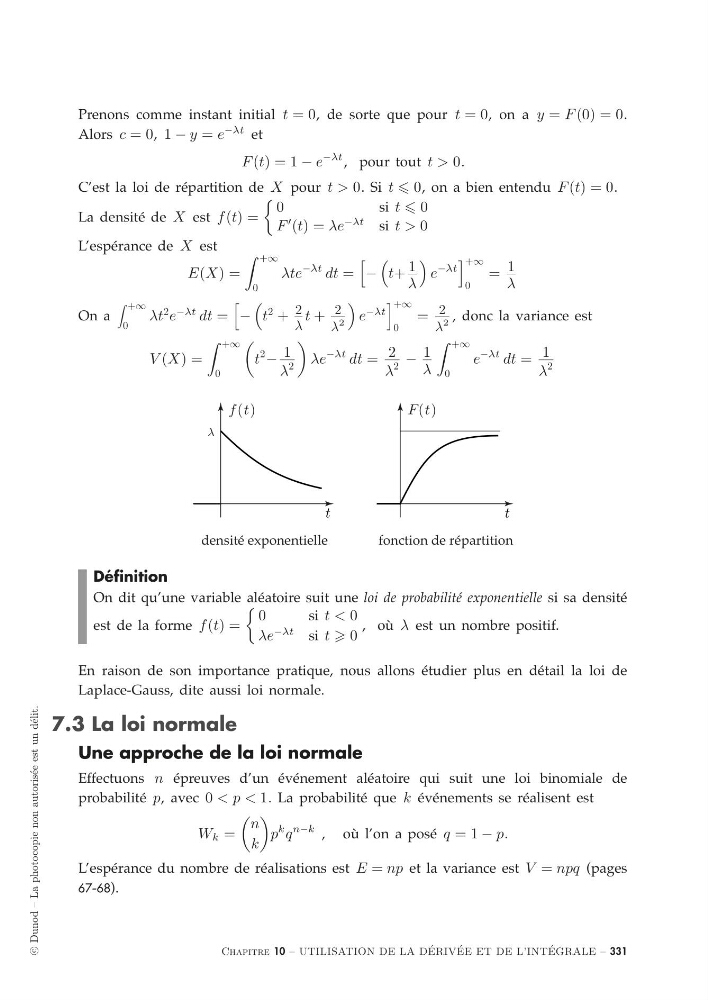
densité exponentielle
fonction de répartition
f (t)
λ
t
F(t)
t
Définition
On dit qu’une variable aléatoire suit une loi de probabilité exponentielle si sa densité
est de la forme f (t) =
0
si t < 0
λe
−λt si t 0
, où λ est un nombre positif.
En raison de son importance pratique, nous allons étudier plus en détail la loi de
Laplace-Gauss, dite aussi loi normale.
7.3 La loi normale
Une approche de la loi normale
Effectuons n épreuves d’un événement aléatoire qui suit une loi binomiale de
probabilité p, avec 0 < p < 1. La probabilité que k événements se réalisent est
W k =
n
k
p
k q
n−k , où l’on a posé q = 1 − p.
L’espérance du nombre de réalisations est E = np et la variance est V = npq (pages
67-68).
Chapitre 10 – UTILISATION DE LA D ´
ERIV ´
EE ET DE L’INT ´
EGRALE – 331