

Montrons maintenant (iii). En posant E(X) = m, on a (X − m)
2 = X
2
− 2mX + m
2 , donc
en prenant l’espérance, il vient E
(X − m)
2
= E(X
2 ) − 2mE(X) + m
2 = E(X
2 ) − m
2 =
E(X
2
− m
2 ) = V (X).
7.2 Des exemples de lois de probabilité
La loi uniforme
Soient a et b des nombres tels que a < b et soit f la fonction définie par
f (x) =
1
b − a
si a x b
0
sinon
Une variable aléatoire X de densité f est dite uniforme. Son espérance est
+∞
−∞
f (t) dt=
b
a
t
b − a
dt = 1
b − a
b
2 − a
2
2
, donc E(X) =
a + b
2
.
f (x)
1
1
b − a
a
b
x
F(x)
a
b
x
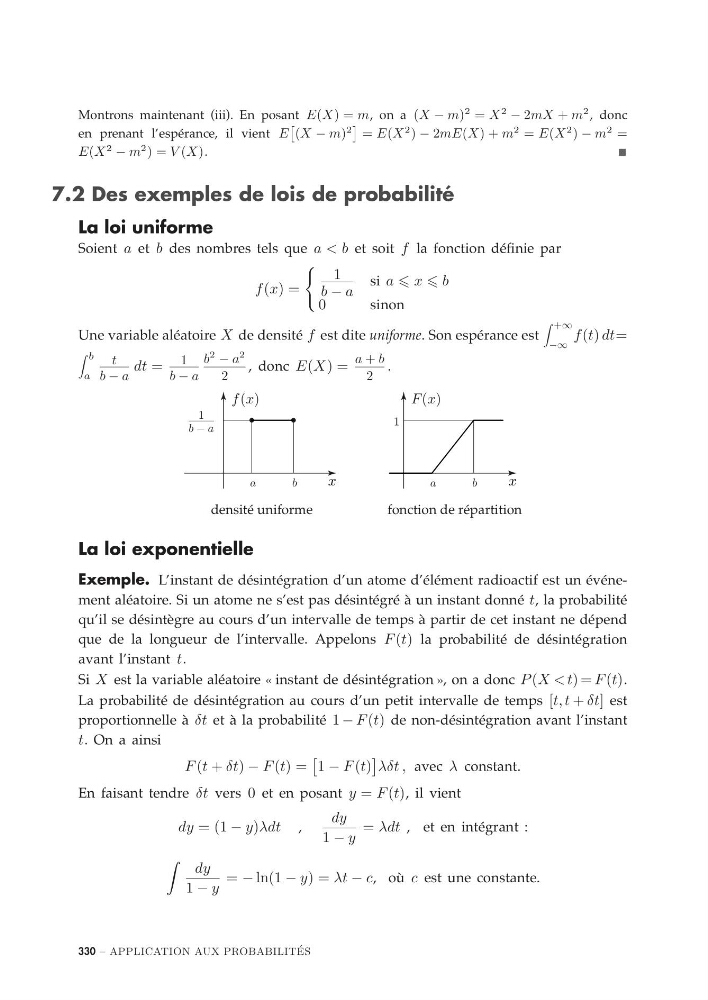
densité uniforme
fonction de répartition
La loi exponentielle
Exemple. L’instant de désintégration d’un atome d’élément radioactif est un événement aléatoire. Si un atome ne s’est pas désintégré à un instant donné t, la probabilité
qu’il se désintègre au cours d’un intervalle de temps à partir de cet instant ne dépend
que de la longueur de l’intervalle. Appelons F (t) la probabilité de désintégration
avant l’instant t.
Si X est la variable aléatoire « instant de désintégration », on a donc P (X < t) = F (t).
La probabilité de désintégration au cours d’un petit intervalle de temps [t, t + δt] est
proportionnelle à δt et à la probabilité 1 − F (t) de non-désintégration avant l’instant
t. On a ainsi
F (t + δt) − F (t) =
1 − F (t)
λδt , avec λ constant.
En faisant tendre δt vers 0 et en posant y = F (t), il vient
dy = (1 − y)λdt ,
dy
1 − y
= λdt , et en intégrant :
dy
1 − y
= − ln(1 − y) = λt − c, où c est une constante.
330 – APPLICATION AUX PROBABILIT ´
ES